
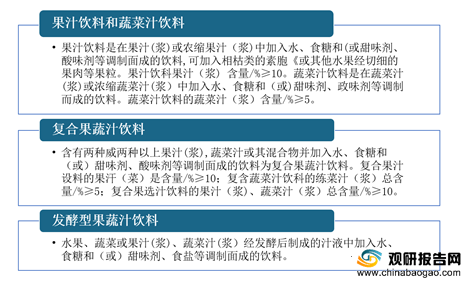
果蔬汁上游为果蔬汁生产提供水果、蔬菜、食品添加剂及生产设备,中游主体为果蔬汁企业,进行果蔬汁生产、加工过程,下游零售渠道多样。

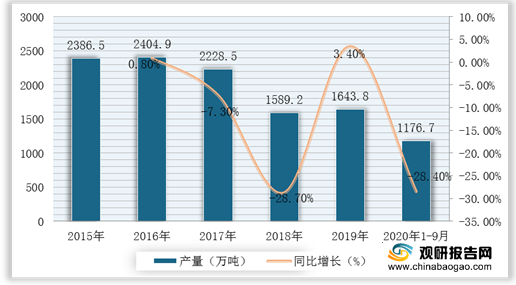
我国果蔬汁的起步晚,随着果蔬品种的改良和优良品种的引进,果蔬的种植面积逐渐扩大,为果蔬汁产业的发展提供了充足的原材料,我国果蔬汁行业才开始起步。根据数据显示,2019年中国果蔬汁产量为1643.8万吨,同比增长3.4%;2020年前三季度中国果蔬汁产量为1176.7万吨,同比下降28.4%。
一、 供应商的议价能力
在果蔬汁企业生产成本结构中,原材料成本占果蔬汁生产企业成本的57.9%,在生产成本中占比最高。我国水果、蔬菜资源丰富,水果及蔬菜种植企业及加工企业众多,竞争激烈,因此,水果及蔬菜供应商议价能力相对较弱。
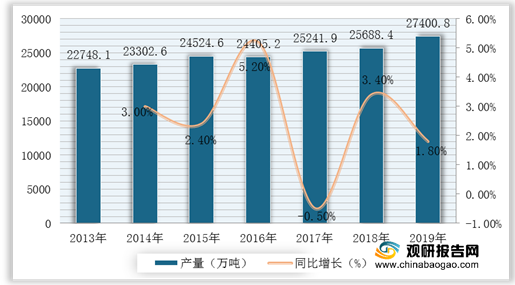
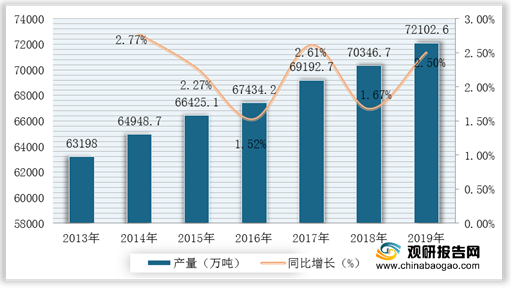
根据数据显示,2013-2019年,我国水果行业供给总体保持着持续增长态势。根据国家统计局数据显示,2019年中国水果产量达27400万吨,同比增长6.7%。
二、 购买者的议价能力
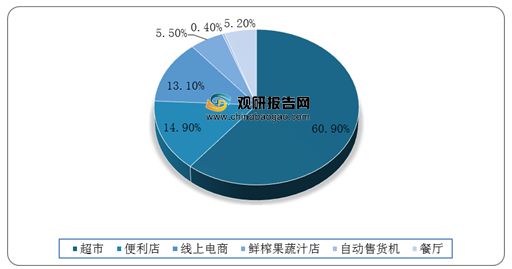
一般来说,购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。我国果蔬汁行业零售渠道主要为超市,其占比达60.9%。大多选择具有相当品牌效应的果汁饮品,议价能力较强。至于中小卖场、小店铺等,对价格敏感,替代产品多,议价能力也较强。
三、 新进入者的威胁
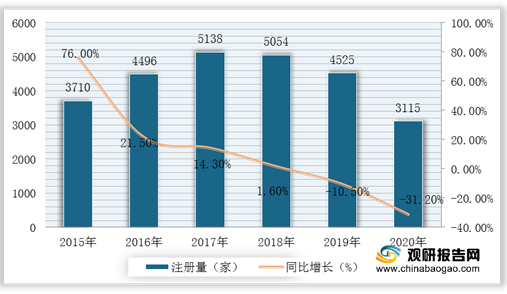
根据数据显示,我国果蔬汁相关企业在2015年进入快速增长期,全年注册量突破了3700家,同比增长了76.0%。2017年是高峰期,企业注册量达到5138家。之后三年的注册量有所放缓,2020年的注册量是3115家,同比下跌了31.2%。

四、 替代品的威胁
两个处于同行业或不同行业中的企业,可能会由于所生产的产品是互为替代品,从而在它们之间产生相互竞争行为,这种源自于替代品的竞争会以各种形式影响行业中现有企业的竞争战略。严格的意义上来讲,每件产品都会有相应的替代品。果蔬汁行业主要替代品是纯净水,但由于纯净水口感以及营养成分,远不及果蔬汁,替代品威胁较弱。
五、 同业竞争者的竞争程度
目前果蔬汁饮料市场上集中了美汁源、康师傅、娃哈哈、汇源、农夫果园、统一、椰树、酷儿等众多一线饮料品牌。根据数据显示,2019年我国果蔬菜汁饮料品牌力指数得分排名第一的是美汁源,其次为康师傅。(TJL)

| 品牌名称 |
概述 |
| 美汁源 |
美汁源是第一家进入浓缩果汁市场的公司。由可口可乐公司所拥有,为世界最大的果汁饮料销售商。2005年,美汁源在中国市场推出“果粒橙”,目前已成为中国即饮果汁类饮料排名第一的品牌,也推动中国成为“美汁源”全球最大市场。 |
| 康师傅 |
康师傅控股有限公司(简称康师傅或康师傅公司),主要在中国从事生产和销售方便面、饮品、糕饼以及相关配套产业的经营。康师傅饮品控股则成为百事碳酸饮料的特许装瓶商,康师傅饮品控股还将获得百事旗下的纯果乐、佳得乐等非碳酸饮料业务的分销和生产,而康师傅饮品也将开始将其果汁产品在“纯果乐”产品之下进行联合经营,但是各自品牌不会发生变化。 |
| 汇源 |
汇源集团成立于1992年。目前已在全国建立了140多个经营实体,链接了1000多万亩优质果蔬茶粮等种植基地,建立了基本遍布全国的销售网络,构建了一个横跨东西、纵贯南北的农业产业化经营体系。以果汁产业为主体,形成了汇源果汁、汇源果业、汇源农业互相促进、共同发展的新格局。 |
| 统一 |
统一企业中国控股有限公司是台湾食品制造商统一企业旗下的控股公司,为中国非碳酸饮料及方便面主要的台资制造商之一。主要饮料产品为果汁饮料及饮茶。 |
| 农夫果园 |
农夫果园是农夫山泉公司出品的一种混合型果汁饮料。可以满足不同口味人群的需要,在国内果汁市场中居于重要地位。凭着喝前摇一摇的广告语风靡一时。 |
| 纯果乐 |
纯果乐产品已经丰富到包括百分百纯果汁、营养果汁、混合果汁、青年果饮、儿童果饮在内的全线果汁饮料产品。作为非浓缩复原果汁饮料(NFC)的创始品牌,其直接来源于水果的产品特点及追求“最好的水果,最美的生活“的品牌理念。 百事纯果乐2007进入中国果汁市场,面向中国消费者推出全球果汁第一品牌“纯果乐(Tropicana)”旗下混合果汁饮料——“果缤纷”。 |
| 椰树 |
椰树牌椰汁是以海南盛产的椰子为原料,28年坚持在海南岛用新鲜椰子肉鲜榨,采用先进的加工技术及科学配方精制而成。它是一种不加香精、糖精、防腐剂不含胆固醇的天然植物蛋白饮料,其汁液均匀乳白、清醇,具有浓郁的天然椰香味,口感柔和、甜度适中、含有脂肪、蛋白质、十七种氨基酸和锌、铁、钙、锰等元素。于1991年被定为中国国宴饮料,产品畅销全国,远销世界33个国家和地区。 |
| 娃哈哈 |
杭州娃哈哈集团有限公司创建于1987年,为中国最大,全球第五的食品饮料生产企业。在销售收入、利润、利税等指标上已连续11年位居中国饮料行业首位,成为目前中国最大、效益最好、最具发展潜力的食品饮料企业。 |
| 酷儿 |
于2001年上市的酷儿是可口可乐公司在中国大陆面向儿童消费者的饮料品牌。酷儿果汁饮料系列含维生素C,采用瞬时灭菌技术,无添加防腐剂。酷儿水果牛奶饮品系列含锌、烟酸、维生素E等营养成分。 |
| 华旗 |
天津市华旗食品有限公司,这艘山楂果茶的大旗舰破浪而出,以国家级山楂原料基地与国际级的生产工艺为坚实后盾,很快成为畅销的健康饮品。天道酬勤,时间为证。历经二十二个春夏秋冬的风霜雪雨,华旗山楂果茶以京津为根基逐步拓展全国。 |
| 水溶C100 |
水溶C100
是农夫山泉公司出品的一款柠檬味复合果汁饮料,2008年5月上市,以补充维生素C为功能利益点,因口感独特,造型清新出众,让人眼前一亮,上市当年即引起市场轰动;2009年另一口味西柚汁饮料乘势上市,亦是补充维生素C的最佳来源之一。 |
| 牵手 |
牵手是北京牵手果蔬饮品股份有限公司旗下的果(蔬)汁品牌。该品牌旗下涵盖果蔬汁、100%果汁、50%果汁饮料、保健食品等多个品类产品。围绕“果蔬食品”加工领域,整合行业资源,建立“牵手大果蔬产业体系”。 |
更多深度内容,请查阅观研报告网:
《2021年中国果蔬汁行业分析报告-行业规模与发展趋势分析》
《2021年中国果蔬汁饮料产业分析报告-行业运营态势与前景评估预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








