
一、中国味精行业发展历程回顾
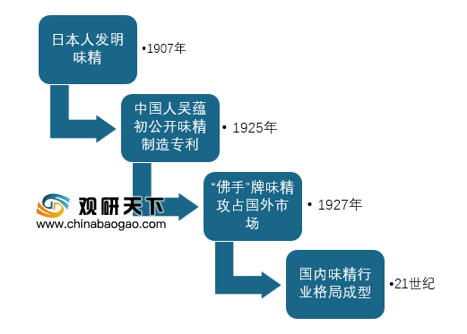
味精是一种调味品,相对于食醋、酱油等,其“年龄”较小。据资料记载,味精于1907年由日本科学家从海带中发现并进行规模生产,取名“味之素”,传入中国后,改名为“味精”。
1925年中国人吴蕴初将自己味精的生产专利公开,中国涌现了大量的味精品牌,1927年吴蕴初还将味精的生产工艺在欧美等国家申请专利,其创办的“佛手”牌味精打败了日本“味之素”,进军海外市场,并且在东南亚和中国地区取得优势。
发展至今我国味精行业已经发展壮大,年产味精200多万吨,企业数量二十余家。
二、中国味精行业创新情况分析
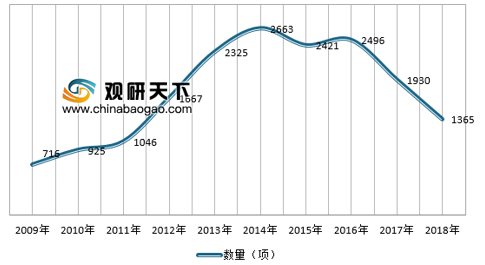
我国是全球味精主要生产国家,产量占全球需求量的60%以上,我国对于味精行业的研究投入较大,近年来味精行业相关申请数量也较多,从2009年的716项,上升至2014年 2663项,虽然近年来有所回落,但还是保持在1000项以上。具体如下:
三、中国味精行业发展趋势
我国作为味精生产大国,但是味精行业集中度较高,全国年产味精超过10万吨的企业有十二家,味精产量CR5为90%左右,其中阜丰集团是我国最大的味精生产企业,味精产量超过100万吨,可见我国味精行业已经初具雏形。
参考观研天下发布《2019年中国味精行业分析报告-行业规模现状与发展潜力评估》
未来我国味精行业发展趋势如下:
1、行业集中度进一步提升
由于味精生产属于高污染行业,近年来随着国家对环境保护的重视,我国部分企业陆续关停了高污染的味精生产线,例如2018年受内蒙地区环保核查因素,阜丰宝鸡厂区、宁夏可可美、福建武夷暂时停产,这些落后的生产线最终会被淘汰,这将更进一步提高我国味精行业的集中度。
2、波动的外贸环境提高了国内味精行业的竞争力
2019年5月,中美贸易战再升级,美国对2000亿美元中国输美商品加征的关税从10%上调至25%。国务院关税税则委员会发布国务院关税税则委员会关于对原产于美国的部分进口商品提高加征关税税率的公告,其中对谷氨酸和谷氨酸钠加征25%关税。国外味精进入我国的成本提高,将会增加我国本土味精企业的竞争力,有利于我国味精行业的健康发展,同时也可以利用此机会加速行业整合。
3、“味精有害论”等负面舆论逐渐消除
长期以来,欧美国家对于味精一直持负面态度,他们认为味精有害健康,对于味精的使用不接受,营造除对味精行业不利的舆论氛围。不过,近年来随着欧美对于中餐的接受,同时民众对于味精的了解加深,让负面舆论阴云逐渐消散,行业需求开始增长。(FSW)
味精是一种调味品,相对于食醋、酱油等,其“年龄”较小。据资料记载,味精于1907年由日本科学家从海带中发现并进行规模生产,取名“味之素”,传入中国后,改名为“味精”。
1925年中国人吴蕴初将自己味精的生产专利公开,中国涌现了大量的味精品牌,1927年吴蕴初还将味精的生产工艺在欧美等国家申请专利,其创办的“佛手”牌味精打败了日本“味之素”,进军海外市场,并且在东南亚和中国地区取得优势。
发展至今我国味精行业已经发展壮大,年产味精200多万吨,企业数量二十余家。
中国味精行业发展历程
资料来源:观研天下数据中心整理
二、中国味精行业创新情况分析
我国是全球味精主要生产国家,产量占全球需求量的60%以上,我国对于味精行业的研究投入较大,近年来味精行业相关申请数量也较多,从2009年的716项,上升至2014年 2663项,虽然近年来有所回落,但还是保持在1000项以上。具体如下:
2009-2018年中国味精行业相关专利申请数量
资料来源:SooPAT ,观研天下数据中心整理
三、中国味精行业发展趋势
我国作为味精生产大国,但是味精行业集中度较高,全国年产味精超过10万吨的企业有十二家,味精产量CR5为90%左右,其中阜丰集团是我国最大的味精生产企业,味精产量超过100万吨,可见我国味精行业已经初具雏形。
参考观研天下发布《2019年中国味精行业分析报告-行业规模现状与发展潜力评估》
未来我国味精行业发展趋势如下:
1、行业集中度进一步提升
由于味精生产属于高污染行业,近年来随着国家对环境保护的重视,我国部分企业陆续关停了高污染的味精生产线,例如2018年受内蒙地区环保核查因素,阜丰宝鸡厂区、宁夏可可美、福建武夷暂时停产,这些落后的生产线最终会被淘汰,这将更进一步提高我国味精行业的集中度。
2、波动的外贸环境提高了国内味精行业的竞争力
2019年5月,中美贸易战再升级,美国对2000亿美元中国输美商品加征的关税从10%上调至25%。国务院关税税则委员会发布国务院关税税则委员会关于对原产于美国的部分进口商品提高加征关税税率的公告,其中对谷氨酸和谷氨酸钠加征25%关税。国外味精进入我国的成本提高,将会增加我国本土味精企业的竞争力,有利于我国味精行业的健康发展,同时也可以利用此机会加速行业整合。
3、“味精有害论”等负面舆论逐渐消除
长期以来,欧美国家对于味精一直持负面态度,他们认为味精有害健康,对于味精的使用不接受,营造除对味精行业不利的舆论氛围。不过,近年来随着欧美对于中餐的接受,同时民众对于味精的了解加深,让负面舆论阴云逐渐消散,行业需求开始增长。(FSW)
资料来源:观研天下整理,转载请注明出处
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








