
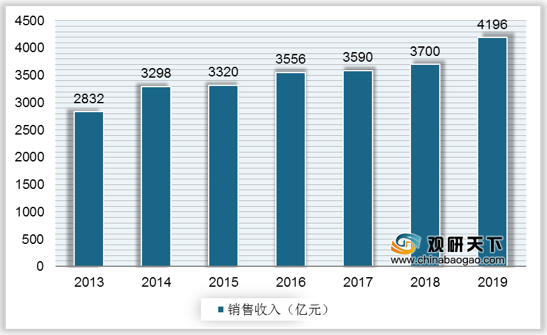
在产品质量安全继续保持稳定向好的发展态势,广大消费者对国产乳制品的信任度进一步提升,国内乳制品市场出现了平稳发展的好形势,2013-2019年我国乳制品行业销售收入整体呈现上升趋势,从2832亿元增至4196亿元。
一、供应商的议价能力
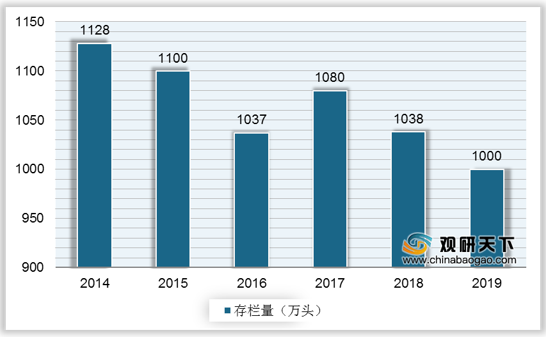
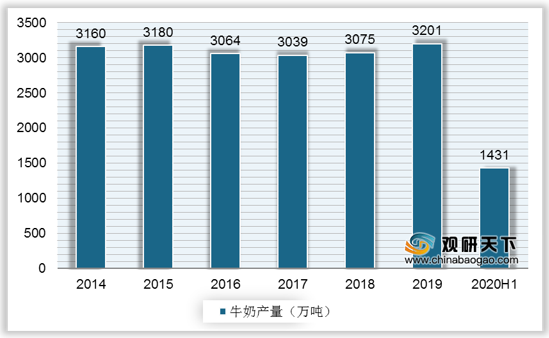
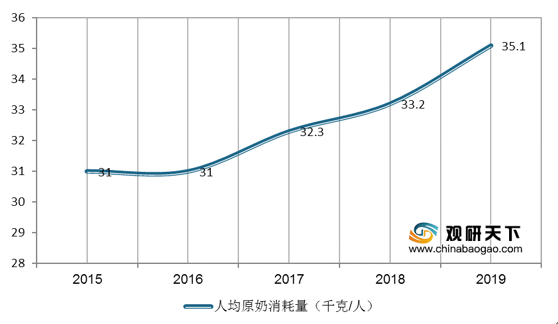
我国乳制品消费结构主要以牛乳为主,因此,上游供应商主要为奶牛养殖企业。虽然近年来,我国奶牛存栏量不断下滑,2019年,我国奶牛存栏数或将跌破1000万头,但是,牛奶产量并未受此影响,2019年我国牛奶产量仍然实现了一定幅度的增长,产量达3201万吨,同比增长4.1%。但是在物价上涨的环境下,牛奶市场在恶性竞争中利润在直线下降,上游供应商逐渐失去议价优势。
二、购买者的议价能力
大众消费者为乳制品的最终购买者,近年来,我国居民收入和支出不断上升,在乳制品市场拥有较强的消费能力,加上近些年食品安全问题受到社会的广泛关注,乳制品的的品牌不胜枚举,包括国产品牌、外资进口产品,在一定程度上为消费者提供大量的选择,因此,购买者具有较强的议价能力。
三、新进入者的威胁
进入乳制品行业,新加入者主要受到法规、规模、品牌、渠道和技术等壁垒限制。近年来,国家对乳制品行业的干预逐步加强,连续出台多项审查和改革措施,使得进入该行业的法规壁垒和规模壁垒不断提高。其次,品牌效应成为乳制品行业的争夺焦点,而品牌的建立除了需要长时间的市场培育外,还要面对市场的不确定性因素而导致的较高风险。此外,新进入者还需要构建通往消费者的渠道,而在这方面新进入者往往存在一定劣势。加上乳制品行业同质化的产品越来越多,市场竞争异常激烈,新进入者必须开发新技术、新工艺、新原料,形成企业自身特有或独有的核心技术及专利产品。综合来看,新进入者的威胁较弱。
| 壁垒 |
特征 |
| 法规壁垒 |
根据工信部与发改委颁布的《乳制品工业产业政策(2009年修订)》规定:“项目建设实行核准制,按照《政府核准的投资项目目录》执行。进入乳制品工业的出资人必须具有稳定可控的奶源基地,经济实力和抗风险能力强,管理经验丰富,信誉好,社会责任感强;乳制品工业发展要实现规模经济,突出起始规模。”与此同时,有关部门对乳制品加工企业食品安全监管标准的提高、对新进入市场的乳品企业在检验设备的投入要求,也增加了进入的难度。 |
| 规模壁垒 |
进入乳制品行业,需要具备一定的资源优势和资本实力,在奶源建设、设备和厂房投入以及销售渠道、物流配送体系方面均需要大量投资,投资回收期较长,具有一定风险。乳制品行业领军企业,如伊利、蒙牛等已经发展成为拥有完整产业链的大型企业,具有明显的规模经济优势。在目前的市场条件下,进入乳制品行业并使品牌有一定知名度,需要的大量营销和研发投入,且极具风险性,若以较大的规模进行投入,则会遭到已有企业的激烈竞争;若以较小的规模投入,则难以满足市场激烈竞争对产品研发和加工工艺及水平的较高要求,企业在区域市场竞争中明显处于弱势。 |
| 品牌壁垒 |
乳制品行业属于消费品行业中的一个细分行业——同绝大多数消费品行业类似,乳制品产品的品牌获得消费者的认可是长期且投入较高的一个过程。目前市场上乳制品种类繁多,产品同质化严重,消费者对市场中已有的品牌形成了认同感,新进入者不得不进行大量投入以宣传新品牌,同时进行技术创新,实现产品差异化,才能最终树立自己的品牌形象,让倾向于购买已有品牌产品的消费者转变态度。这一过程需要较长时间的市场培育,且由于市场的不确定性因素导致风险较高。因此,消费者对于产品品牌的认知度,构成了乳制品行业的品牌壁垒。 |
| 渠道壁垒 |
新进入者除了推出产品,还需要构建通往消费者的渠道。在这方面,新进入者往往存在一定劣势,比如最初很难获得经销商的信任、必须支付更昂贵的代价;进入商超的货架必须以打折、促销等方式才可能获得允许,加重了进入成本。另一方面,随着消费升级和消费者健康观念的提升,巴氏杀菌奶在乳制品消费中的比重呈逐年上升的态势,而巴氏杀菌奶其独特的全程冷链运输、保存、销售的渠道体系,需要乳制品企业具备一定资本和技术实力来保障实施。上述因素一并构成了进入乳制品行业的渠道壁垒。 |
| 技术壁垒 |
随着国内乳制品市场的发展,国外乳制品巨头纷纷进入市场,参与市场竞争,同质化的产品越来越多,市场竞争异常激烈。企业要在行业内占据有利的竞争地位,需在技术研发上进行大量投入,以开发新技术、新工艺、新原料,形成企业自身特有或独有的核心技术及专利产品。 |
四、替代品的威胁
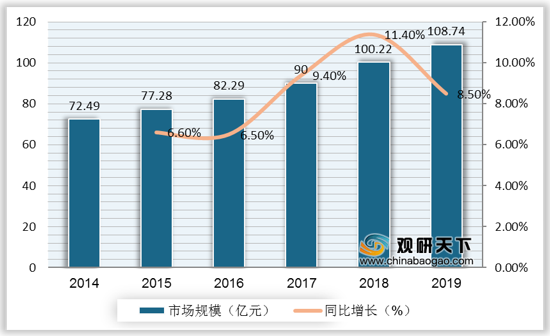
虽然乳制品具有丰富的营养价值和保健功能,但是由于其成本较高,加上部分人群存在乳糖不耐受症状,因此,具有原料充足、价格低廉、无乳糖等优势的豆奶,拥有较为广阔的替代前景。在中国,豆奶具有广泛而良好的群体消费基础,2014-2019年我国豆奶市场规模呈现增长态势,2019年的市场规模达108.74亿元,同比增长8.5%。
五、同业竞争者的竞争程度
虽然我国乳制品企业众多,但经过多年发展,我国乳制品行业集中度持续提升,呈稳定的双寡头格局,行业 CR2自2012年的34.4%提升至2020年的48%。

欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国乳制品市场调研报告-产业供需现状与投资商机研究》
《2021年中国乳制品市场调研报告-行业竞争格局与未来趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








