
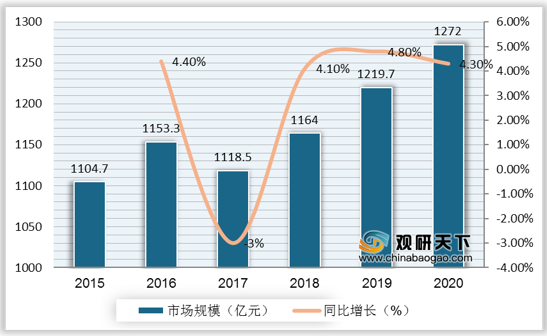
果汁饮料是用新鲜或冷藏水果为原料经过物理方法如压榨、离心、萃取等得到的汁液产品,我国果汁及果汁饮料的生产在进入九十年代才有较快的发展。2015-2020年期间我国果汁行业市场规模呈波动增长态势,2020年我国果汁市场规模将达到1272亿元,同比增长4.3%。
一、供应商的议价能力
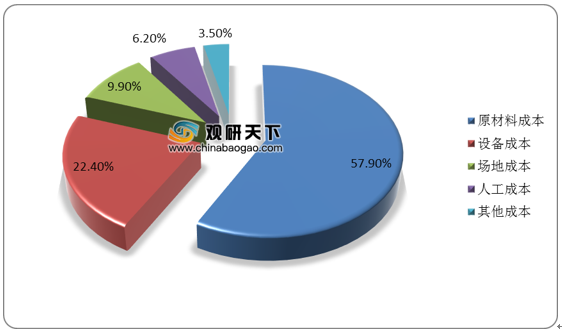
在果汁企业生产成本结构中,原材料成本占果汁生产企业成本的57.9%,在生产成本中占比最高。我国水果资源丰富,水果种植企业及加工企业众多,竞争激烈,因此,水果供应商议价能力相对较弱。
二、购买者的议价能力
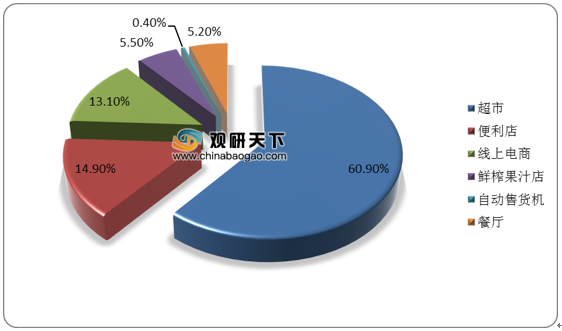
我国果汁行业零售渠道主要为超市,其占比达60.9%。我国超市众多,像沃尔玛、家乐福这样的大超市,其铺路费、进场费等很高,大多选择具有相当品牌效应的果汁饮品,议价能力较强。至于中小卖场、小店铺等,对价格敏感,替代产品多,议价能力也较强。
三、新进入者的威胁
经过多年的发展,我国果汁饮料规模经济已经形成,新进入者需要冒着现有企业强力反击的风险,以更大的生产规模进入,或者长期忍受产品搞成本劣势,以小规模进入,销售成本壁垒较高。其次,果汁饮料企业属于设备生产型企业,拥有好的设备生产线、优良的加工技术,则对竞争者的封锁能力更强。因此,新进入者的威胁较弱。
四、替代品的威胁
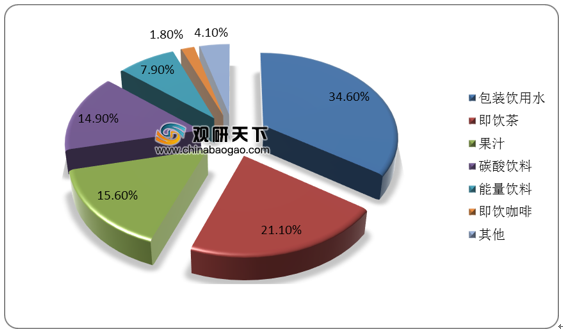
一直以来,中国饮料市场以包装饮用水、即饮茶饮料和碳酸饮料为主,因此,果汁饮料需要面临其他饮品的冲击,若替代品的价格较低,就会使果汁饮品的价格上限处于低水平,意味着收益被限制。因此,果汁饮料的替代品威胁较强。
五、同业竞争者的竞争程度
中国果汁饮料竞争激烈,在现有市场上主要存在三股竞争力量:一支是台湾地区的企业统一和康师傅;一支包括汇源、娃哈哈、农夫果园等内地知名企业;还有一支是大的跨国企业如可口可乐、百事可乐等。但目前我国果汁行业集中度分散,2019年,中国果汁行业CR3品牌集中地仅为26.9%。

欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国果汁饮料市场调研报告-市场运营现状与发展趋势研究》
《2020年中国果汁饮料市场调研报告-产业规模现状与发展前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
2015-2020年中国果汁行业市场规模
数据来源:公开资料
一、供应商的议价能力
在果汁企业生产成本结构中,原材料成本占果汁生产企业成本的57.9%,在生产成本中占比最高。我国水果资源丰富,水果种植企业及加工企业众多,竞争激烈,因此,水果供应商议价能力相对较弱。
2019年我国果汁企业生产成本结构
数据来源:公开资料
二、购买者的议价能力
我国果汁行业零售渠道主要为超市,其占比达60.9%。我国超市众多,像沃尔玛、家乐福这样的大超市,其铺路费、进场费等很高,大多选择具有相当品牌效应的果汁饮品,议价能力较强。至于中小卖场、小店铺等,对价格敏感,替代产品多,议价能力也较强。
2019年我国果汁行业零售渠道结构
数据来源:公开资料
三、新进入者的威胁
经过多年的发展,我国果汁饮料规模经济已经形成,新进入者需要冒着现有企业强力反击的风险,以更大的生产规模进入,或者长期忍受产品搞成本劣势,以小规模进入,销售成本壁垒较高。其次,果汁饮料企业属于设备生产型企业,拥有好的设备生产线、优良的加工技术,则对竞争者的封锁能力更强。因此,新进入者的威胁较弱。
四、替代品的威胁
一直以来,中国饮料市场以包装饮用水、即饮茶饮料和碳酸饮料为主,因此,果汁饮料需要面临其他饮品的冲击,若替代品的价格较低,就会使果汁饮品的价格上限处于低水平,意味着收益被限制。因此,果汁饮料的替代品威胁较强。
2019年我国各类饮料销售额占比
数据来源:公开资料
五、同业竞争者的竞争程度
中国果汁饮料竞争激烈,在现有市场上主要存在三股竞争力量:一支是台湾地区的企业统一和康师傅;一支包括汇源、娃哈哈、农夫果园等内地知名企业;还有一支是大的跨国企业如可口可乐、百事可乐等。但目前我国果汁行业集中度分散,2019年,中国果汁行业CR3品牌集中地仅为26.9%。
2019年我国果汁饮料行业品牌竞争格局
数据来源:公开资料(TC)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国果汁饮料市场调研报告-市场运营现状与发展趋势研究》
《2020年中国果汁饮料市场调研报告-产业规模现状与发展前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








