
奶茶,传统意义上为牛奶与茶的结合。相较于传统奶茶,新式茶饮更强调在原材料(以及配料)选择、生产流程、门店运营上做出升级和创新,以确保为消费者提供更高质的产品和服务,从而创造独特的品牌文化并提升品牌价值。
一、供应商的议价能力
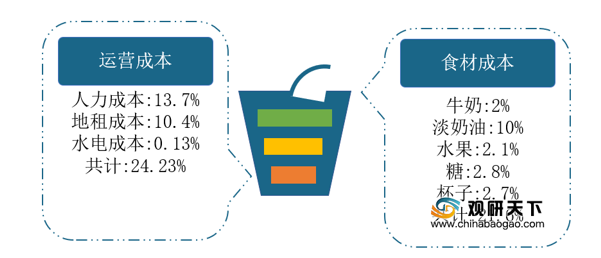
我国奶茶行业的供应商主要是原材料供应商、房东与员工。目前,市面上到处都是奶茶加盟店,原材料采购由奶茶加盟店总部统一大批量采购,统一配送,成本下降,而且市场原材料供应商众多,竞争激烈,原材料供应商的讨价还价能力较弱。奶茶店店面大小一般在20~80㎡,房东有权利选择租与不租,好的地段也不愁没人要,房东的讨价还价能力很强。奶茶店有权利控制薪酬,也有权力选择是否雇佣员工,员工的讨价还价能力较弱。
二、购买者的议价能力
奶茶购买者主要是16~25岁年龄段人群,人们基本可以接受奶茶价格,奶茶价格也基本符合消费者心理价位。而且奶茶价位宽泛,不同心理价位的消费者也可以选择符合自己心理价位的奶茶。除此之外,加盟奶茶店和直营奶茶店均是统一定价,几乎没有可以讨价还价的余地。因此,我国奶茶行业购买者的讨价还价能力很弱。
三、新进入者的威胁
奶茶属于休闲饮品,进入壁垒低,经营店面可大可小,设备和安置费用不高,资金需求少,技术简单。而且奶茶行业本就属于更新换代很快的行业,某个奶茶店倒下了,又会有更新颖、更吸引人的奶茶店出现,所以潜在进入者威胁很大。
从门店数量来看,2019年,我国新制茶饮门店数量为50万家左右;截至2020年6月底,受疫情影响,中国新制茶饮门店数量大致在48万家左右。
四、替代品的威胁
由于奶茶属于消费者一般生理需求性消费品,替代品颇多。如水、饮料、茶类、牛奶等都是奶茶的替代品。奶茶既可以是热饮,也可以是冷饮,在不同的季节面对何种饮品都有一定的优势,但是水、牛奶、饮料等价格都低于奶茶产品,具有价格上的吸引力。总体上来说,我国奶茶行业替代品威胁比较大。
五、同业竞争者的竞争程度
目前,我国奶茶行业进入门槛低,竞争压力较大,并且企业存活率极低。尤其在疫情的冲击下,一方面大量的奶茶长尾商家停业,另一方面是头部品牌的迅速扩张,品牌优势更加凸显,强者恒强。
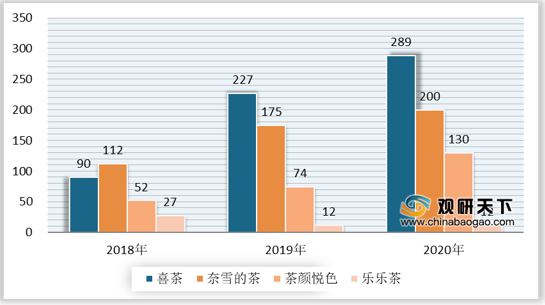
与此同时,2020年,超40亿元人民币进入新式茶饮市场。除了聚焦奈雪的茶和喜茶两大头部品牌外,资本也看到更多腰部品牌,如古茗、七分甜等。
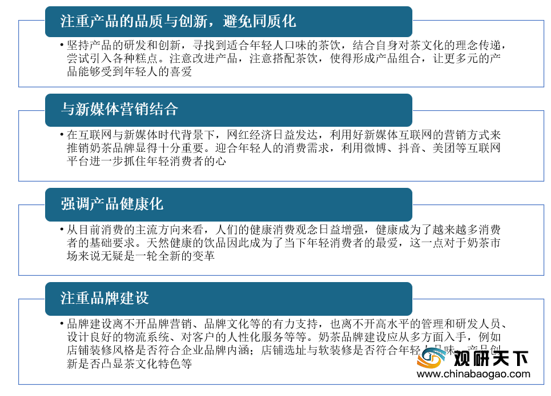
综上所述,通过波特五力模型分析可知,我国奶茶行业供应商和购买者议价能力较低,潜在进入者和替代品威胁较大,市场竞争压力较大。因此,我国奶茶行业应注重产品的品质与创新,避免同质化,深化互联网宣传,与新媒体营销结合, 强调产品健康化。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国奶茶市场分析报告-行业运营态势与前景评估预测》
《2021年中国奶茶产业分析报告-行业供需现状与发展商机研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com

一、供应商的议价能力
我国奶茶行业的供应商主要是原材料供应商、房东与员工。目前,市面上到处都是奶茶加盟店,原材料采购由奶茶加盟店总部统一大批量采购,统一配送,成本下降,而且市场原材料供应商众多,竞争激烈,原材料供应商的讨价还价能力较弱。奶茶店店面大小一般在20~80㎡,房东有权利选择租与不租,好的地段也不愁没人要,房东的讨价还价能力很强。奶茶店有权利控制薪酬,也有权力选择是否雇佣员工,员工的讨价还价能力较弱。
某头部茶饮品牌每杯茶饮成本构成
数据来源:公开资料整理
二、购买者的议价能力
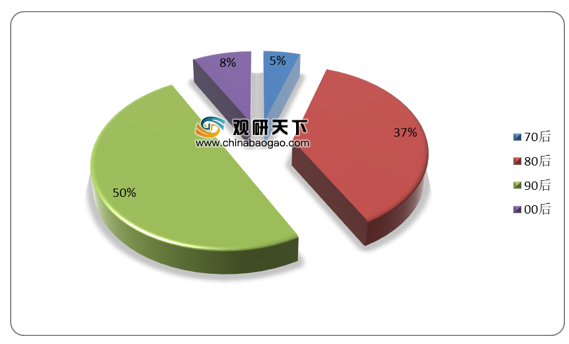
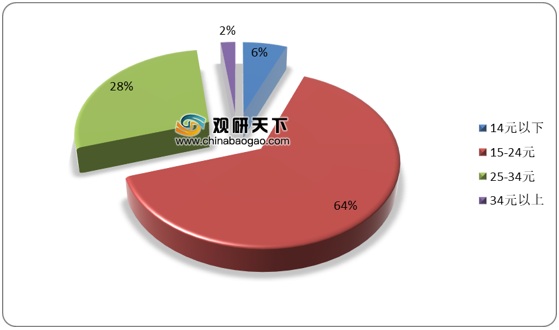
奶茶购买者主要是16~25岁年龄段人群,人们基本可以接受奶茶价格,奶茶价格也基本符合消费者心理价位。而且奶茶价位宽泛,不同心理价位的消费者也可以选择符合自己心理价位的奶茶。除此之外,加盟奶茶店和直营奶茶店均是统一定价,几乎没有可以讨价还价的余地。因此,我国奶茶行业购买者的讨价还价能力很弱。
2020年我国新式茶饮消费人群年龄分布情况
数据来源:公开资料整理
2020年我国新式茶饮消费者单品价格偏好占比情况
数据来源:公开资料整理
三、新进入者的威胁
奶茶属于休闲饮品,进入壁垒低,经营店面可大可小,设备和安置费用不高,资金需求少,技术简单。而且奶茶行业本就属于更新换代很快的行业,某个奶茶店倒下了,又会有更新颖、更吸引人的奶茶店出现,所以潜在进入者威胁很大。
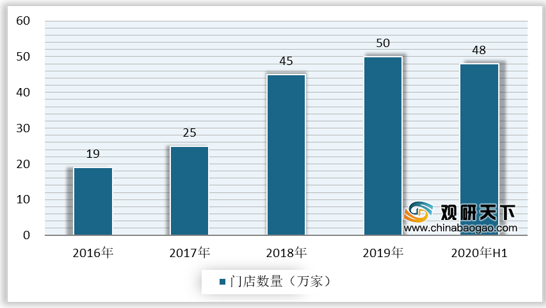
从门店数量来看,2019年,我国新制茶饮门店数量为50万家左右;截至2020年6月底,受疫情影响,中国新制茶饮门店数量大致在48万家左右。
2016-2020年上半年中国新制茶饮门店数量统计情况
数据来源:高德地图
四、替代品的威胁
由于奶茶属于消费者一般生理需求性消费品,替代品颇多。如水、饮料、茶类、牛奶等都是奶茶的替代品。奶茶既可以是热饮,也可以是冷饮,在不同的季节面对何种饮品都有一定的优势,但是水、牛奶、饮料等价格都低于奶茶产品,具有价格上的吸引力。总体上来说,我国奶茶行业替代品威胁比较大。
五、同业竞争者的竞争程度
目前,我国奶茶行业进入门槛低,竞争压力较大,并且企业存活率极低。尤其在疫情的冲击下,一方面大量的奶茶长尾商家停业,另一方面是头部品牌的迅速扩张,品牌优势更加凸显,强者恒强。
2018-2020新式茶饮头部品牌门店增量对比
数据来源:喜茶、奈雪、茶颜悦色、乐乐茶官网
与此同时,2020年,超40亿元人民币进入新式茶饮市场。除了聚焦奈雪的茶和喜茶两大头部品牌外,资本也看到更多腰部品牌,如古茗、七分甜等。
2020年我国奶茶行业主要品牌融资情况
品牌 |
成立时间(年) |
主要品类 |
产品区间 |
最新融资披露 |
单店面积(m2) |
商业模式 |
奈雪的茶 |
2015 |
13-35元 |
茶饮+软欧包 |
2020年6月,B轮,近亿美元,深创投 |
200-400 |
直营 |
喜茶 |
2012 |
茶饮 |
13-35元 |
2020年3月,D轮,未披露,高瓴资本和Coatue(蔻图资本) |
100-400 |
直营 |
古茗 |
2010 |
茶饮 |
10-20元 |
2020年7月,A轮,未披露,红杉资本中国基金和龙珠资本 |
25-30 |
直营+加盟 |
斟茶记 |
2019 |
茶饮 |
12-19元 |
2020年2月20日,天使轮,2000万元,湖南乐茶餐饮管理有限公司 |
60-120 |
直营+加盟 |
蜜雪冰城 |
1997 |
茶饮 |
5-10元 |
2020年10月,Pre-IPO轮,10-20亿元,高瓴资本和龙珠资本 |
=20 |
直营+加盟 |
七分甜 |
2015 |
茶饮 |
15-25元 |
2020年10月,A轮,1.5亿元人民币,顺为资本 |
20-60 |
直营+加盟 |
沪上阿姨 |
2013 |
茶饮 |
10-20元 |
2020年11月,A轮,近亿元人民币,嘉御资本 |
15-30 |
直营+加盟 |
数据来源:互联网
综上所述,通过波特五力模型分析可知,我国奶茶行业供应商和购买者议价能力较低,潜在进入者和替代品威胁较大,市场竞争压力较大。因此,我国奶茶行业应注重产品的品质与创新,避免同质化,深化互联网宣传,与新媒体营销结合, 强调产品健康化。
我国奶茶行业发展策略
数据来源:公开资料整理(WYD)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国奶茶市场分析报告-行业运营态势与前景评估预测》
《2021年中国奶茶产业分析报告-行业供需现状与发展商机研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








