
盐行业上游行业为煤炭、电力等能源行业。制盐所需能源在盐产品成本结构中占比较大,因此能源价格的波动对制盐成本产生较大影响。能源行业属周期性行业,其发展状况直接取决于经济周期的变动。
制盐行业的主要下游产业为两碱化工行业,其发展状况直接影响盐行业的市场需求情况。近年来,随着国内经济步入下行周期,两碱化工行业亦陷入低迷期,制盐行业同样受到一定负面影响。
总体来看,盐行业的上游能源行业及下游两碱化工行业的发展均与宏观经济情况密切相关,具有较强的经济周期性,因而导致盐行业的市场状况在很大程度上也受宏观经济形势的影响。
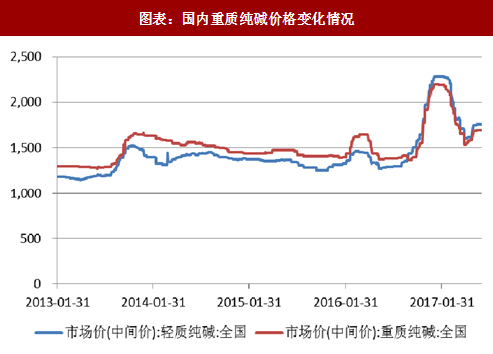
与国外发达国家和地区相比,我国原盐消费结构中,两碱工业耗盐占比较高,其下游纯碱行业和氯碱行业是制盐行业的主要消费行业,目前已形成以纯碱行业和氯碱行业为龙头、下游产品快速发展的盐化工产业格局。截至2014年底,全国纯碱产能达3,159.78万吨;产量为2,514.20万吨,较2013年同比增加3.49%。自2015年开始,受供给侧改革带动,纯碱产能开始削减,到当年末,纯碱产能为2,907万吨,较上一年减少了约8.00%,但产量依旧有少量上升,达2,591.80 万吨。其后,在2016年,受益于供给侧改革持续深化带来的产能退出,叠加下半年环保巡视与煤价等上涨因素,纯碱价格一路攀升,创历史新高:截至 2017 年6月,国内重质纯碱价格为1,689元/吨,较2013年低位价格增长47.25%轻质纯碱价格为1,750元/吨,较2013年低位价格增长了36.83%。
烧碱方面,以中国为代表的新兴国家氯碱行业依托本地经济发展和市场需求,规模实力快速扩张,并已迅速成为全球氯碱工业中的重要成员之一,全国烧碱产能已由2005年的1,471万吨/年增长至2015年的3,873万吨/年,增长幅度达163.29%。
参考观研天下发布《2018年中国无机盐行业分析报告-市场深度分析与发展前景研究》
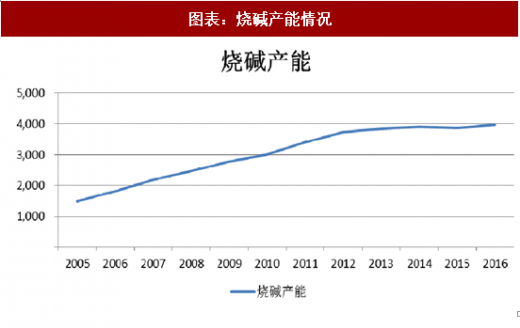
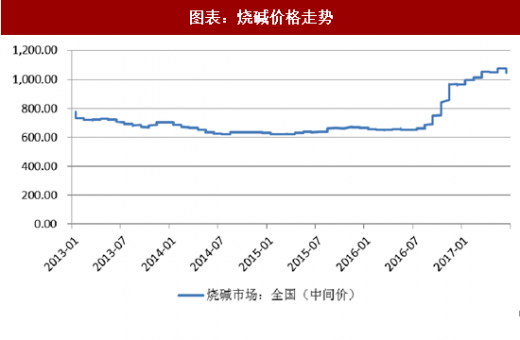
由于宏观大环境景气度不佳,下游化工行业大多进入低迷期;加之部分行业如平板玻璃等自身亦面临繁重的淘汰落后产能的任务,使得两碱化工行业产能过剩的局面日益严重。2014 全年,受行业整体环境低迷的影响,我国两碱化工行业新开工及扩建项目减少,产能增幅明显减缓,行业处于更新换代、产能淘汰的转型期。与纯碱行业类似,烧碱行业状况在2015年出现转折。随着去产能政策的落地,在经历了连续十年的高速增长后,全国烧碱产能增速在2016年开始放缓,至2016年底,全国烧碱产能为3,945万吨;与此同时,下游氧化铝、造纸、印染等行业开始复苏,市场需求逐步提升。受上述因素共同影响,烧碱价格开始持续上涨,并在2016年下半年呈加速上涨态势,一路突破了1,000元/吨的历史高位。截至目前,受益于下游行业市场需求持续旺盛,烧碱行业继续保持高位调整的行业状态。
制盐行业的主要下游产业为两碱化工行业,其发展状况直接影响盐行业的市场需求情况。近年来,随着国内经济步入下行周期,两碱化工行业亦陷入低迷期,制盐行业同样受到一定负面影响。
总体来看,盐行业的上游能源行业及下游两碱化工行业的发展均与宏观经济情况密切相关,具有较强的经济周期性,因而导致盐行业的市场状况在很大程度上也受宏观经济形势的影响。
与国外发达国家和地区相比,我国原盐消费结构中,两碱工业耗盐占比较高,其下游纯碱行业和氯碱行业是制盐行业的主要消费行业,目前已形成以纯碱行业和氯碱行业为龙头、下游产品快速发展的盐化工产业格局。截至2014年底,全国纯碱产能达3,159.78万吨;产量为2,514.20万吨,较2013年同比增加3.49%。自2015年开始,受供给侧改革带动,纯碱产能开始削减,到当年末,纯碱产能为2,907万吨,较上一年减少了约8.00%,但产量依旧有少量上升,达2,591.80 万吨。其后,在2016年,受益于供给侧改革持续深化带来的产能退出,叠加下半年环保巡视与煤价等上涨因素,纯碱价格一路攀升,创历史新高:截至 2017 年6月,国内重质纯碱价格为1,689元/吨,较2013年低位价格增长47.25%轻质纯碱价格为1,750元/吨,较2013年低位价格增长了36.83%。
图表:国内重质纯碱价格变化情况
参考观研天下发布《2018年中国无机盐行业分析报告-市场深度分析与发展前景研究》
图表:烧碱产能情况
图表:烧碱价格走势
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








