
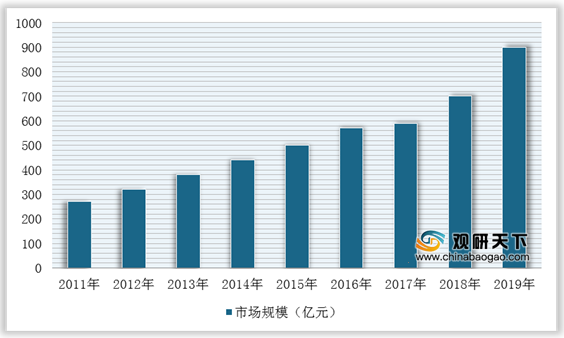
凉茶是一种传统中草药植物性饮料的统称,主要将药性寒凉和能消解人体内热的中草药煎水做饮料喝,可以消除夏季人体内的暑气,或治疗冬日干燥引起的喉咙疼痛等疾患。根据数据显示,我国凉茶行业整体呈上升趋势,2019年市场规模约达800亿元以上。
一、供应商的议价能力
供应方主要是通过提高投入要素价格与降低单位价值质量的能力,来影响行业中现有企业的赢利能力与产品竞争力。目前,我国凉茶行业的供应商主要为金银花等中药材原材料商。国内部分凉茶生产商有自己的原料种植地和物流运输链条,所以供应商讨价还价能力较弱。比如,加多宝已经与几大传统的种植基地建立了合作,而且采用的是“企业+种植基地+农户”的共同种植和定向采购模式,分别在9个省份建立了已达10万亩不同的原料种植基地,大多数的原料链条﹑运输链条都在加多宝的掌握之中。
二、购买者的议价能力
购买者是指接受或消费产品的组织或个人,而购买者的议价力则泛指顾客或消费者的讨价还价或侃价的能力,主要表现为购买者借助是否消费、消费多少和如何消费等侃价行为来增加自身效用而降低产业利润的能力。目前市面上的凉茶主要作为饮料来使用,药物治疗方面效果较弱,所以替代品较多,购买者议价能力较强。
三、新进入者的威胁
潜在进入者会给该行业带来新的生产能力、新资源,同时也在现有的企业市场份额中瓜分一席之地,这就会激化市场竞争,从而导致行业盈利水平降低,甚至严重的话还有可能危及到现有企业的生存。目前,我国凉茶市场主要由加多宝、王老吉﹑和其正所占领,三家公司都已经初步形成了规模经济,原料﹑产品、运输、销售渠道﹑售后服务等这一整个产业链也日趋于完善,再者凉茶企业几乎都有独特的配方技术。因此,这些对于新进入者来说,其进入的壁垒很大,需要在该行业内投入大量的资金与人力,对行业威胁较小。
四、替代品的威胁
替代产品的替代威胁来自行业或产业外部,在波特五力模型中是一种离行业或产业最远但又绝对不容忽视的竞争力量。替代品是指其他产业或企业提供的能够为客户带来相似消费体验的产品或服务。替代产品威胁力的大小受制于替代产品对现有产品的替代程度,替代程度越大,威胁力越强;若某种产品的替代产品较少,那么它所面临的替代威胁就越小。替代品的威胁对凉茶行业来说很大,尤其是面对产品的多样性,消费者行为趋于多样化,企业都在探索着消费者的心理,从而不断开发新的产品。

五、同业竞争者的竞争程度
目前,我国凉茶行业呈现出二分天下的市场格局。其中,加多宝市场份额占比达到50%以上;其次是王老吉,约占市场份额的43%左右,而其他凉茶品牌市场份额仅占5%左右。

同时,在2020年中国凉茶品牌力指数排行榜中,王老吉、加多宝、和其正位列排行榜前三,C-BPI得分分别为669.3、554.6、415.1;同仁堂排名第四,是今年新上榜的凉茶品牌。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国凉茶市场调研报告-市场规模现状与发展趋势分析》
《2020年中国凉茶市场前景研究报告-行业运营态势与发展趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
2011-2019年我国凉茶行业市场规模统计情况
数据来源:公开资料整理
一、供应商的议价能力
供应方主要是通过提高投入要素价格与降低单位价值质量的能力,来影响行业中现有企业的赢利能力与产品竞争力。目前,我国凉茶行业的供应商主要为金银花等中药材原材料商。国内部分凉茶生产商有自己的原料种植地和物流运输链条,所以供应商讨价还价能力较弱。比如,加多宝已经与几大传统的种植基地建立了合作,而且采用的是“企业+种植基地+农户”的共同种植和定向采购模式,分别在9个省份建立了已达10万亩不同的原料种植基地,大多数的原料链条﹑运输链条都在加多宝的掌握之中。
二、购买者的议价能力
购买者是指接受或消费产品的组织或个人,而购买者的议价力则泛指顾客或消费者的讨价还价或侃价的能力,主要表现为购买者借助是否消费、消费多少和如何消费等侃价行为来增加自身效用而降低产业利润的能力。目前市面上的凉茶主要作为饮料来使用,药物治疗方面效果较弱,所以替代品较多,购买者议价能力较强。
三、新进入者的威胁
潜在进入者会给该行业带来新的生产能力、新资源,同时也在现有的企业市场份额中瓜分一席之地,这就会激化市场竞争,从而导致行业盈利水平降低,甚至严重的话还有可能危及到现有企业的生存。目前,我国凉茶市场主要由加多宝、王老吉﹑和其正所占领,三家公司都已经初步形成了规模经济,原料﹑产品、运输、销售渠道﹑售后服务等这一整个产业链也日趋于完善,再者凉茶企业几乎都有独特的配方技术。因此,这些对于新进入者来说,其进入的壁垒很大,需要在该行业内投入大量的资金与人力,对行业威胁较小。
四、替代品的威胁
替代产品的替代威胁来自行业或产业外部,在波特五力模型中是一种离行业或产业最远但又绝对不容忽视的竞争力量。替代品是指其他产业或企业提供的能够为客户带来相似消费体验的产品或服务。替代产品威胁力的大小受制于替代产品对现有产品的替代程度,替代程度越大,威胁力越强;若某种产品的替代产品较少,那么它所面临的替代威胁就越小。替代品的威胁对凉茶行业来说很大,尤其是面对产品的多样性,消费者行为趋于多样化,企业都在探索着消费者的心理,从而不断开发新的产品。
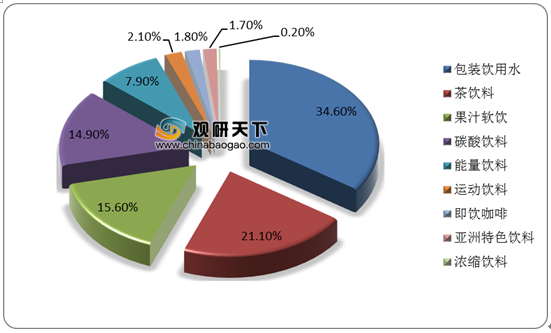
2019年中国软饮料市场细分构成
数据来源:公开资料整理
影响年轻人茶饮料消费因素
数据来源:公开资料整理
五、同业竞争者的竞争程度
目前,我国凉茶行业呈现出二分天下的市场格局。其中,加多宝市场份额占比达到50%以上;其次是王老吉,约占市场份额的43%左右,而其他凉茶品牌市场份额仅占5%左右。
中国凉茶行业市场份额占比
数据来源:公开资料整理
同时,在2020年中国凉茶品牌力指数排行榜中,王老吉、加多宝、和其正位列排行榜前三,C-BPI得分分别为669.3、554.6、415.1;同仁堂排名第四,是今年新上榜的凉茶品牌。
2020年中国凉茶品牌力指数排行榜
| 排名 |
品牌 |
C-BPI得分 |
| 1 |
王老吉 |
669.3 |
| 2 |
加多宝 |
554.6 |
| 3 |
和其正 |
415.1 |
| 4 |
同仁堂 |
275.4 |
| 5 |
黄振龙 |
252.1 |
| 6 |
板蓝花 |
230.3 |
| 7 |
娃哈哈 |
218.7 |
| 8 |
邓老 |
215.9 |
| 9 |
徐其修 |
213.8 |
| 10 |
统一 |
186.6 |
数据来源:公开资料整理(WYD)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国凉茶市场调研报告-市场规模现状与发展趋势分析》
《2020年中国凉茶市场前景研究报告-行业运营态势与发展趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








