
一、供应商的议价能力
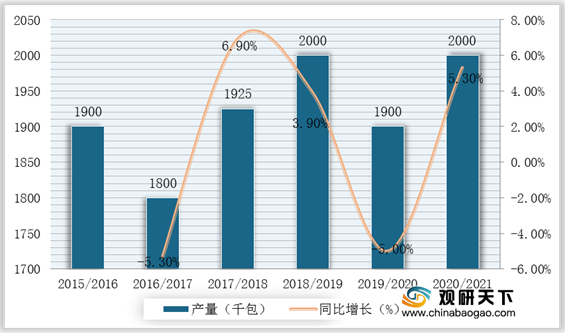
供方主要通过提高投入要素价格和降低产品质量的方式来影响行业中现有企业的盈利能力与产品竞争力,供方力量的强弱主要取决于他们所提供给买主投入要素的重要性。目前,我国咖啡行业供应商主要包括中小咖农、种植基地以及国外高品质庄园,市场集中度较低,从而导致价值贡献约占1%,且议价能力较弱,利润空间较低,依靠中游的收购。
二、购买者的议价能力
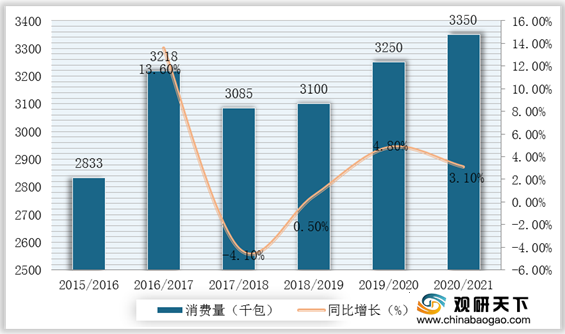
购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。目前,我国咖啡行业买方的购买数量较小且比较分散;买方从咖啡零售行业购买的产品是非标准化或差异化的产品,信息的不对称导致买方很难获得完整全套的信息。因此,在国内咖啡市场的这些情况下,使得消费者基本不具备议价能力。
三、新进入者的威胁
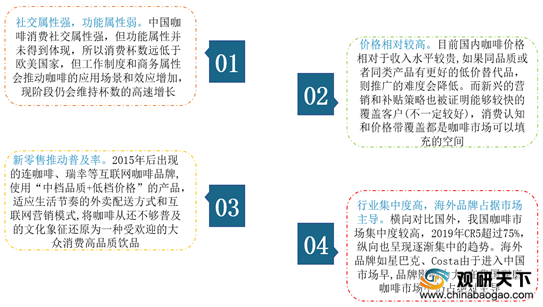
我国咖啡行业高额的投入、已形成的规模经济以及消费者对品牌的高认知度,都提升了该行业的进入壁垒,新进入者将面临资金和市场的双重考验。此外,新进入者可能引起星巴克等行业领军企业的强烈反应甚至报复。因此,进入威胁较低。
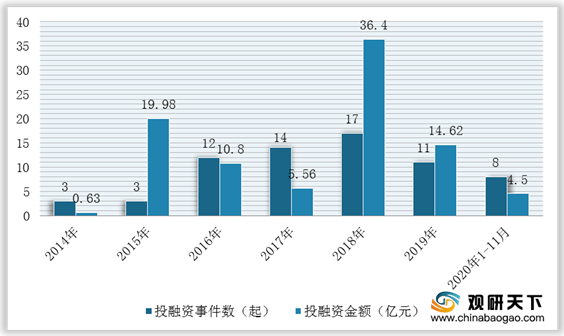
根据IT桔子数据,2019-2020年11月,我国咖啡行业共发生投融资事件19起,其中共有12家企业获得融资,其中仅三顿半一家企业在不到两年的时间内完成5次融资,平均不到3个月一次融资。
| 时间 |
公司名称 |
轮次 |
金额 |
投资方 |
产品领域 |
| 2020/10/30 |
SEngine鹰集咖啡 |
战略投资 |
数千万人民币 |
欧游集团 |
咖啡馆 |
| 2020/9/4 |
连咖啡 |
C轮 |
数千万人民币 |
未透露 |
咖啡馆 |
| 2020/9/2 |
三顿半 |
B轮 |
亿元及以上人民币 |
红杉资本中国(领投)、峰瑞资本 |
精品零售咖啡 |
| 2020/6/30 |
Yao咖 |
种子轮 |
100万人民币 |
东方阳木、魔饮咖啡 |
精品零售咖啡 |
| 2020/6/2 |
永璞咖啡 |
天使轮 |
1000万人民币 |
宽窄创投、昕先投资(领投)、亲亲食品战投 |
精品零售咖啡 |
| 2020/5/12 |
时莘SECRE |
A轮 |
数千万人民币 |
弘晖资本 |
精品零售咖啡 |
| 2020/3/25 |
三顿半 |
A+轮 |
数千万美元 |
红杉资本中国 |
精品零售咖啡 |
| 2020/2/17 |
沃欧咖啡 |
天使轮 |
3500万人民币 |
未透露 |
速溶零售咖啡 |
| 2019/11/26 |
时萃SECRE |
天使轮 |
1000万人民币 |
远望资本、夏一平 |
精品零售咖啡 |
| 2019/11/19 |
三顿半 |
A+轮 |
数千万人民币 |
天图投资、峰瑞资本 |
精品零售咖啡 |
| 2019/10/18 |
Kupper氮普 |
种子轮 |
未透露 |
闪易科技 |
咖啡社交平台 |
| 2019/9/9 |
挪瓦咖啡 |
天使轮 |
数百万人民币 |
三七互娱 |
咖啡馆 |
| 2019/7/19 |
鼎加弘思 |
B轮 |
未透露 |
洪泰基金 |
精品零售咖啡 |
| 2019/4/24 |
连咖啡 |
B+轮 |
2.06亿人民币 |
高榕资本、启明创投 |
咖啡馆 |
| 2019/4/18 |
瑞幸咖啡 |
B+轮 |
1.5亿美元 |
黑岩 |
咖啡馆 |
| 2019/4/12 |
时萃SECRE |
种子轮 |
500万人民币 |
夏一平 |
精品零售咖啡 |
| 2019/4/12 |
立普世咖啡 |
Pre-A轮 |
数百万人民币 |
中岭燕园基金 |
一站式咖啡解决方案 |
| 2019/3/20 |
三顿半 |
A轮 |
数千万人民币 |
天图资本 |
精品零售咖啡 |
| 2019/1/28 |
三顿半 |
Pre-A轮 |
1000万人民币 |
峰瑞资本 |
精品零售咖啡 |
四、替代品的威胁
咖啡行业的价值链包含原料、工艺、生产、技术、营销、服务等多个环节,资源独特且配置合理,这就导致其他企业很难有效模仿。因此,替代品或服务的威胁较小。
五、同业竞争者的竞争程度
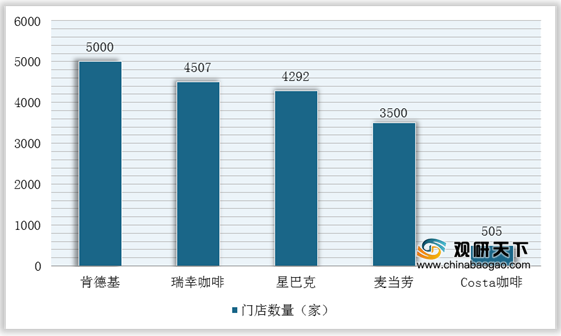
肯德基、麦当劳作为老牌快餐连锁店,在中国大陆范围内门店数量相对较高;瑞幸咖啡短短几年内与星巴克并肩成为国内两大连锁咖啡专营店巨头,远超Costa咖啡等连锁品牌的线下门店数量。
在即饮咖啡领域,雀巢凭借出色的咖啡体系在国内一家独大,占据超过四成的市场,处于领先地位。

欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国咖啡市场调研报告-产业规模现状与发展规划趋势》
《2021年中国多功能咖啡机市场分析报告-市场运营现状与发展趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








