一、乳制品主要出口国供给开始恢复
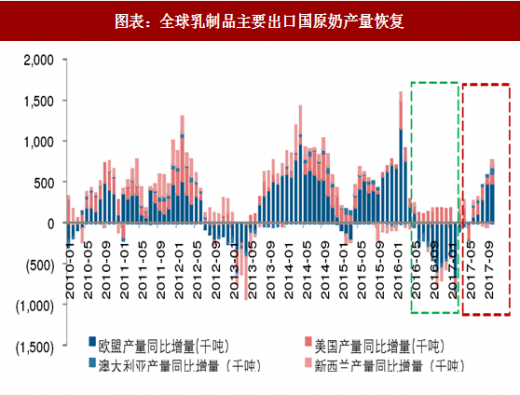
乳制品主要出口国供给端结束下滑趋势,自 2017 年 3 月开始实现正增长。主要出口国新西兰、欧盟、美国、澳大利亚,原奶产量同比增速自 2016 年 6 月开始下滑,6-12 月分别同比下滑 0.7%、0.4%、0.9%、1.1%、2.5%、2.1%、1.6%,供给收缩是 2016 年 6 月至 12 月国际大包粉价格上涨的主要原因。但是自 2017 年 3 月开始主要出口国原奶产量开始恢复增长,2017 年 3-10 月原奶产量分别同比变动 0.8%、1.1%、-1%、1.2%、1.4%、2.0%、2.4%、3.2%,国际主要乳制品出口国供给开始恢复,是全球原奶价格上涨乏力的主要原因。

 二、奶农实现盈利,单产提升驱动原奶供给恢复
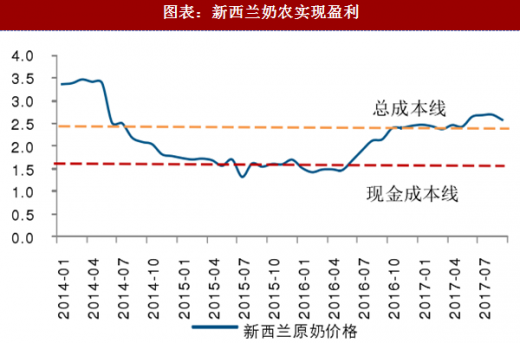
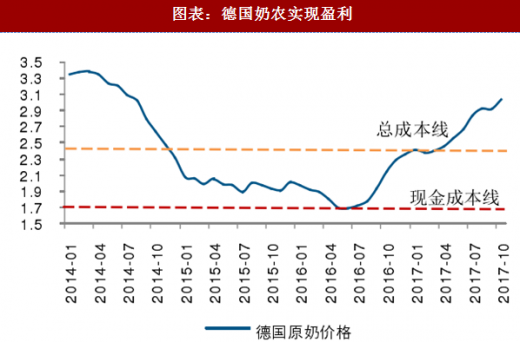
欧盟和新西兰奶农开始实现盈利,提升奶农积极性。欧盟 2015 年 3 月取消牛奶配额制,原奶产量大幅增加,奶农亏损严重,自 2017 年 4 月奶农实现盈利,产量开始恢复。新西兰奶农自 2014 年底原奶价格低于现金成本线,奶农已经连续亏损两年,2017 年 4 月开始奶农开始实现盈利。
参考观研天下发布《2018-2023年中国原奶市场运营态势与行业市场需求调研报告》
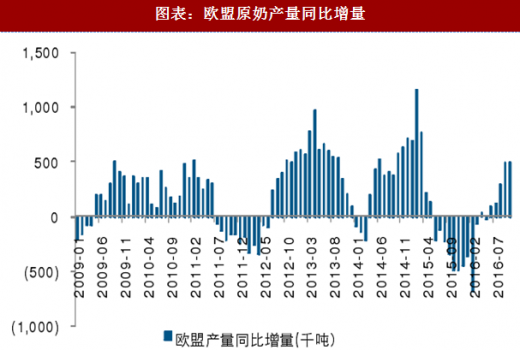
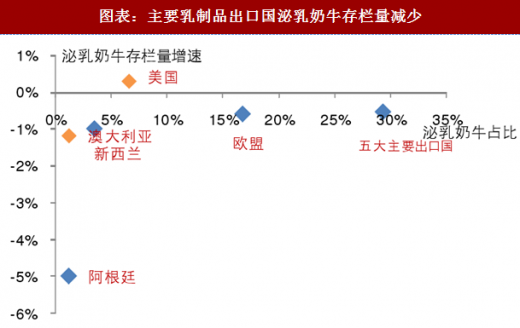
单产提升是原奶供给恢复的主要驱动因素。2017 年初泌乳奶牛存栏量减少,所以预计单产提升是原奶供给恢复的主要驱动因素。2017 年 3 月至 10 月,新西兰原奶产量分别同比变动 9.2%、6.3%、-0.7%、21.1%、11.7%、-1.6%、-1.6%、2.7%,欧盟原奶产量分别同比变动-0.5%、0.3%、-0.2%、0.7%、0.9%、2.3%、4.1%、4.1%。欧盟、新西兰单产恢复我们认为主要是奶农开始实现盈利,澳大利亚单产恢复,我们认为主要是去年影响单产量的天气因素消除。
乳制品主要出口国供给端结束下滑趋势,自 2017 年 3 月开始实现正增长。主要出口国新西兰、欧盟、美国、澳大利亚,原奶产量同比增速自 2016 年 6 月开始下滑,6-12 月分别同比下滑 0.7%、0.4%、0.9%、1.1%、2.5%、2.1%、1.6%,供给收缩是 2016 年 6 月至 12 月国际大包粉价格上涨的主要原因。但是自 2017 年 3 月开始主要出口国原奶产量开始恢复增长,2017 年 3-10 月原奶产量分别同比变动 0.8%、1.1%、-1%、1.2%、1.4%、2.0%、2.4%、3.2%,国际主要乳制品出口国供给开始恢复,是全球原奶价格上涨乏力的主要原因。
图表:全球乳制品主要出口国原奶产量恢复
图表:新西兰原奶产量同比增量

图表:欧盟原奶产量同比增量
欧盟和新西兰奶农开始实现盈利,提升奶农积极性。欧盟 2015 年 3 月取消牛奶配额制,原奶产量大幅增加,奶农亏损严重,自 2017 年 4 月奶农实现盈利,产量开始恢复。新西兰奶农自 2014 年底原奶价格低于现金成本线,奶农已经连续亏损两年,2017 年 4 月开始奶农开始实现盈利。
参考观研天下发布《2018-2023年中国原奶市场运营态势与行业市场需求调研报告》
单产提升是原奶供给恢复的主要驱动因素。2017 年初泌乳奶牛存栏量减少,所以预计单产提升是原奶供给恢复的主要驱动因素。2017 年 3 月至 10 月,新西兰原奶产量分别同比变动 9.2%、6.3%、-0.7%、21.1%、11.7%、-1.6%、-1.6%、2.7%,欧盟原奶产量分别同比变动-0.5%、0.3%、-0.2%、0.7%、0.9%、2.3%、4.1%、4.1%。欧盟、新西兰单产恢复我们认为主要是奶农开始实现盈利,澳大利亚单产恢复,我们认为主要是去年影响单产量的天气因素消除。
图表:新西兰奶农实现盈利
图表:德国奶农实现盈利
图表:主要乳制品出口国泌乳奶牛存栏量减少
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。