1、专业化分工导致零部件制造从整车制造中分离
汽车零部件行业为汽车行业发展的基础。随着世界经济全球化、市场一体化的发展,汽车生产过程中投资、生产、采购、销售及售后服务、研发等主要环节呈现出全球性配置的趋势。随着市场竞争的加剧,世界各大整车制造商纷纷改革供应体制,实行全球生产和采购策略,并终导致汽车零部件制造从整车制造中剥离出来、独立面对市场的形势。整车制造商与汽车零部件供应商的剥离提高了彼此的专业化分工程度,汽车零部件供应商在整车开发和生产过程中的介入程度亦越来越深。2、汽车零部件供应商呈金字塔型分布
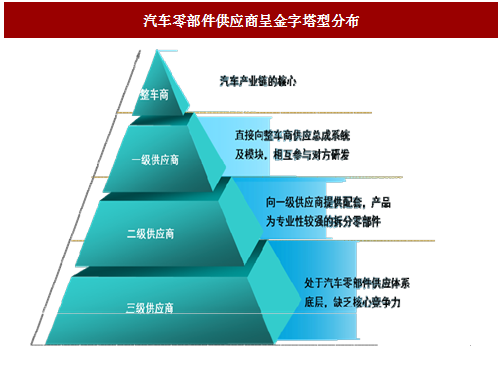
汽车零部件供应商按其供应商地位可分为三个级别:I、 一级供应商直接向整车制造商供货,双方形成直接的合作关系。一级供
应商不仅直接向整车制造商供应总成及模块,还与整车制造商相互参与对方的研发和设计,属于整车制造过程中参与度 高的供应商。
II、 二级供应商主要向一级供应商提供配套,二级供应商大都生产专业性较强的总成系统及模块拆分零部件,该层次龙头企业部分产品已达国际先进水平,处于高速发展阶段。
III、 三级供应商处于汽车零部件供应体系的底层,研发能力较弱、规模较小,产品较为低端、缺乏核心竞争力。随着汽车零部件供应商市场集中度的提高,一级供应商的数量不断减少,正在导致金字塔结构中整车制造商与一级供应商的结构先行发生变化。随着汽车零部件供应商集团化的不断深化,少数企业垄断某领域零部件的生产,从而向多家整车制造商供货。
3、 汽车零部件供应商在各自专业领域形成垄断地位
汽车零部件供应商并非整车制造商的附属单位。在汽车产业链中,虽然整车制造商掌握着品牌影响力、销售渠道等优势,但整车的关键生产技术和工艺却往往掌握在汽车零部件供应商手中。汽车零部件供应商在达到整车制造商技术要求的基础上,其自身的技术进步又反向引领整车制造商的发展。汽车零部件行业对整个汽车行业的发展具有越来越重要的影响。在国际汽车零部件市场上,跨国汽车零部件巨头如爱信精机、德国采埃孚(ZF)集团、JATCO(加特可)株式会社在变速器领域,本特勒在汽车底盘领域,博世、大陆汽车在车身稳定系统和制动系统领域,江森自控、美国李尔集团、佛吉亚在汽车座椅领域,已各自形成一定的垄断地位,并控制着全球汽车零部件行业核心技术。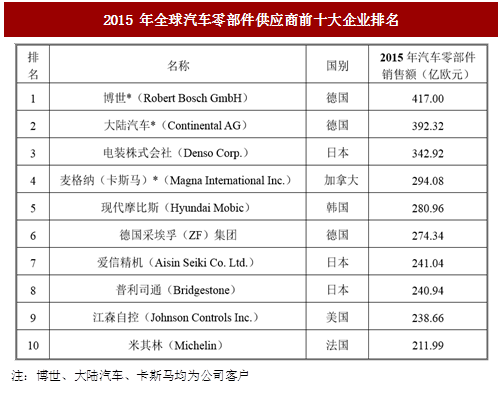
二、我国汽车零部件行业概况
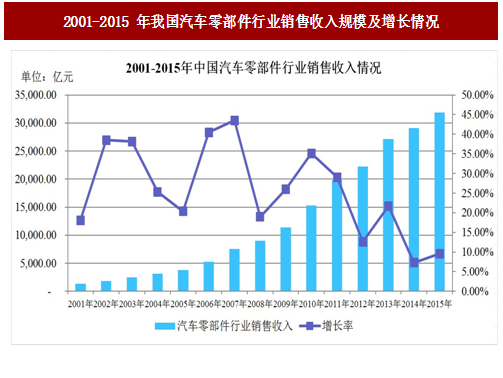
随着我国汽车行业的高速发展、汽车保有量的增加以及汽车零部件出口市场的扩大,我国汽车零部件行业得到了迅速发展,增长速度整体高于我国整车行业。2001-2015 年,我国汽车零部件行业销售收入复合增长率为 25.67%,高于同期汽车工业销售收入 18.28%的复合增长率。
1、我国汽车零部件行业的发展规模
在整车行业高速发展的带动下,近年来我国汽车零部件行业增速明显加快。伴随着我国汽车保有量的不断上升,汽车售后市场对于汽车零部件的需求日益增大。在汽车生产过程中生产、采购、销售及售后服务等环节全球性配置的趋势影响下,我国汽车零部件行业出口市场也呈逐年递增趋势。截至 2015 年末,我国汽车零部件行业销售收入已突破 31,000 亿元。参考中国报告网发布《2018-2023年中国汽车零部件行业市场发展动向调查与投资价值前景评估报告》
2、我国汽车零部件行业市场格局
1)我国关键汽车零部件领域以跨国汽车零部件供应商为主导我国汽车零部件行业起步较晚,在关键汽车零部件制造领域难以达到国内合资整车制造商的直接配套标准。跨国汽车零部件供应商则凭借其拥有的先进零部件设计和研发技术、与整车制造商长期稳固的合作关系或其本身便是源自外资整车品牌等先行优势,在我国关键汽车零部件制造领域起到主导作用。在此背景下,我国汽车零部件供应商通往关键零部件设计和制造的途径往往需从寻求与跨国汽车零部件供应商的合作开始,通过不断的技术积累,缩小与跨国汽车零部件供应商在关键零部件制造领域的差距进而实现整车关键零部件自主配套的目标。
2)我国汽车非关键零部件领域市场集中度极低在我国汽车行业高速发展的过程中,产生了大量零部件供应商。我国拥有规模以上汽车零部件供应商 1 万余家,全国汽车零部件供应商的数量保守估计在 10 万家以上(中国汽车工业协会零部件部主任陈元智)。我国自主零部件供应商中虽已出现一批专业性较强的企业如万向钱潮、延锋汽车内饰系统、福耀玻璃等,但更多的自主零部件供应商集中在低附加值零部件领域,且分散重复。
3)六大汽车产业群带动了相应地区的汽车零部件行业发展我国汽车工业在发展过程中围绕着传统工业区逐步形成了东北、环渤海、长三角、珠三角、华中和西南六大汽车产业群,伴随着整车制造的配套需要,我国汽车零部件行业也在上述地区形成了相应的产业集群。
3、我国汽车零部件行业发展趋势1)汽车零部件行业市场集中度提高、行业整合成为发展趋势
在世界百大汽车零部件供应商排名中,我国无汽车零部件供应商上榜,这与我国汽车产销量世界第一的地位不符。在汽车零部件行业规模化、模块化、集中化的发展趋势下,通过业内的兼并收购以及淘汰技术含量低、规模小的企业,从而提高汽车零部件行业市场集中度成为我国零部件行业发展的一大趋势。2)生产技术革新成为汽车零部件供应商确立竞争优势的重要途径
我国整车市场集中度低,竞争激烈。这种竞争形势促使整车制造商新车型、新技术的推出与产业化不断加快。在此背景下,汽车零部件生产技术革新成为各汽车零部件供应商满足整车制造商竞争需要的必要条件。汽车零部件生产技术革新主要体现在以下方面:I、 为满足整车研发周期缩短、整车制造商与汽车零部件供应商相互介入对方研发过程的同步开发趋势,运用计算机技术模拟开发过程成为汽车零部件供应商在研发领域的发展方向;
II、 为满足整车制造周期缩短、零部件种类繁多、供应批量大等特点,零部件柔性化、自动化生产成为汽车零部件制造的发展方向;
III、 为实现节能减排,汽车轻量化成为整车制造过程中需要解决的一大难题,超高强度钢和铝合金等新材料的应用成为各汽车零部件供应商生产工艺的发展方向。超高强度钢因其在相同重量情况下抗拉强度为普通钢 3-4 倍的物理特性,既满足了汽车车身强度要求又契合汽车轻量化的行业发展趋势,因此在汽车冲压零部件中所占比例正大幅上升;铝合金因具有质量轻、密度低、散热性较好、抗压性较强的特点,能够较好的应用在汽车发动机、底盘制动系统中,近年来在整车制造过程中的应用也越来越广泛。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。