
按照中国汽车工业协会分类标准,载货汽车总质量>14吨为重型载货车称为重卡,根据产品的车型,重卡又分为重卡整车、重卡非完整车辆(重卡底盘)和半挂牵引车。按照动力类型也可分为传统燃油重型卡车、天然气重型卡车、纯电动重型卡车、混合动力重型卡车、燃料电池重型卡车、替代燃料重型卡车。

整体销量
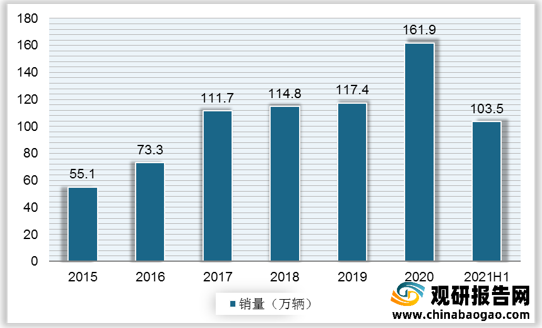
由于我国的物流和工程相关行业发展较快,这些行业对于运输方面的需求也较大,这些需求反映在了我国的重卡行业销量上。2015-2020年,我国重卡销量持续走高,尤其是2020年受疫情的影响,网购的火热点燃了物流行业对于重卡的需求,我国也加大对于基础设施建设的投资刺激经济的发展,重卡行业空前景气,销量达161.9万辆。202年上半年,重卡共计销售103.5万辆,同比增长26.8%。
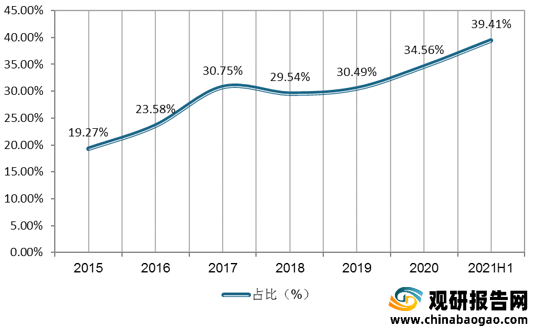
此外,重卡作为长途运力和工程运输主力,在我国卡车中的市场地位进一步提升,销量占比从2015年的19.27%升至2021年上半年的39.41%。
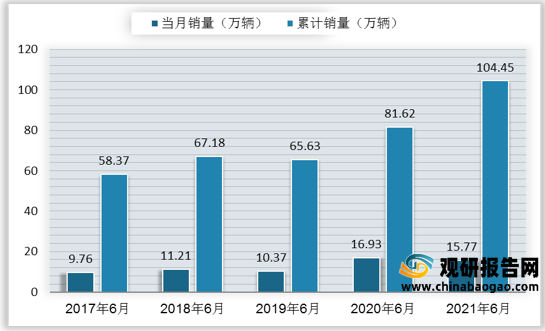
依托于宏观经济稳健发展,后疫情时期经济逐步复苏,使得2021年H1重卡销量出现大幅增长。2021年1-6月的销量为104.45万辆,创近五年历史新高,同比增长28%。
企业销量
6月,TOP10重卡企业当月销量二升八降。重卡市场继续有5家企业销量破万辆,且有4家企业销量超过2万辆,排名前两位的东风和解放销量双双超过3万辆。销量前十企业6月份合计份额达到97.49%,而排名前五企业合计份额就达到85.78%,其中排名前3位的东风和解放6月份份额均超过20%,分别达到21.59%和20.98%。值得一提的是,东风重卡6月份摘得月销量榜冠军,年内首次登顶。
1-6月,TOP10重卡企业累计销量前十企业七增三降。有5家企业增幅为两位数,增幅最高的是今年已“6连增”的中国重汽,达到59%,东风和陕汽两家企业累计增幅分别达到35%和28%,是销量前十中另外两家跑赢重卡市场“大盘”的企业,累计销量排名首位的解放今年1-6月累计增幅达到24%,较去年同期累计多销售了5.24万辆。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
重卡分类

资料来源:观研天下整理
整体销量
由于我国的物流和工程相关行业发展较快,这些行业对于运输方面的需求也较大,这些需求反映在了我国的重卡行业销量上。2015-2020年,我国重卡销量持续走高,尤其是2020年受疫情的影响,网购的火热点燃了物流行业对于重卡的需求,我国也加大对于基础设施建设的投资刺激经济的发展,重卡行业空前景气,销量达161.9万辆。202年上半年,重卡共计销售103.5万辆,同比增长26.8%。
2015-2021年上半年我国重卡销量
数据来源:观研天下整理
此外,重卡作为长途运力和工程运输主力,在我国卡车中的市场地位进一步提升,销量占比从2015年的19.27%升至2021年上半年的39.41%。
2015-2021年上半年中国重卡销量在中国卡车总销量中的占比
数据来源:观研天下整理
依托于宏观经济稳健发展,后疫情时期经济逐步复苏,使得2021年H1重卡销量出现大幅增长。2021年1-6月的销量为104.45万辆,创近五年历史新高,同比增长28%。
2017-2021年6月重卡市场销量及增幅走势(万辆)
数据来源:观研天下整理
企业销量
6月,TOP10重卡企业当月销量二升八降。重卡市场继续有5家企业销量破万辆,且有4家企业销量超过2万辆,排名前两位的东风和解放销量双双超过3万辆。销量前十企业6月份合计份额达到97.49%,而排名前五企业合计份额就达到85.78%,其中排名前3位的东风和解放6月份份额均超过20%,分别达到21.59%和20.98%。值得一提的是,东风重卡6月份摘得月销量榜冠军,年内首次登顶。
2021年6月重型卡车(含底盘、牵引车)市场销量TOP10(单位:辆)
| 排名 |
企业名称 |
本月销量 |
市场份额 |
同比增长 |
| 1 |
东风公司 |
34045 |
21.59% |
-0.6% |
| 2 |
中国一汽 |
33082 |
20.96% |
-15. 1% |
| 3 |
中国重汽 |
29112 |
18.46% |
16.7% |
| 4 |
陕汽集团 |
26045 |
16.52% |
-1.6% |
| 5 |
福田汽车 |
12961 |
8.22% |
-24.6% |
| 6 |
上汽红岩 |
7406 |
4.7% |
-17.8% |
| 7 |
大运汽车 |
3992 |
2.53% |
2% |
| 8 |
江淮汽― |
2995 |
1.9% |
-28% |
| 9 |
徐工汽车 |
2318 |
1.47% |
-33.3% |
| 10 |
汉马科技 |
1759 |
1.12% |
一22. 2% |
数据来源:观研天下整理
1-6月,TOP10重卡企业累计销量前十企业七增三降。有5家企业增幅为两位数,增幅最高的是今年已“6连增”的中国重汽,达到59%,东风和陕汽两家企业累计增幅分别达到35%和28%,是销量前十中另外两家跑赢重卡市场“大盘”的企业,累计销量排名首位的解放今年1-6月累计增幅达到24%,较去年同期累计多销售了5.24万辆。
2021年1-6月重型卡车(含底盘、牵引车)市场销量TOP10(单位:辆)
| 排名 |
企业名称 |
1-6月累计销量 |
市场份额 |
累计增长 |
| 1 |
中国一汽 |
285515 |
27.33% |
24.4% |
| 2 |
东风公司 |
203265 |
19.46% |
34.8% |
| 3 |
中国重汽 |
191673 |
18.35% |
58.8% |
| 4 |
陕汽集团 |
141156 |
13.51% |
27.6% |
| 5 |
福田汽车 |
84112 |
8.05% |
8% |
| 6 |
上汽红岩 |
47105 |
4.51% |
20.7% |
| 7 |
江淮汽车 |
25851 |
2.47% |
-4.7% |
| 8 |
大运汽车 |
17239 |
1.65% |
6.6% |
| 9 |
徐工汽车 |
13314 |
1.27% |
-7.5% |
| 10 |
汉马科技 |
9830 |
0.94% |
-19.5% |
数据来源:观研天下整理(TC)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







