
根据中国汽车分类国家标准,轻型载货车(轻卡)是指公路运行时厂定最大总质量在1.8吨至6吨之间的载货汽车,主要用于半径500公里以内的短距离运输,此外,在国外具有广泛用途和较大产销规模的皮卡(PICKUP)在我国被纳入轻卡统计范围内。轻卡主要适配于城市物流的使用场景,城配物流是关系到国计民生货运需求“毛细血管”般的存在。
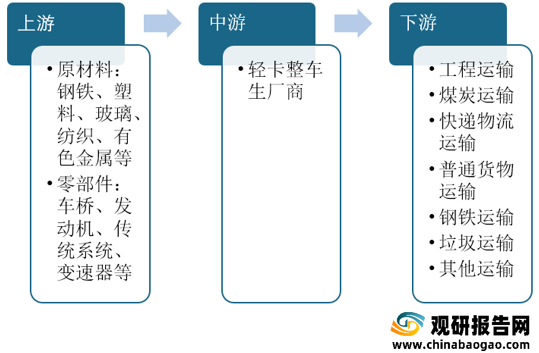
轻卡产业链上游包含原材料及零部件行业,中游为轻卡整车厂商,下游的终端应用领域主要包含工程运输、煤炭运输、普通货物运输、垃圾运输等。
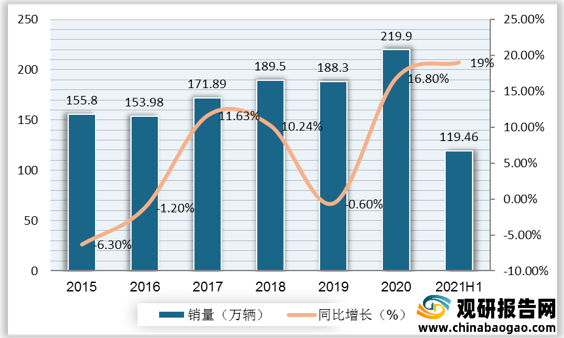
2015-2020年我国轻卡市场销售态势良好,销量从155.8万辆增至219.9万辆。2021年上半年我国轻卡销量共119.46万辆,同比增长19%。

一、供应商的议价能力
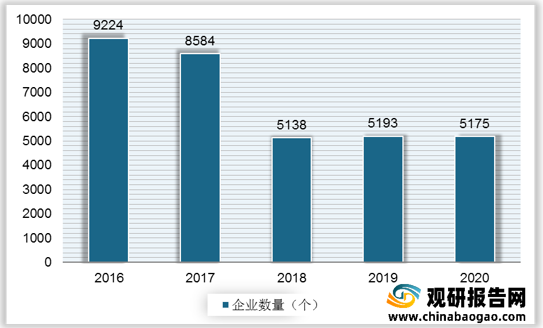
供应方主要是通过提高投入要素价格与降低单位价值质量的能力,来影响行业中现有企业的赢利能力与产品竞争力。轻卡产业上游包括原材料及零部件的供应,原材料涉及钢铁、塑料、玻璃、纺织、有色金属等,零部件涉及车桥、发动机、传统系统、变速器等,供应商多而庞杂,因此,轻卡整车生厂商选择性多,整体来看,供应商议价能力较弱。如我国钢铁行业企业数量众多,即使近三年企业数量明显减少,但是仍有五千多家可供选择。
二、购买者的议价能力
购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。从下游来看,虽然购买者也就是卡车司机比较分散,但是轻卡作为一个生产工具,一般价格在6-8万之间,购买者极度理性,由于各个厂家之间的产品同质性强,消费者对性价比极度重视,对价格高度敏感。
三、新进入者的威胁
由于新卡产品的技术含量相对并不高,致使重卡厂商容易突入轻卡市场,形成降维打击。例如,2014年,中国重汽就凭着自己在重卡市场的积累杀进了轻卡市场,并且销量挤进前十榜单,还推出了“十吨王”的创新产品。
四、替代品的威胁
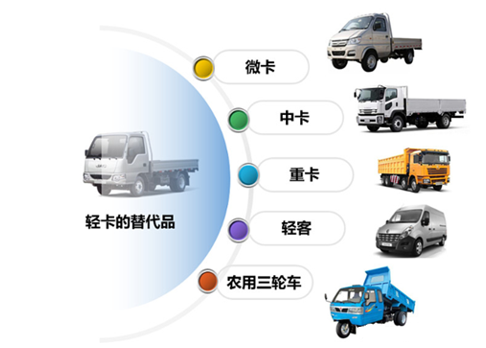
两个处于同行业或不同行业中的企业,可能会由于所生产的产品是互为替代品,从而在它们之间产生互相竞争行为,这种源自于替代品的竞争会以各种形式影响行业中现有企业的竞争战略。轻卡、微卡、中重卡甚至农用车都可以抢占轻卡市场,尤其是在治理“大吨小标”的背景下。
五、同业竞争者的竞争程度
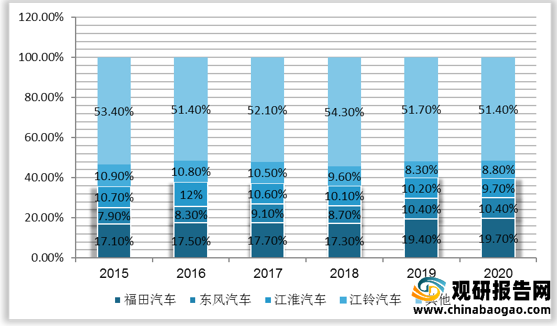
受排放标准升级,城市物流结构调整与用户升级的影响,轻卡销售结构朝高端化发展,进入门槛和市场集中度也在提高。福田汽车一直是轻卡市场的龙头,除了福田之外,东风、江淮和江铃,也一直是这个市场的主要竞争对手,相互之间车型、价格一直都非常透明,市场竞争激烈。此外,近几年,这四家企业市占率稳定在50%左右。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
市面上的轻卡分类
| 划分依据 |
分类 |
| 按照轴距 |
2.8米、3.3米和3.9米 |
| 按照货箱长度 |
4.2米和5.2米 |
| 按照驾驶室 |
窄体、中体和宽体 |
| 按照载重 |
标载版、重载版和超重载版 |
资料来源:观研天下整理
轻卡产业链上游包含原材料及零部件行业,中游为轻卡整车厂商,下游的终端应用领域主要包含工程运输、煤炭运输、普通货物运输、垃圾运输等。
轻卡产业链
资料来源:观研天下整理
2015-2020年我国轻卡市场销售态势良好,销量从155.8万辆增至219.9万辆。2021年上半年我国轻卡销量共119.46万辆,同比增长19%。
2015-2021年上半年我国轻卡销量及同比增速

数据来源:中汽协
一、供应商的议价能力
供应方主要是通过提高投入要素价格与降低单位价值质量的能力,来影响行业中现有企业的赢利能力与产品竞争力。轻卡产业上游包括原材料及零部件的供应,原材料涉及钢铁、塑料、玻璃、纺织、有色金属等,零部件涉及车桥、发动机、传统系统、变速器等,供应商多而庞杂,因此,轻卡整车生厂商选择性多,整体来看,供应商议价能力较弱。如我国钢铁行业企业数量众多,即使近三年企业数量明显减少,但是仍有五千多家可供选择。
2016-2020年我国钢铁行业企业数量
数据来源:中汽协
二、购买者的议价能力
购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。从下游来看,虽然购买者也就是卡车司机比较分散,但是轻卡作为一个生产工具,一般价格在6-8万之间,购买者极度理性,由于各个厂家之间的产品同质性强,消费者对性价比极度重视,对价格高度敏感。
2015-2021年上半年我国轻卡销量及同比增速
数据来源:中汽协
轻卡档次及价格划分
| 档次 |
价格(万元) |
目标市场 |
| 低档 |
4-7 |
二、三线区城市 |
| 中档 |
7-9 |
中小城市及城乡结合部 |
| 高档 |
9-15 |
中心城市物流运输,车型以厢式车为主 |
资料来源:观研天下整理
三、新进入者的威胁
由于新卡产品的技术含量相对并不高,致使重卡厂商容易突入轻卡市场,形成降维打击。例如,2014年,中国重汽就凭着自己在重卡市场的积累杀进了轻卡市场,并且销量挤进前十榜单,还推出了“十吨王”的创新产品。
四、替代品的威胁
两个处于同行业或不同行业中的企业,可能会由于所生产的产品是互为替代品,从而在它们之间产生互相竞争行为,这种源自于替代品的竞争会以各种形式影响行业中现有企业的竞争战略。轻卡、微卡、中重卡甚至农用车都可以抢占轻卡市场,尤其是在治理“大吨小标”的背景下。
轻卡的替代品
资料来源:公开资料
五、同业竞争者的竞争程度
受排放标准升级,城市物流结构调整与用户升级的影响,轻卡销售结构朝高端化发展,进入门槛和市场集中度也在提高。福田汽车一直是轻卡市场的龙头,除了福田之外,东风、江淮和江铃,也一直是这个市场的主要竞争对手,相互之间车型、价格一直都非常透明,市场竞争激烈。此外,近几年,这四家企业市占率稳定在50%左右。
2015-2020年国内主要轻卡企业销量市占率
数据来源:中汽协(TC)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







