
发动机零部件行业相关定义
(1)发动机的概念
发动机是把某一种形式的能量转变成机械能的机器。现代汽车所使用的发动机多为内燃机,内燃机是把燃料燃烧的化学能转变成热能,然后又把热能转变成机械能的机器,并且这种能量转换过程是在发动机气缸内部进行的。
(2)发动机分类
内燃机的分类方法很多。按照所使用燃料的不同,可以分为汽油机、柴油机和其他燃料发动机。其中汽油机使用汽油为燃料,柴油机使用柴油为燃料。
按照下游应用设备的不同,可以分为汽车发动机、工程机械发动机、船舶发动机、发电机组用发动机等。
按照气缸排列方式不同,可以分为单列式(直列式)和双列式(V 型)等。单列式发动机的各个气缸排成一列,一般是垂直布置的,但为了降低高度,有时也把气缸布置成倾斜的甚至水平的;双列式发动机把气缸排成两列,两列之间的夹角<180°(一般为90°)称为 V 型发动机,若两列之间的夹角=180°称为对置式发动机。
(3)发动机的基本构造
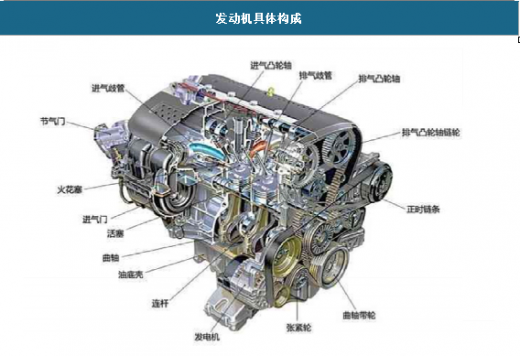
发动机由大量的零部件构成,包括气缸、曲轴、凸轮轴、连杆、皮带轮、活塞、曲轴瓦、凸轮轴瓦、连杆瓦正时齿轮、气门挺柱、气门推杆、机油冷却器、进排气门、增压器、机油泵、汽油泵、化油器、电喷系统(EFI)、柴油滤清器、高压油泵(喷油泵)、喷油器(喷油嘴)等。
发动机零部件行业资金壁垒分析
汽车零部件行业属于资金密集型行业。发动机关键零部件对生产设备要求较高,具有较高的资金投资要求。尤其是高端零部件产品的生产,由于国内生产设备在部分关键工序上达不到加工要求,因此部分关键加工和检验环节的设备需要从国外引进。这些进口设备价格都比较昂贵,组建生产线需要的资金量也较大。
与此同时,企业规模已经成为发动机零部件乃至整个汽车零部件行业中企业发展成败的关键因素之一。汽车工业专业化分工的深入发展,汽车零部件需要生产企业具有较大的生产规模才能有效提高生产效率、降低产品单位成本,并且满足汽车整车制造商(或上级零部件供应商)对零部件产品大量采购的需求。较高的资金投入也迫使零部件生产企业必须扩大生产规模、提高资金利用率,才能实现资金的快速回收。另一方面,随着汽车行业的发展成熟,汽车市场逐渐进入买方市场,汽车整车市场价格不断下降,整车制造商也开始压缩零部件采购成本;近年来劳动力成本和原材料价格又不断上涨,进一步增加了汽车零部件制造企业的成本压力。因此,汽车零部件生产企业必须扩大生产规模,进一步提高生产效率和规模效应,才能在市场竞争中占据优势。
发动机零部件行业技术壁垒分析
发动机零部件是制造发动机的基础,其中曲轴扭转减振器、连杆总成、凸轮轴总成都是影响发动机性能的关键零部件,因此这些零部件对产品质量和可靠性要求非常高,具有很高的技术壁垒。
首先,不同的发动机机型和设计形式,对发动机零部件的生产、设计要求各不相同。发动机零部件生产商必须根据发动机主机厂商的设计要求进行零部件产品的开发设计,并选择合适的原材料进行定制性生产。其次,曲轴扭转减振器、连杆总成、凸轮轴总成等发动机关键零部件对产品的精度要求非常高,这些产品的生产涉及到锻造、铸造、热处理、机加工等多项工艺技术。因此企业必须具有雄厚的专业制造技术及丰富的制造经验,才能生产出高质量的产品。
发动机零部件行业人才壁垒分析
在高端零部件领域,企业要具备较强的综合竞争力,还必须拥有大批专业技术人才、管理人才和营销人才,以吸收消化国内外先进技术、提高产品质量和工作效率、持续降低运营成本。由于起步时间较晚,我国汽车零部件行业的整体技术水平与发达国家还存在一定差距,行业内高素质的专业人才相对不足,而专业人才培养不是短期内能够形成或者被复制的,这也对新进入的企业形成了较大的障碍。
发动机零部件行业品牌壁垒分析
发动机零部件是发动机制造的基础,发动机主机厂商为保证其整机产品的质量和供货的时间要求,通常会与得到其认可的零部件配套供应商建立长期稳定的合作关系,这种稳定关系的建立至少需要数年的时间。发动机主机厂商如果打破原有的零部件供应商合作关系,就需要重新考察和检验零部件生产企业,造成高昂的供应商体系转换和重构成本。因此,通常情况下,发动机主机厂商不会轻易更换零部件供应商。主机厂商和零部件供应商之间的这种长期稳定的合作关系给新进入的零部件企业设置了很大的障碍。
随着新车推出周期的缩短,汽车产品的开发越来越倚重零部件配套供应商的共同研发技术合作,汽车发动机和发动机零部件企业双方形成同步开发的趋势。发动机主机厂商的新机型规模化生产和应用后,将会向与之同步开发配套零部件产品的供应商大量采购配套的发动机零部件。这种合作模式加深了发动机主机厂商与发动机零部件厂商之间的技术交流与合作,有利于促进汽车产业的整体发展;同时也进一步提高了其他零部件供应商进入市场的壁垒。
发动机零部件行业其他壁垒分析
发动机零配件生产企业进入主机配套市场必须通过严格的质量管理体系认证和产品质量认证,并具备发动机主机厂商认可的技术研发能力、质量保证能力、设备生产能力、成本控制能力等多方面的能力。汽车产品相关的质量体系认证包括 ISO /TS16949、ISO9001、QS-9000 等。发动机零部件生产企业要实现产品与主机厂商配套供应,必须不断提高工艺管理和流程控制水平,通过并持续符合上述国际质量体系认证要求。
行业监管体制现状
发动机零部件行业的主管部门为国家发展和改革委员会(简称“国家发改委”)和国家工业和信息化部(简称“工信部”)。国家发改委和地方各级发改部门负责本行业固定资产投资项目的规划、核准审批等行政管理职能。工信部负责本行业发展规划、产业政策和技术标准的制定、实施等行政管理职能。
发动机零部件行业的自律性组织有中国汽车工业协会(CAAM)和中国内燃机工业协会(CICEIA)。中国汽车工业协会和中国内燃机工业协会以贯彻执行国家方针政策、维护行业整体利益、振兴中国内燃机工业为己任,反映行业愿望与诉求、为政府和行业提供双向服务为宗旨,以政策研究、信息服务、行业自律、国际交流、会展服务等为主要职能,并协助有关部门组织制定和修订行业标准、组织国际交流等。
行业主要政策法规
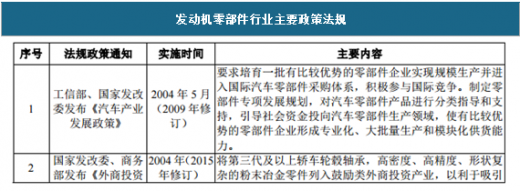
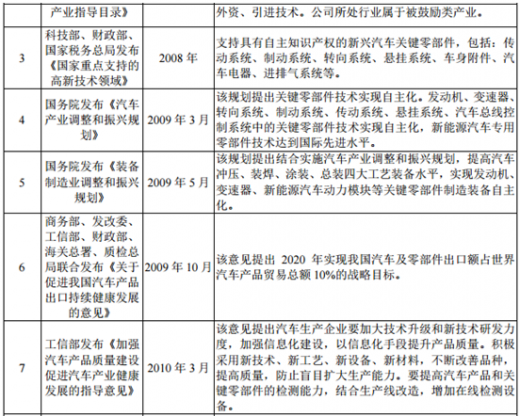
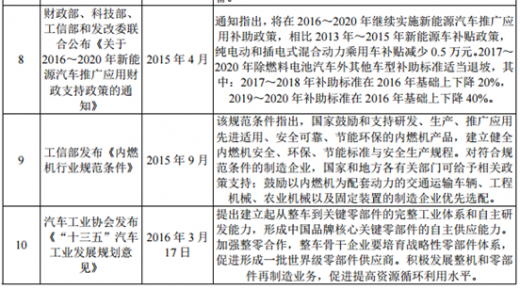
近几年来,我国相关政府部门制订并颁布实施涉及汽车及零部件行业的主要法律法规及产业政策如下:
(1)发动机的概念
发动机是把某一种形式的能量转变成机械能的机器。现代汽车所使用的发动机多为内燃机,内燃机是把燃料燃烧的化学能转变成热能,然后又把热能转变成机械能的机器,并且这种能量转换过程是在发动机气缸内部进行的。
(2)发动机分类
内燃机的分类方法很多。按照所使用燃料的不同,可以分为汽油机、柴油机和其他燃料发动机。其中汽油机使用汽油为燃料,柴油机使用柴油为燃料。
按照下游应用设备的不同,可以分为汽车发动机、工程机械发动机、船舶发动机、发电机组用发动机等。
参考观研天下发布《2018年中国发动机零部件市场分析报告-行业深度调研与投资前景研究》
按照气缸数目不同,可以分为单缸发动机和多缸发动机。仅有一个气缸的发动机称为单缸发动机;有两个或两个以上气缸的发动机称为多缸发动机,如双缸、三缸、四缸、五缸、六缸、八缸、十二缸等都是多缸发动机。现代车用发动机多采用四缸、六缸、八缸发动机。按照气缸排列方式不同,可以分为单列式(直列式)和双列式(V 型)等。单列式发动机的各个气缸排成一列,一般是垂直布置的,但为了降低高度,有时也把气缸布置成倾斜的甚至水平的;双列式发动机把气缸排成两列,两列之间的夹角<180°(一般为90°)称为 V 型发动机,若两列之间的夹角=180°称为对置式发动机。
(3)发动机的基本构造
发动机由大量的零部件构成,包括气缸、曲轴、凸轮轴、连杆、皮带轮、活塞、曲轴瓦、凸轮轴瓦、连杆瓦正时齿轮、气门挺柱、气门推杆、机油冷却器、进排气门、增压器、机油泵、汽油泵、化油器、电喷系统(EFI)、柴油滤清器、高压油泵(喷油泵)、喷油器(喷油嘴)等。
发动机具体构成
资料来源:观研天下数据中心整理
发动机零部件行业资金壁垒分析
汽车零部件行业属于资金密集型行业。发动机关键零部件对生产设备要求较高,具有较高的资金投资要求。尤其是高端零部件产品的生产,由于国内生产设备在部分关键工序上达不到加工要求,因此部分关键加工和检验环节的设备需要从国外引进。这些进口设备价格都比较昂贵,组建生产线需要的资金量也较大。
与此同时,企业规模已经成为发动机零部件乃至整个汽车零部件行业中企业发展成败的关键因素之一。汽车工业专业化分工的深入发展,汽车零部件需要生产企业具有较大的生产规模才能有效提高生产效率、降低产品单位成本,并且满足汽车整车制造商(或上级零部件供应商)对零部件产品大量采购的需求。较高的资金投入也迫使零部件生产企业必须扩大生产规模、提高资金利用率,才能实现资金的快速回收。另一方面,随着汽车行业的发展成熟,汽车市场逐渐进入买方市场,汽车整车市场价格不断下降,整车制造商也开始压缩零部件采购成本;近年来劳动力成本和原材料价格又不断上涨,进一步增加了汽车零部件制造企业的成本压力。因此,汽车零部件生产企业必须扩大生产规模,进一步提高生产效率和规模效应,才能在市场竞争中占据优势。
发动机零部件行业技术壁垒分析
发动机零部件是制造发动机的基础,其中曲轴扭转减振器、连杆总成、凸轮轴总成都是影响发动机性能的关键零部件,因此这些零部件对产品质量和可靠性要求非常高,具有很高的技术壁垒。
首先,不同的发动机机型和设计形式,对发动机零部件的生产、设计要求各不相同。发动机零部件生产商必须根据发动机主机厂商的设计要求进行零部件产品的开发设计,并选择合适的原材料进行定制性生产。其次,曲轴扭转减振器、连杆总成、凸轮轴总成等发动机关键零部件对产品的精度要求非常高,这些产品的生产涉及到锻造、铸造、热处理、机加工等多项工艺技术。因此企业必须具有雄厚的专业制造技术及丰富的制造经验,才能生产出高质量的产品。
发动机零部件行业人才壁垒分析
在高端零部件领域,企业要具备较强的综合竞争力,还必须拥有大批专业技术人才、管理人才和营销人才,以吸收消化国内外先进技术、提高产品质量和工作效率、持续降低运营成本。由于起步时间较晚,我国汽车零部件行业的整体技术水平与发达国家还存在一定差距,行业内高素质的专业人才相对不足,而专业人才培养不是短期内能够形成或者被复制的,这也对新进入的企业形成了较大的障碍。
发动机零部件行业品牌壁垒分析
发动机零部件是发动机制造的基础,发动机主机厂商为保证其整机产品的质量和供货的时间要求,通常会与得到其认可的零部件配套供应商建立长期稳定的合作关系,这种稳定关系的建立至少需要数年的时间。发动机主机厂商如果打破原有的零部件供应商合作关系,就需要重新考察和检验零部件生产企业,造成高昂的供应商体系转换和重构成本。因此,通常情况下,发动机主机厂商不会轻易更换零部件供应商。主机厂商和零部件供应商之间的这种长期稳定的合作关系给新进入的零部件企业设置了很大的障碍。
随着新车推出周期的缩短,汽车产品的开发越来越倚重零部件配套供应商的共同研发技术合作,汽车发动机和发动机零部件企业双方形成同步开发的趋势。发动机主机厂商的新机型规模化生产和应用后,将会向与之同步开发配套零部件产品的供应商大量采购配套的发动机零部件。这种合作模式加深了发动机主机厂商与发动机零部件厂商之间的技术交流与合作,有利于促进汽车产业的整体发展;同时也进一步提高了其他零部件供应商进入市场的壁垒。
发动机零部件行业其他壁垒分析
发动机零配件生产企业进入主机配套市场必须通过严格的质量管理体系认证和产品质量认证,并具备发动机主机厂商认可的技术研发能力、质量保证能力、设备生产能力、成本控制能力等多方面的能力。汽车产品相关的质量体系认证包括 ISO /TS16949、ISO9001、QS-9000 等。发动机零部件生产企业要实现产品与主机厂商配套供应,必须不断提高工艺管理和流程控制水平,通过并持续符合上述国际质量体系认证要求。
行业监管体制现状
发动机零部件行业的主管部门为国家发展和改革委员会(简称“国家发改委”)和国家工业和信息化部(简称“工信部”)。国家发改委和地方各级发改部门负责本行业固定资产投资项目的规划、核准审批等行政管理职能。工信部负责本行业发展规划、产业政策和技术标准的制定、实施等行政管理职能。
发动机零部件行业的自律性组织有中国汽车工业协会(CAAM)和中国内燃机工业协会(CICEIA)。中国汽车工业协会和中国内燃机工业协会以贯彻执行国家方针政策、维护行业整体利益、振兴中国内燃机工业为己任,反映行业愿望与诉求、为政府和行业提供双向服务为宗旨,以政策研究、信息服务、行业自律、国际交流、会展服务等为主要职能,并协助有关部门组织制定和修订行业标准、组织国际交流等。
行业主要政策法规
近几年来,我国相关政府部门制订并颁布实施涉及汽车及零部件行业的主要法律法规及产业政策如下:
发动机零部件行业主要政策法规
资料来源:观研天下数据中心整理
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







