
1. 传统停车&智慧停车
参考观研天下发布《2018年中国立体停车场需求市场分析报告-行业深度调研与发展趋势预测》
传统停车:是指车主在人工管理下在指定区域停车,需要人工寻找车位、倒车、寻找车辆、寻找出口、停车收费等繁琐环节,特点是效率低,收费和管理散乱,缺乏引导标识,从而导致停车难。
智慧停车:是指以停车位资源为基础,将无线通信技术、移动终端技术、GPS 定位技术、 GIS 技术等综合应用于城市停车位的采集、管理、查询、预订与导航服务,使城市停车设施运营实现数字化云平台管理,并使城市汽车出行可通过云平台实现停车位精准预知与引导,进而实现城市停车资源的标准化管理与高效利用,实现停车位资源利用率的最大化、停车效率的最优化、停车场利润的规模化和车主停车一站式服务的便利化。
智慧停车=传统停车+新智能+新互联,前者能够解决停车的效率问题,后者旨在解决停车场信息不对称。城市级智慧停车平台能够做到“三位一体”,即线上支付道路停车管理、互联互通停车场联网管理、分时错峰共享及预约管理和信息收集公众服务一体化。
2. 停车场的分类:以居住小区+公共建筑+路外公共为主
根据 2017 年北京市交通委发布停车资源普查报告,停车场类型可分为以下九类:居住小区(42%)、公共建筑(20%)、路外公共停车场(20%)、路侧占道(6%)、平房区、立交桥下空间、驻车换乘停车场、混合区域(含商住楼等)、其他。
按照占比来看,上述停车场又可分为主要三大类:配建停车场、公共停车场、路侧占道。
1) 配建停车场(居住小区&公共建筑):在各类居住小区、公共建筑或设施附属建设,为与之相关出行者提供停车服务的停车场。其中公共建筑为配套商业、城市出人口文化娱乐、医院、机场、车站、码头等附属设施的停车场。
2) 公共停车场:为社会车辆提供停放服务的、投资和建设相对独立的停车场所。主要设置在公共设施周边,面向社会开放,为各种出行者提供停车服务。
3) 路侧占道:马路边占道供公众停车的地方。
3. 我国停车行业发展阶段:进入智能停车的初级阶段 I
纯人工管理阶段:我国停车行业发展始于 1980s,改革开放之后,汽车开始进入寻常百姓家,出于维护公共秩序的需要,停车管理开始出现,以纯人工管理为主。
出入口控制阶段:90 年代起至 2008 年,出入口停车收费管理模式开始出现,但仅限于出入口的控制及收费。产品形式以机械设备为主,收费仍以人工方式为主。
智能停车阶段:始于 2009 年开始的智慧停车时代到来,目前我国处于“初步改造阶段” 向“延伸应用阶段”过渡状态,进入快速上升期。
我们认为对传统车场的智能改造将从城市渗透和车场类型渗透两个方面不断提升。当前阶段仅是初步改造阶段 I 的延伸,当智能改造扩展到一定范围后,将渗透到延伸应用阶段:即未来将围绕停车信息的大数据应用包括拥堵预警、车位预约、车位共享、动态价格等,同时与外部数据源关联以产生更多延伸价值。最终未来智能平台将成为智慧城市智能交通的重要一环:与共享出行、自动驾驶、车联网等模式或技术深度融合,共同提供智能化的出行方案。
参考观研天下发布《2018年中国立体停车场需求市场分析报告-行业深度调研与发展趋势预测》
传统停车:是指车主在人工管理下在指定区域停车,需要人工寻找车位、倒车、寻找车辆、寻找出口、停车收费等繁琐环节,特点是效率低,收费和管理散乱,缺乏引导标识,从而导致停车难。
智慧停车:是指以停车位资源为基础,将无线通信技术、移动终端技术、GPS 定位技术、 GIS 技术等综合应用于城市停车位的采集、管理、查询、预订与导航服务,使城市停车设施运营实现数字化云平台管理,并使城市汽车出行可通过云平台实现停车位精准预知与引导,进而实现城市停车资源的标准化管理与高效利用,实现停车位资源利用率的最大化、停车效率的最优化、停车场利润的规模化和车主停车一站式服务的便利化。
智慧停车=传统停车+新智能+新互联,前者能够解决停车的效率问题,后者旨在解决停车场信息不对称。城市级智慧停车平台能够做到“三位一体”,即线上支付道路停车管理、互联互通停车场联网管理、分时错峰共享及预约管理和信息收集公众服务一体化。
图:智慧停车=传统停车+智能化+互联化

资料来源:互联网
2. 停车场的分类:以居住小区+公共建筑+路外公共为主
根据 2017 年北京市交通委发布停车资源普查报告,停车场类型可分为以下九类:居住小区(42%)、公共建筑(20%)、路外公共停车场(20%)、路侧占道(6%)、平房区、立交桥下空间、驻车换乘停车场、混合区域(含商住楼等)、其他。
图:北京市备案停车场类型分布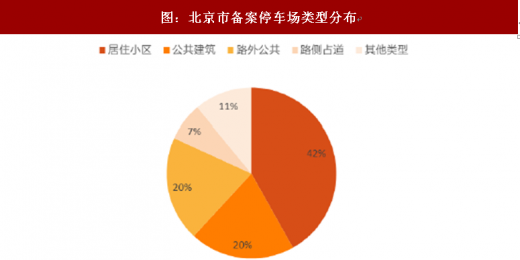
数据来源:公开数据整理
图:北京市备案停车位类型分布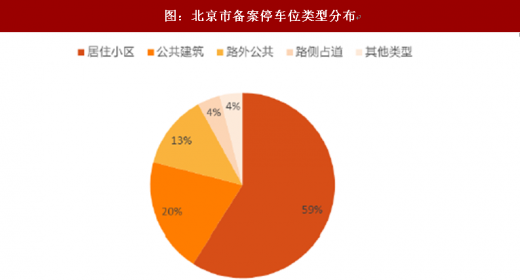
数据来源:公开数据整理
按照占比来看,上述停车场又可分为主要三大类:配建停车场、公共停车场、路侧占道。
1) 配建停车场(居住小区&公共建筑):在各类居住小区、公共建筑或设施附属建设,为与之相关出行者提供停车服务的停车场。其中公共建筑为配套商业、城市出人口文化娱乐、医院、机场、车站、码头等附属设施的停车场。
2) 公共停车场:为社会车辆提供停放服务的、投资和建设相对独立的停车场所。主要设置在公共设施周边,面向社会开放,为各种出行者提供停车服务。
3) 路侧占道:马路边占道供公众停车的地方。
图:停车场类型分布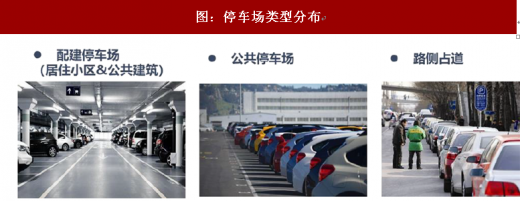
资料来源:互联网
3. 我国停车行业发展阶段:进入智能停车的初级阶段 I
纯人工管理阶段:我国停车行业发展始于 1980s,改革开放之后,汽车开始进入寻常百姓家,出于维护公共秩序的需要,停车管理开始出现,以纯人工管理为主。
出入口控制阶段:90 年代起至 2008 年,出入口停车收费管理模式开始出现,但仅限于出入口的控制及收费。产品形式以机械设备为主,收费仍以人工方式为主。
智能停车阶段:始于 2009 年开始的智慧停车时代到来,目前我国处于“初步改造阶段” 向“延伸应用阶段”过渡状态,进入快速上升期。
图:我国停车行业发展阶段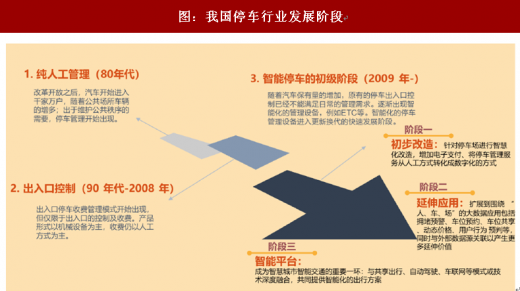
资料来源:互联网
我们认为对传统车场的智能改造将从城市渗透和车场类型渗透两个方面不断提升。当前阶段仅是初步改造阶段 I 的延伸,当智能改造扩展到一定范围后,将渗透到延伸应用阶段:即未来将围绕停车信息的大数据应用包括拥堵预警、车位预约、车位共享、动态价格等,同时与外部数据源关联以产生更多延伸价值。最终未来智能平台将成为智慧城市智能交通的重要一环:与共享出行、自动驾驶、车联网等模式或技术深度融合,共同提供智能化的出行方案。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







