参考中国报告网发布《2017-2022年中国电动汽车电池市场运营现状及发展趋势前瞻报告》
一、供应商的议价能力
现有汽车公司之间的竞争力量是汽车企业所面对的最强大的一种力量,这些竞争者根据自己的一整套规划,运用各种手段(价格、质量、造型、服务、担保、广告、销售网络、创新等)在市场上占据有利地位和争夺更多的消费者,对汽车行业造成了极大的威胁。对打算进入汽车行业的企业来说,首先要分析行业中的竞争强度,以便评估在这个强度下的可能获利水平;这种分析有助于确定该企业在行业中的位置,预测竞争对手的战略并制订相应战略。
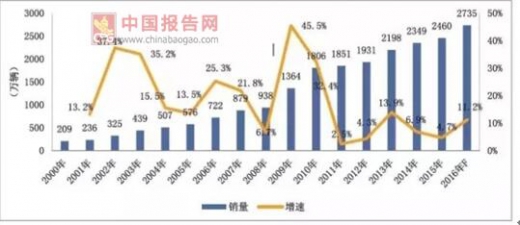
2000-2016年我国汽车销量及增长率
来源:中国汽车工业协会,中国报告网数据中心整理
二、购买者的议价能力
购买行业可以通过要求更多、更高质量服务的方式向该行业施加压力。从整体来讲,我国的汽车购买者其集中的程度相对比较低,同时到目前,仍然处在比较弱势的地位,因此很难在短时间之内形成有效的竞争压力。而相同类别、档次和级别的汽车的标准化的程度越高,其之间的差异也就越小,而购买者选择的余地也就越大,并再给行业形成巨大的竞争压力。厂商相对集中,所以消费者直接对厂商议价的可能性很低,此处购买行业的竞争主要是通过供求关系来影响厂商的定价的。如:当汽车有涨价压力时,消费者的购买量减少,使得厂商不得不放弃涨价的决定。
供应商们可能通过提价或降低所购产品或服务的质量来向汽车行业中的企业施加压力。供应商压力可以迫使汽车行业因为无法使价格跟上成本的增长而失去利润。在一些情况下供应商具有较强的砍价能力,针对不同情况,企业可以采取不同策略来应对。对汽车企业而言,企业的零部件(配套协作件)供应者尤为重要。
三、新进入者的威胁
汽车行业的前期投入经费是相当巨大的额,其中包括厂房建设、设备安装和挑事、产品研发及人员培训等。除去前期投入,汽车企业在发展初期到发展成为初具规模经济的企业,需要一个持续的投资和研发过程,往往有很多小企业顶不住长期负债和投资者的压力。但是,随着产业政策的更新和国际资本管制的放松,许多外资将会大量进入中国市场,从而弱化汽车产业的进入壁垒。中外合资的方式也可以很好的解决技术进入壁垒和管理优势进入壁垒。其次,中国自主品牌的汽车由于缺乏核心垄断技术,能轻易被新进入者模仿,在另一方面又削弱了进入壁垒。此外,随着中国加入WTO,中国市场进一步对外国汽车厂商敞开,我国汽车企业还受到来自外国进口汽车的威胁。
中国汽车规模越来越大,已经成为世界最大的汽车市场。中国汽车市场正向买方市场转化,与供应商一样,购买者也能够对行业赢利造成威胁。购买者能够强行压低价格,要求更高的质量或更多的服务。为达到这一点,他们可能使生产者互相竞争,或者不从任何单个生产者那里购买商品。购买者一般可以归为工业客户或个人客户,购买者的购买行为与这种分类方法一般是不相关的。工业客户是零售商,它可以影响消费者的购买决策,这样零售商的讨价还价能力就显著增强。
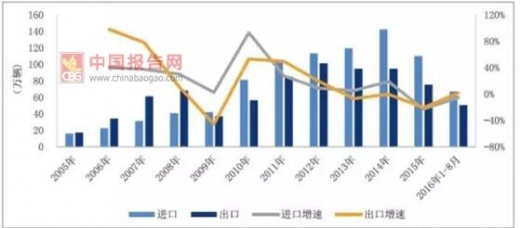
2005-2016年我国汽车整天进出口走势
来源:中国汽车工业协会,中国报告网数据中心整理
四、替代品的威胁
替代品是指那些与客户产品具有相同功能的或类似功能的产品。替代品往往是新技术与社会新需求的产物。所有行业都面临着替代的威胁,有些替代是由经济因素引起的;有些因素是由原材料短缺引起的;有些替代是由于技术进步的结果。从作用看,有的只是短暂的补充作用,有的可能是永久性替代并导致某一行业衰退,如电动汽车作为燃油发动机的替代品对汽车市场的冲击。
五、同业竞争者的竞争程度
按照经济学的规律,汽车作为资本密集型的行业需要规模效应,只有大规模的集群发展才会形成规模优势,才会降低每辆汽车的成本,提高单车利润。中国汽车产业格局多、散、乱的局面严重阻碍了汽车产业发展。汽车行业要求集群化发展,追求规模效应的特点又使得分散经营的缺点暴露无遗,促进汽车产业整合,是汽车产业健康发展的必经之路。在国内,基本每一个省市都会有自己的整车生产企业或是零部件企业,而汽车行业要求集群化发展、追求规模效应的特点又使得这些分散经营的缺点暴露无遗。
汽车行业的新进入者通常带来大量的资源和额外的生产能力,并且要求获得市场份额。除了完全竞争的市场以外,行业的新进入者可能使整个汽车市场发生动摇。尤其是当有步骤、有目的地进入某一行业时,情况更是如此。新进入者威胁的严峻性取决于一家新的企业进入汽车行业的可能性、进入壁垒。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。