分时租赁(俗称汽车共享)是以分钟或小时等为计价单位,利用移动互联网、全球定位等信息技术构建网络服务平台,为用户提供自助式车辆预定、车辆取还、费用结算为主要方式的小微型客车租赁服务,是传统小微型客车租赁在服务模式、技术、管理上的创新。分时租赁改善了用户体验,为城市出行提供了一种新的选择,有助于减少个人购车意愿,一定程度上缓解城市私人小汽车保有量快速增长趋势以及对道路和停车资源的占用。
参考观研天下发布《2018年中国汽车租赁行业分析报告-市场深度分析与投资前景预测》
作为一类新型交通服务方式,分时租赁在国内投入运营时间不长、规模不大,相关的运行特征分析积累较薄弱,不利于科学评估其在城市综合客运体系中的作用和地位。更为重要的是,随着汽车“四化”(电动化、智能化、网联化及共享化)趋势的加速推进,分时租赁未来的发展前景如何,面向未来前景当前应如何制定引导性政策等等,成为当前分时租赁行业迫切需要回答的问题。
1 分时租赁发展现状
汽车共享于1948年首次出现在瑞士北部城市——苏黎世。当时有一个小的住房合作社(housingcooperative)组织,组建了一个名为Sefage的汽车共享项目,合作社内的某个会员用完车后可以将车钥匙交给下个使用者。上世纪70年代至80年代,出现了一些新的汽车共享服务模式,但运行规模都比较小,目前基本都淘汰了。现代意义上的汽车共享是从上世纪80年代晚期开始的,90年代中后期传到加拿大、美国和日本,随即又延伸到澳大利亚、巴西、以色列、马来西亚、新西兰、新加坡和韩国。社区汽车共享(NeighborhoodCarsharing)仍然是目前的主导运营模式,尤其是在欧洲。理想状态下汽车共享能够实现“用较少的车解决较多人的出行问题”的愿景。
根据相关统计,截至2014年10月,全球有33个国家、1 531个城市拥有汽车共享项目,总会员数约480万,车辆数约10.4万。欧洲占据全球46%的会员数和56%的车辆数,北美的会员数和车辆数分别占34%和23%[3]。按照服务模式不同,分时租赁可以分为三种类型:基于站点的A借A还模式(取车点和还车点为同一站点),基于站点的A借X还模式(不要求将车辆还到取车站点,可异站点还车)以及自由浮动模式(在指定的服务区域内,可在任意公共停车点取车、还车)。截至2014年10月,A借X还模式占据82.4%的会员和76.7%的车辆,是分时租赁的主体模式。
2010年,中国首个汽车共享业务车纷享(CCClub)出现在阿里巴巴商业园区——一组小型车队在园区内部为人们提供出行服务。2013年,中国分时租赁汽车达到780辆,其中旗下汽车超过50辆的公司有五家。目前中国拥有超过26 000辆分时租赁汽车、数十家业务运营商,特别是在北京、上海、杭州、深圳、长沙、成都、重庆等一二线城市,汽车分时租赁市场尤为繁荣。
2 分时租赁基本运行特征
2.1 用户特征
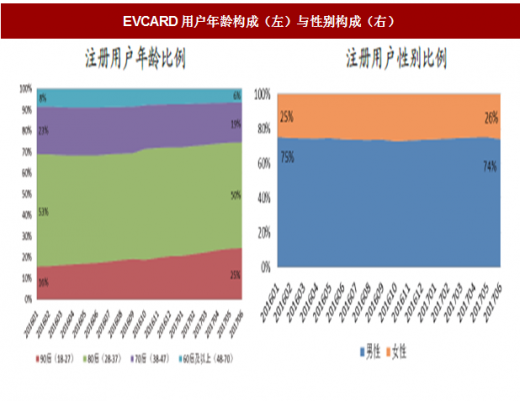
分时租赁用户以青年男性群体为主:80后、90后共占75%;男性用户占70%以上。分时租赁用户受教育程度较高,研究生及以上学历占21%,大专本科以上占56%[5]。
根据一项针对EVCARD用户区隔的研究,分时租赁用户可以分为七大类型:中庸平淡族、向往认可的工作狂、工作为上的安稳族、享乐积极族、挑剔实惠族、自研尝鲜族和潮流精明族,如图2所示。
图:EVCARD用户年龄构成(左)与性别构成(右)
数据来源:公开数据整理
图:EVCARD用户区隔特征

数据来源:公开数据整理
2.2 用车特征
2.2.1 时间分布特征
从周变特征来看,分时租赁周末用车量高于工作日,周六最高,周一最低。从一天24小时的时变特征来看,与整体交通出行时间分布不同,分时租赁白天12小时未出现明显的用车高峰,出行量分布较为平均。另外,分时租赁夜间出行比例显著高于整体出行水平。夜间22点至凌晨6点,EVCARD出行量占其全日出行量的25%左右。
图:EVCARD出行时变特征

数据来源:公开数据整理
目前EVCARD采取基于用车时长的收费机制,一定程度上更鼓励非高峰时段用车,从而降低用车成本。因此,分时租赁车辆对道路交通运行具有一定的“削峰填谷”效益。
2.2.2 空间分布特征
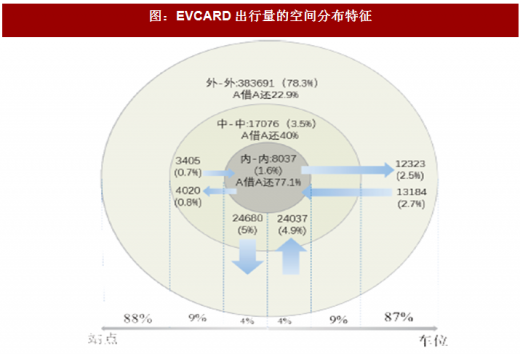
EVCARD运营订单主要集中于上海城市外围地区,与郊区(外环线以外)相关的订单量(出行一端或两端在外环线以外)占93.4%。另外,分析轨道站点密度与EVCARD人均订单强度的关系可知,两者呈现明显的负相关性,即:轨道交通发达的区域,分时租赁用车强度较低;轨道交通不发达的地区,分时租赁用车强度高。“公交+分时租赁”的互补模式初步显现。
图:EVCARD出行量的空间分布特征
数据来源:公开数据整理
2.2.3 对购车意愿的影响
为了评估分时租赁对用户购车意愿的影响,以EVCARD用户为对象,开展了用户购车意愿调查分析。在被调查的11 158个活跃用户中,因为EVCARD而出售家庭车辆的有28人(0.25%),因为EVCARD而放弃购买车辆的有3 771人(33.8%),因为EVCARD而延迟购买车辆的有1 719人(15.4%)。
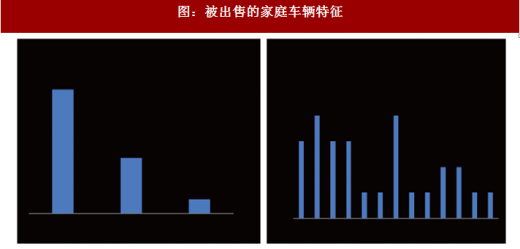
进一步对28名卖车用户进行深访,得知大多数用户在加入EVCARD之前已具有卖车动机,主要原因在于车子老旧、维护保养费用高、不能进市区、不能走高架,以及用车需求下降等。加入EVCARD后,由于分时租赁提供的用车便利性,加速了卖车用户由动机向实际行动转变。卖车用户中,近60%的用户注册后3个月内卖车,75%的用户注册后半年内卖车。
图:被出售的家庭车辆特征
数据来源:公开数据整理
基于EVCARD对车辆出售与车辆购买抑制的作用,比较中外不同分时租赁项目对车辆保有的替代效益。可以看到,上海分时租赁项目已经显现出对机动车保有的替代效应(卖车、放弃买车、延迟买车),每辆分时租赁车可替代5~6辆私人小汽车。与欧美国家相比,上海分时租赁的替代效应主要表现在对车辆购买的抑制作用,即对增量的调控。存量替代效应显著低于欧美国家水平。
表:中外不同分时租赁项目对车辆保有的影响对比

数据来源:公开数据整理
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。