
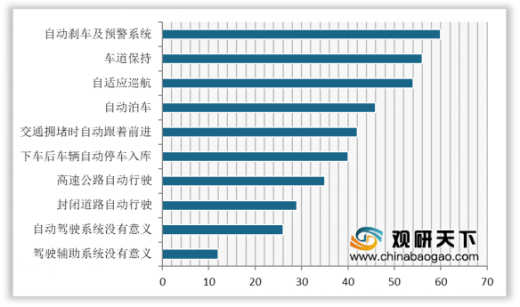
自动驾驶技术让汽车更加智能化,其按照目前国际划分为L1-L6六级,仅有谷歌、特斯拉,奥迪,URBER,百度等几家企业达到L3级,多数自动驾驶系统仍然停留在辅助驾驶上。在汽车用户年轻化、消费升级两大驱动力刺激下,自动驾驶功能的认知度在主流消费层找那个渐进式发展。由于对技术成熟度及价格的忧虑,六成受访者对以主动刹车为代表的ADAS功能极为感兴趣,而对L3级及以上级别的自动驾驶功能需求最低。
从指导价与行业平均的价差趋势可以看出,L1级自动驾驶的相对配置成本在2017年开始降至 以下,而L2级自动驾驶的相对配置成本仍然较高。L1级自动驾驶与行业平均指导价的价差从2008年的9.57万元至2017年的0.05万元,相对配置成本几乎抹平;而L2级自动驾驶在2019年的价差依然在4.88万元,相对配置仍然较高。
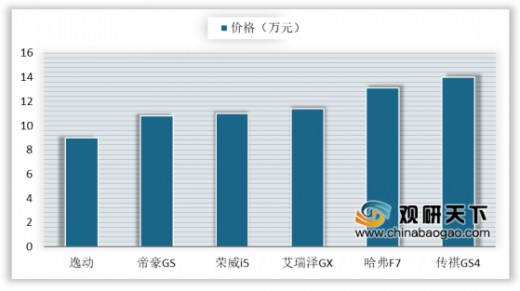
目前,“搭载驾驶辅助系统和10万元售价”的组合卖点对于一般消费者而言富有吸引力,国产系乘用车制造商纷纷推出搭载AEB(主动刹车)、LKA(车道保持)及ACC(主动巡航)等L1级别功能的车型,随着新车型不断上市及搭载L1级辅助驾驶技术的普及率的提高,车型价格及车级将会进一步下探。
以上数据资料参考《2020年中国自动驾驶行业分析报告-产业规模现状与未来趋势研究》。
消费者对自动驾驶及ADAS功能的青睐度
数据来源:中汽协
从指导价与行业平均的价差趋势可以看出,L1级自动驾驶的相对配置成本在2017年开始降至 以下,而L2级自动驾驶的相对配置成本仍然较高。L1级自动驾驶与行业平均指导价的价差从2008年的9.57万元至2017年的0.05万元,相对配置成本几乎抹平;而L2级自动驾驶在2019年的价差依然在4.88万元,相对配置仍然较高。
各级别自动驾驶的指导价与行业平均的价差(万元)
款式 |
行业平均指导价 |
入门款 |
典型L1级自动驾驶 |
典型L2级自动驾驶 |
|||
平均指导价 |
与行业平均价差 |
平均指导价 |
与行业平均价差 |
平均指导价 |
与行业平均价差 |
||
2008款 |
11.51 |
10.62 |
-0.89 |
21.08 |
9.57 |
|
|
2009款 |
11.48 |
9.69 |
-1.79 |
21.56 |
10.08 |
|
|
2010款 |
9.98 |
8.49 |
-1.49 |
21.85 |
11.87 |
|
|
2011款 |
10.88 |
8.88 |
-2 |
19.94 |
9.06 |
|
|
2012款 |
10.42 |
8.73 |
-1.69 |
16.22 |
5.8 |
|
|
2013款 |
10.59 |
8.55 |
-2.04 |
17.19 |
6.6 |
|
|
2014款 |
10.08 |
7.77 |
-2.31 |
15.24 |
5.16 |
|
|
2015款 |
10.42 |
7.38 |
-3.04 |
14.07 |
3.65 |
|
|
2016款 |
10.22 |
7.26 |
-2.96 |
11.99 |
1.77 |
|
|
2017款 |
10.75 |
6.83 |
-3.92 |
10.8 |
0.05 |
|
|
2018款 |
12.9 |
8.46 |
-4.44 |
13.26 |
0.36 |
17.06 |
4.16 |
2019款 |
12.71 |
7.41 |
-5.3 |
12.32 |
-0.39 |
17.59 |
4.88 |
数据来源:中汽协
目前,“搭载驾驶辅助系统和10万元售价”的组合卖点对于一般消费者而言富有吸引力,国产系乘用车制造商纷纷推出搭载AEB(主动刹车)、LKA(车道保持)及ACC(主动巡航)等L1级别功能的车型,随着新车型不断上市及搭载L1级辅助驾驶技术的普及率的提高,车型价格及车级将会进一步下探。
国产系各品牌搭载驾驶辅助(L1级)系统车型最低价
数据来源:中汽协(TC)
以上数据资料参考《2020年中国自动驾驶行业分析报告-产业规模现状与未来趋势研究》。
各类行业分析报告查找请登录chinabaogao.com 或gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







