
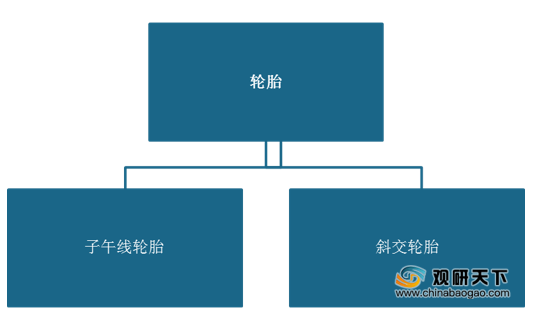
一、 优势分析
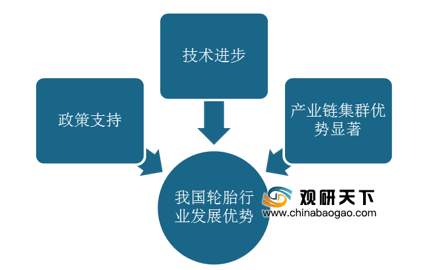
(1) 政策支持。轮胎行业是我国重要的创汇产业,为了加快推动轮胎行业产业升级,规范行业生产秩序,促进行业持续健康发展,我国相关部门颁布了一系列相关政策。
| 政策 |
时间 |
要点 |
| 《轮胎产业政策》 |
2010.9 |
鼓励国内骨干企业横向并购以组建大型轮胎企业集团、纵向并购以降低原材料依赖程度。建立轮胎(包括翻新轮胎)召回制度,引导和鼓励建设服务于全行业的轮胎性能检测中心、评价试验场和工程技术中心,大力推进节能减排和资源综合利用,引导和鼓励轮胎生产企业推进信息化与工业化融合。 新政策规定,严禁营销走私轮胎、不合格轮胎、割标轮胎、改标轮胎以及无强制性产品认证标识的载货轮胎和乘用轮胎,严禁经销无三包轮胎;建立健全废旧轮胎回收利用管理制度,废旧轮胎回收利用企业生产所需胎源应立足国内,防止变相违规进口废轮胎。 |
| 《橡胶行业“十二五”发展规划指导纲要》 |
2011.8 |
力争2015年国内前十大轮胎企业的产值集中度超过50%。 |
| 《轮胎翻新行业准入条件》和《废轮胎综合利用行业准入条件》 |
2012.7 |
以规范废旧轮胎综合利用行业发展秩序,促进企业优化升级,加强环境保护,提高资源综合利用技术和管理水平,引导行业健康持续发展。 |
| 《绿色轮胎技术规范》 |
2014.3 |
作为中国首部绿色轮胎行业自律标准,规定了“绿色轮胎”的术语和定义、要求、验证方法,适用于轿车子午线轮胎和载重汽车子午线轮胎。其对“绿色轮胎”的定义是:节能、环保、安全的轮胎产品,生产全过程实行绿色制造理念,应用过程倡导绿色使用。“绿色轮胎”具有低滚动阻力、低燃油消耗、出色的操纵稳定性、更短的制动距离、更好的耐磨性、可多次翻新等突出的动态产品特性。 |
| 《轮胎行业准入公告管理办法》 |
2014.12 |
对轮胎项目的产品质量、生产能源、资源消耗具体细节设置标准、注重节能、环保、安全。 |
| 《橡胶行业“十三五”发展规划指导纲要》 |
2015.1 |
再次提出“淘汰落后产能,限制低水平重复投入,提高产业集中度和企业竞争力”,力争在“十三五”末(2020年)实现橡胶工业强国初级阶段的目标。 |
| 《废旧轮胎综合利用行业规范条件》 |
2020.5 |
轮胎翻新应建立稳定的产品质量保障系统;企业应配备轮胎悬挂滑轨、数控打磨机、数控硫化罐等设备,采用钉孔检测、轮胎充气压力检测等产品质量检测设备,对翻新轮胎产品实施全流程质量管理。轮胎翻新生产中产生的橡胶边脚料,废轮胎加工处理中产生的废料以及尾气净化产生的粉尘等次生固体废物,应建立台账记录制度,鼓励企业全部回收利用;企业不具备利用条件的,应建立登记转移记录制度,委托其他企业利用处置,不得擅自丢弃、倾倒、焚烧与填埋。 |
(2) 技术进步。近年来,我国轮胎工业技术水平不断提升,在吸收国外先进轮胎技术的基础上进行研究创新,取得了极大的进步。
(3) 产业链集群优势显著。目前我国轮胎行业已经形成了具备完善产业配套与规模优势的产业集群,走向规模化发展的道路,行业发展前景良好。
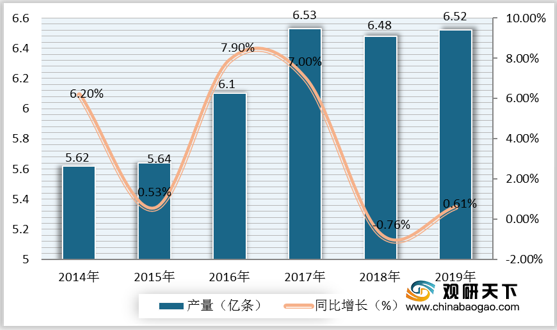
在多方面因素的影响和推动之下,我国轮胎产量迅速增长,并保持在相对较高的水平。据统计,自2014年以来,我国轮胎产量不断增加。2019年,我国轮胎产量为6.52亿,同比增长0.61%。
二、 劣势分析
(1) 劳动力成本上升。我国轮胎行业作为劳动力密集型产业,近年来劳动力成本的上升使得我国轮胎行业用工成本的优势丧失。且人工生产过程存在误差等不可控因素,无法实现轮胎的高精准度和统一性。
(2) 国际贸易摩擦。目前贸易保护主义与国际贸易摩擦仍然存在,对我国轮胎行业的出口带来了不利影响。
三、 机遇分析
我国汽车市场的飞速成长,给我国轮胎行业的发展带来了极大动力。据统计,2013-2020年我国汽车产销量均保持在较高水平,2020年我国汽车产销量分别为2522.2万和2531.1万。尽管近几年来略有下降,但基数仍然庞大。

与此同时,我国汽车保有量也在不断增长。据统计,2015-2020年我国汽车保有量持续增长,2015年,我国汽车保有量为1.72亿,2020年我国汽车保有量增至2.81亿。我国汽车保有量的稳定增长为我国轮胎行业的发展提供了坚实的需求基础和发展机遇。

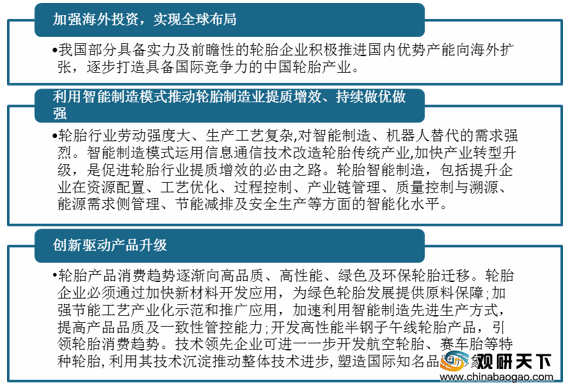
未来我国轮胎行业将进一步扩大市场规模,开拓海外市场,努力研究与应用智能制造技术,促进我国轮胎行业的转型升级,同时不断提高产品质量和口碑,引领行业发展趋势。
四、 威胁分析
目前我国轮胎行业竞争力有待提升。我国轮胎行业当前尚未打造出知名品牌,与其他国家相比仍存在一定差距,行业内建设尚不完善,竞争力弱。(wqq)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国轮胎市场分析报告-行业规模现状与发展潜力评估》
《2020年中国轮胎产业分析报告-行业现状调查与前景评估预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







