1、国际汽车零部件行业
汽车零部件产业是汽车工业的重要基石。在汽车工业发展初期,汽车零部件生产主要作为汽车整车制造的附属产业,由汽车整车厂的下属部门或分公司完成。进入20 世纪90 年代以来,世界汽车工业格局发生重大变化,全球汽车零部件工业独立化生产趋势越来越明显。为了优化资源配置,根据专业化分工的需要,国际大型汽车整车制造者逐渐由传统的纵向经营、追求大而全的生产模式转向精简机构、以开发整车项目为主的专业化生产模式,纷纷将其旗下的汽车零部件制造企业剥离出去。在大型汽车集团的推动下,汽车零部件行业的诸多企业逐步从汽车整车制造商分离出来,形成了独立、完整的企业组织,比如:世界著名的汽车零部件集团德尔福与通用汽车公司分离,伟世通公司从福特公司独立出来。汽车零部件工业逐渐脱离整车厂商迈向独立化、专业化发展。
参考观研天下发布《2018年中国汽车零部件市场分析报告-行业深度分析与发展前景预测》
近年来,包括汽车发动机零部件制造在内的汽车零部件工业呈现出以下重要发展趋势:
(1)生产专业化
随着汽车工业的不断发展,汽车零部件企业的独立化和专业化发展趋势也越来越明显。汽车零部件制造业对汽车整车企业的配套供应也逐渐系统化、模块化。系统化、模块化供应是指零部件企业以系统或模块为单元向整车厂或上级零部件供应商提供产品。
系统化和模块化的供应模式可以充分利用零部件企业的专业生产优势,而且简化了配套工作,缩短了新产品的开发周期。
在汽车零部件的系统化、模块化采购的发展趋势中,汽车发动机零部件企业必须通过专业化分工、实现规模化生产、提升自有技术开发实力,才能为发动机制造企业提供更多的专用零部件产品和技术。因此,汽车发动机各零部件或零部件总成的专业化分工生产将会更加明显。
(2)采购全球化
为了增强竞争优势,跨国公司在全球范围内优化资源配置,利用全球资源实现零部件的全球采购,在开发、生产、采购、物流等多方面压缩成本。整车企业为降低成本,提高产品在全球市场的竞争力,对所需的零部件按性能、质量、价格、供货条件在全球范围内进行比较,择优采购,改变了只局限于采购本国内部零部件产品的做法。而零部件企业也将其产品面向全球销售,不再局限于仅仅供应给本国内部的下游企业。
(3)多层级供应商体系
(4)严格的品质要求
汽车零部件是汽车整车制造的基础,汽车零部件的品质直接影响汽车的质量和性能。由于对汽车产品品质的严格要求,国际知名汽车制造企业都会对零部件供应商的技术水平和产品品质的提出较高要求。一些国际组织、国家和地区汽车协会组织也对汽车零部件产品质量及其管理体系提出了标准要求,汽车零部件供应商必须通过这些组织的评审(即第三方认证),才可能被整车制造商选择为候选供应商,并由整车制造商进一步做出评审(即第二方认证),评审通过才能被接纳为整车制造商全球采购体系的成员,最后双方签署商务合同成为供应商。
(5)产业链上下游紧密协作
汽车零部件行业未来的竞争将更多的体现在供应链与供应链之间的竞争。要在日益激烈的竞争下取得优势,汽车发动机零部件生产企业需具备同步开发能力、加工技术和大批量及时交付能力,促进企业与下游发动机主机厂的协作不断加深。目前,许多发动机零部件制造厂商已纷纷与发动机主机厂商在研发层面展开合作,在主机厂商开发新型发动机产品的同时,发动机零部件厂商同步开发与之配套的零部件产品。
此外,汽车零部件制造业产业链上下游企业之间的协作,还体现在零部件生产企业与上游供应商间的合作上。汽车零部件生产厂商需对上游原材料供应商的加工技术能力充分了解和信任,同时与上游供应商实现生产计划及时共享和原材料库存整体安排。
2、国内汽车零部件行业
我国汽车零部件行业是在“八五”、“九五”期间,通过零部件企业的技术引进、改造,与整车制造商分离,以及民营企业通过降低成本、改善生产工艺、提高产品质量、增强产品竞争力而逐步发展起来的。进入21 世纪以后,随着我国加入WTO、逐渐融入世界市场,我国汽车零部件产业实现快速发展。一方面,国际汽车零部件企业看好我国稳定发展的汽车市场以及低成本的优势,加快了到我国合资或独资设厂的进程;另一方面,我国本土企业通过对国外先进技术的吸收、改造,生产能力和技术水平也实现了长足的进步。根据统计,我国汽车零部件及配件制造行业销售收入从2010年的14,961 亿元增长到2015 年的32,117 亿元。
由于起步时间较晚,我国汽车零部件行业内主要企业仍存在技术积累少、定价能力弱的特点,产品主要集中在原材料密集、劳动力密集型产品;在许多关键零部件生产以及产品的安全、环保、舒适性等方面,我国自主零部件企业与国外生产企业还有一定差距。这些现象在一定程度上影响了整个行业的发展。
汽车零部件产业是汽车工业的重要基石。在汽车工业发展初期,汽车零部件生产主要作为汽车整车制造的附属产业,由汽车整车厂的下属部门或分公司完成。进入20 世纪90 年代以来,世界汽车工业格局发生重大变化,全球汽车零部件工业独立化生产趋势越来越明显。为了优化资源配置,根据专业化分工的需要,国际大型汽车整车制造者逐渐由传统的纵向经营、追求大而全的生产模式转向精简机构、以开发整车项目为主的专业化生产模式,纷纷将其旗下的汽车零部件制造企业剥离出去。在大型汽车集团的推动下,汽车零部件行业的诸多企业逐步从汽车整车制造商分离出来,形成了独立、完整的企业组织,比如:世界著名的汽车零部件集团德尔福与通用汽车公司分离,伟世通公司从福特公司独立出来。汽车零部件工业逐渐脱离整车厂商迈向独立化、专业化发展。
参考观研天下发布《2018年中国汽车零部件市场分析报告-行业深度分析与发展前景预测》
近年来,包括汽车发动机零部件制造在内的汽车零部件工业呈现出以下重要发展趋势:
(1)生产专业化
随着汽车工业的不断发展,汽车零部件企业的独立化和专业化发展趋势也越来越明显。汽车零部件制造业对汽车整车企业的配套供应也逐渐系统化、模块化。系统化、模块化供应是指零部件企业以系统或模块为单元向整车厂或上级零部件供应商提供产品。
系统化和模块化的供应模式可以充分利用零部件企业的专业生产优势,而且简化了配套工作,缩短了新产品的开发周期。
在汽车零部件的系统化、模块化采购的发展趋势中,汽车发动机零部件企业必须通过专业化分工、实现规模化生产、提升自有技术开发实力,才能为发动机制造企业提供更多的专用零部件产品和技术。因此,汽车发动机各零部件或零部件总成的专业化分工生产将会更加明显。
(2)采购全球化
为了增强竞争优势,跨国公司在全球范围内优化资源配置,利用全球资源实现零部件的全球采购,在开发、生产、采购、物流等多方面压缩成本。整车企业为降低成本,提高产品在全球市场的竞争力,对所需的零部件按性能、质量、价格、供货条件在全球范围内进行比较,择优采购,改变了只局限于采购本国内部零部件产品的做法。而零部件企业也将其产品面向全球销售,不再局限于仅仅供应给本国内部的下游企业。
(3)多层级供应商体系
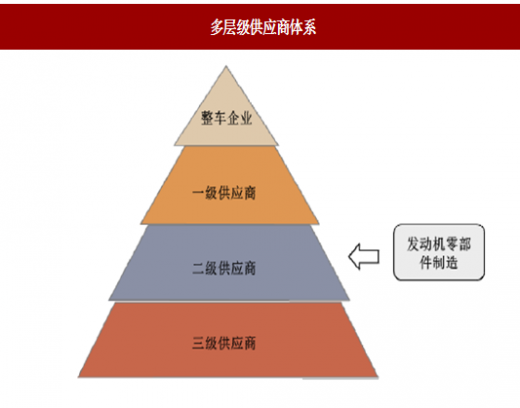
图:多层级供应商体系
日益激烈的市场竞争使得汽车制造企业从采购单个零部件向采购模块化转变。为适应全球化和模块化采购的特点,汽车零部件供应体系形成了金字塔式的多层级供应商体系,即供应商按照与整车制造商之间的供应联系分为一级供应商、二级供应商、三级供应商等多层级关系。一级供应商直接为整车制造商供应产品,双方之间形成长期、稳定的合作关系;二级供应商通过一级供应商向整车制造商供应产品,依此类推。发动机零部件生产企业一般处于二级供应商的位置。(4)严格的品质要求
汽车零部件是汽车整车制造的基础,汽车零部件的品质直接影响汽车的质量和性能。由于对汽车产品品质的严格要求,国际知名汽车制造企业都会对零部件供应商的技术水平和产品品质的提出较高要求。一些国际组织、国家和地区汽车协会组织也对汽车零部件产品质量及其管理体系提出了标准要求,汽车零部件供应商必须通过这些组织的评审(即第三方认证),才可能被整车制造商选择为候选供应商,并由整车制造商进一步做出评审(即第二方认证),评审通过才能被接纳为整车制造商全球采购体系的成员,最后双方签署商务合同成为供应商。
(5)产业链上下游紧密协作
汽车零部件行业未来的竞争将更多的体现在供应链与供应链之间的竞争。要在日益激烈的竞争下取得优势,汽车发动机零部件生产企业需具备同步开发能力、加工技术和大批量及时交付能力,促进企业与下游发动机主机厂的协作不断加深。目前,许多发动机零部件制造厂商已纷纷与发动机主机厂商在研发层面展开合作,在主机厂商开发新型发动机产品的同时,发动机零部件厂商同步开发与之配套的零部件产品。
此外,汽车零部件制造业产业链上下游企业之间的协作,还体现在零部件生产企业与上游供应商间的合作上。汽车零部件生产厂商需对上游原材料供应商的加工技术能力充分了解和信任,同时与上游供应商实现生产计划及时共享和原材料库存整体安排。
2、国内汽车零部件行业
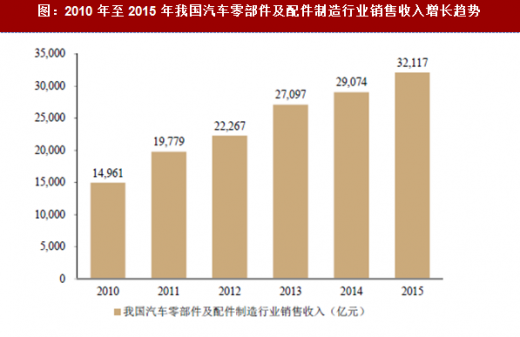
我国汽车零部件行业是在“八五”、“九五”期间,通过零部件企业的技术引进、改造,与整车制造商分离,以及民营企业通过降低成本、改善生产工艺、提高产品质量、增强产品竞争力而逐步发展起来的。进入21 世纪以后,随着我国加入WTO、逐渐融入世界市场,我国汽车零部件产业实现快速发展。一方面,国际汽车零部件企业看好我国稳定发展的汽车市场以及低成本的优势,加快了到我国合资或独资设厂的进程;另一方面,我国本土企业通过对国外先进技术的吸收、改造,生产能力和技术水平也实现了长足的进步。根据统计,我国汽车零部件及配件制造行业销售收入从2010年的14,961 亿元增长到2015 年的32,117 亿元。
图:2010 年至2015 年我国汽车零部件及配件制造行业销售收入增长趋势
由于起步时间较晚,我国汽车零部件行业内主要企业仍存在技术积累少、定价能力弱的特点,产品主要集中在原材料密集、劳动力密集型产品;在许多关键零部件生产以及产品的安全、环保、舒适性等方面,我国自主零部件企业与国外生产企业还有一定差距。这些现象在一定程度上影响了整个行业的发展。
汽车工业是最具全球化发展特征的产业之一。企业需要达到足够的生产规模和资金实力才能实现全球化生产和发展战略,因此汽车工业的全球化和国际化发展需要依托于较高的产业集中度。与国际市场相比,我国汽车工业还比较分散,汽车零部件行业的集中度也不高。随着我国汽车行业的快速发展,近年来我国汽车零部件行业也逐渐出现了一些具备专业研发能力、规模制造能力、优秀营销和管理能力的先进企业,这些企业逐渐成为市场的主导力量,促使汽车零部件行业集中度逐步提高,产业特征逐渐向国际市场靠拢。比如在发动机方面,根据中国统计,我国内燃机行业经过多次重大的产业结构调整和重组,企业数量从原先的5 万多家降低到2011 年的约3,000家。工信部、发展改革委、财政部等国务院促进企业兼并重组工作部际协调小组12 家成员单位2013 年1 月联合发布的《关于加快推进重点行业企业兼并重组的指导意见》提出了“推动零部件企业兼并重组。支持零部件骨干企业通过兼并重组扩大规模与整车生产企业建立长期战略合作关系,发展战略联盟,实现专业化分工和协作化生产”等发展目标。因此,未来我国包括汽车发动机零部件行业在内的汽车产业链各环节行业集中度还将进一步提高。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。