咨询热线

400-007-6266

010-86223221

我国烘焙面粉行业现状、竞争、前景分析 烘焙市场持续扩容下烘焙面粉消费量将不断增长

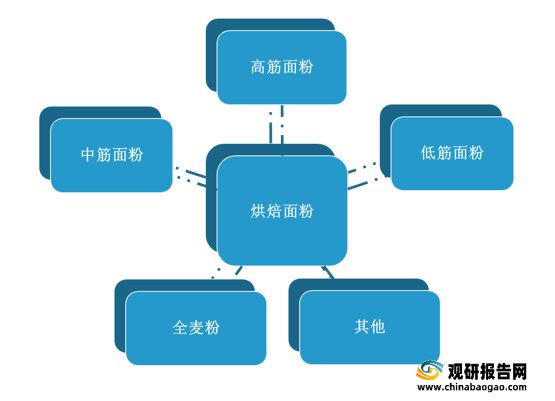
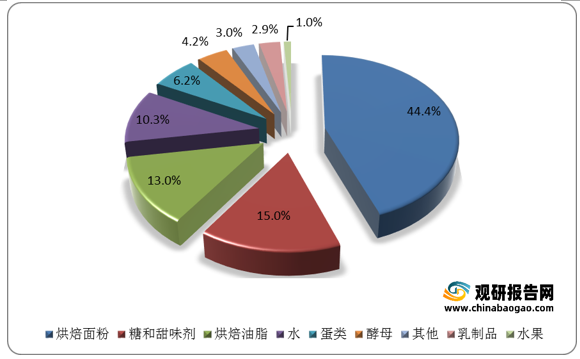
       根据观研报告网发布的《2021年中国烘焙面粉行业分析报告-行业竞争策略与发展趋势前瞻》显示,烘焙面粉包括高筋面粉、中筋面粉、低筋面粉、全麦粉等,是制作烘焙食品的必备原材料。数据显示,烘焙面粉在烘焙食品原材料中占比高达44.4%。

烘焙面粉分类
 

资料来源:观研天下整理

烘焙食品原料占比情况
 
数据来源:观研天下数据中心整理

       近年来随着饮食习惯改变,烘焙食品消费量稳步增长,烘焙面粉消费量也随之增长。数据显示,我国人均烘焙食品消费量由2015年的6千克增长至2020年的7.3千克。我国烘焙面粉消费量由2015年的371.3万吨增长至2020年的463.7万吨。

2015-2020年我国人均烘焙食品消费量及增速
 
数据来源:观研天下数据中心整理

2015-2020年我国烘焙面粉消费量及增速
 
数据来源:观研天下数据中心整理

       随着行业向好,我国烘焙面粉行业参与者不断增多,代表企业包括南顺、金龙鱼、中粮科技等,凭借各自的优势,处于行业领先地位。

我国烘焙面粉行业代表企业基本情况

企业名称

企业图标

简介

优势分析

南顺

南顺(香港)集团(下简称“南顺”),是以南顺(香港)有限公司(LamSoon (Hong Kong) Limited)为主体的企业集团简称,集面粉、食用油、家居护理等产品研发、生产及销售的企业集团。

研发优势:为了不断改善面粉品质,南顺与许多国内外知名添加剂和改良剂供应商,如丹尼斯克、纽味利等,建立了战略合作关系,共同研发面粉改良材料和配方。南顺还参与了营养强化面粉国家标准的制定,并于2003年首批加入国家公众营养与发展中心“营养强化食品试点生产单位”

金龙鱼

“金龙鱼”是益海嘉里金龙鱼粮油食品股份有限公司所拥有的食用油品牌。益海嘉里金龙鱼粮油食品股份有限公司是中国最大的农产品和食品加工企业之一。

规模优势:金龙鱼在中国境内35座城市设有110多家企业,在最大的货运枢纽附近建立58多处综合生产基地;其规模宏大的生产、销售和物流网络,覆盖了中国所有省、市、自治区的2839个县市,拥有近350个销售处,1585个经销商,5000多家分销商,金龙鱼系列粮油产品将通过全国近100万个终端服务网点进入中国3亿个城乡家庭。

中粮科技

企业及旗下企业主要从事生物工程的科研开发,淀粉、淀粉糖、燃料乙醇、食用酒精、味精、柠檬酸、聚乳酸、功能糖醇、变性淀粉等产品的生产与销售。

产品优势:作为“十三五”规划重点投资建设项目之一,中粮粮谷在巴彦淖尔建立订单农业基地和高端面粉工厂,依照“产地限定+品种限定”原则推出了福临门河套平原系列精品面粉。

资料来源:观研天下整理

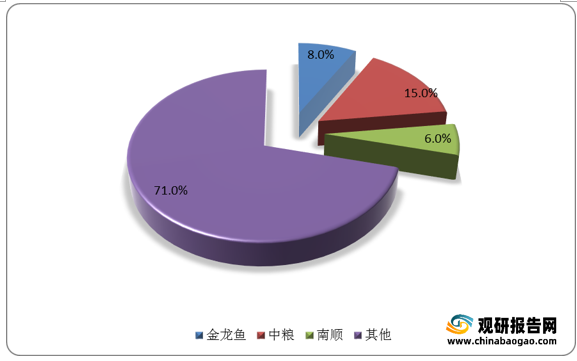
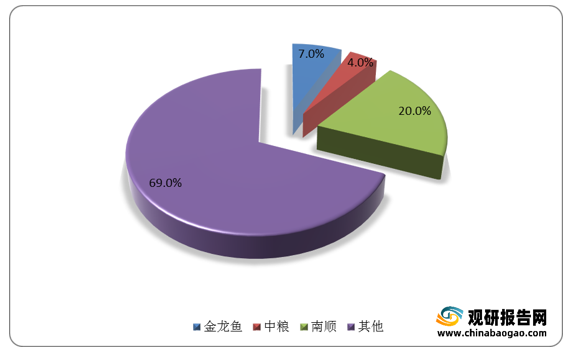
       从市场份额来看,目前国内烘焙面粉行业集中度较低。数据显示,2020年,南顺、金龙鱼、中粮科技三大烘焙面粉品牌在饼屋烘焙领域总占比为31%,在工业烘焙领域总占比为29%。
2020年我国烘焙面粉行业(饼屋烘焙领域)竞争格局
 
数据来源:观研天下数据中心整理

2020年我国烘焙面粉行业(工业烘焙领域)竞争格局
 
数据来源:观研天下数据中心整理

       未来,随着烘焙市场持续扩容,我国烘焙面粉消费量将不断增长。预计2025年我国烘焙面粉消费量将超600万吨。

2021-2025年我国烘焙面粉消费量预测
 
数据来源:观研天下数据中心整理(zlj)


       行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。




更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


我国再生纸浆行业现状:原料约束催生进口补充 新国标推动供给端结构性出清

我国再生纸浆行业现状:原料约束催生进口补充 新国标推动供给端结构性出清

再生纸浆是我国纸浆市场第一大品类,兼具节约木材与资源循环优势,近年来其生产与消费规模稳步扩大。目前国内再生纸浆产出难以匹配下游消费需求,需进口再生纸浆作为补充。为防范劣质货源流入,海关监管持续加码,逐步清退不合规进口货源;叠加新版《再生纸浆》国标落地,抬高原料与工艺门槛,加速市场结构性出清,推动行业由规模扩张转向质量合

2026年11月17日
我国秸秆综合利用行业SWOT分析:资源与政策支撑有力 但发展约束仍存

我国秸秆综合利用行业SWOT分析:资源与政策支撑有力 但发展约束仍存

我国秸秆产出规模庞大,秸秆综合利用形成“五化”并行格局,综合利用水平较高。依托政策红利、绿色消费、工艺迭代以及生物质能源项目落地,我国秸秆综合利用行业迎来显著发展机遇。但行业面临收储运成本偏高、产业链协同不足、竞品冲击等问题。本文借助SWOT框架,剖析秸秆综合利用行业的优势、劣势、机会与威胁,并提出对应的发展建议。

2026年11月03日
我国油茶产业迈入全链条现代化发展新阶段 湖南、江西、广西形成“金三角”

我国油茶产业迈入全链条现代化发展新阶段 湖南、江西、广西形成“金三角”

依托国家专项政策与财政扶持,国内油茶产业完成从分散小农生产向全链条现代化转型,良种繁育、智慧种植、精深加工、复合经营多点突破。湘、赣、桂形成 “油茶金三角”,广东依托大湾区探索差异化发展路径。当前产业规模持续扩张,但仍面临低产林基数大、回本周期长、机械化不足、市场监管薄弱等难题。

2026年10月27日
我国驴养殖行业产业链分析:上游种源自主提速 存栏承压支撑下游产品高价运行

我国驴养殖行业产业链分析:上游种源自主提速 存栏承压支撑下游产品高价运行

作为特色畜牧产业,驴养殖已形成完整产业链。近年国家持续出台扶持政策,良种攻关取得标志性成果,鲁西黑驴实现种源自主可控。但长期存栏下滑问题尚未扭转,母驴资源紧缺,养殖配套基础薄弱。供需错位推动驴皮、驴肉、活驴价格走高。与此同时,传统“皮主肉从”格局被打破,市场价值逻辑发生根本性转变。

2026年10月17日
我国辣椒行业价值抬升:深加工构筑第二条增长曲线,加工层级决定产品溢价

我国辣椒行业价值抬升:深加工构筑第二条增长曲线,加工层级决定产品溢价

伴随预制菜、复合调味品行业扩容,辣椒产业正经历结构性转型:深加工占比持续攀升,干辣椒逐步由初级农产品转向标准化 B 端工业原料。辣椒碱、辣椒红素、辣椒油树脂等高附加值提取物跨界拓展至医药、彩妆、特种材料等领域,大幅打开产业价值天花板。产业链利润重心向后端加工环节迁移,标准化生产、高值提取将成为辣椒产业升级的核心方向。

2026年10月14日
我国苹果行业供给分析:迈入存量优化阶段 整体呈面积减、产量增、质量升态势

我国苹果行业供给分析:迈入存量优化阶段 整体呈面积减、产量增、质量升态势

国内苹果产业已迈入存量提质新阶段,不再依靠扩面增产,而是以效率提升为核心主线。产业布局持续优化,遵循适区适种原则,优势产区与特色产区协同发展;品种结构加速迭代,自主选育品种快速推广,加工产品走向多元化。种质创新、数字农机、全链标准体系不断完善,推动苹果产业由经验种植向智慧生产转型。

2026年10月14日
菜篮子产业由大求强:蔬菜产业规模优势下的破局路径浅析

菜篮子产业由大求强:蔬菜产业规模优势下的破局路径浅析

总体来看,当前我国蔬菜产业正处于由规模扩张向高质量发展转型的关键窗口期。预计未来,随着种源攻关、设施升级、智能改造、品质改良、绿色发展等系列举措落地,我国蔬菜产业将逐步破解 “大而不强” 难题,实现从产业规模优势向质量效益、技术品牌优势的全面跃升。

2026年10月12日
我国水果行业SWOT分析:由产量竞争转向多维竞争 标准化溯源与品牌化成核心趋势

我国水果行业SWOT分析:由产量竞争转向多维竞争 标准化溯源与品牌化成核心趋势

我国水果产业是国内第三大农业种植产业,产能规模庞大、产区多元集聚,冷链与流通体系持续完善。当前行业正从产量竞争转向品质、品牌与供应链综合竞争,但仍面临供需结构失衡、流通损耗偏高、品牌影响力弱、标准化不足等痛点。叠加进口果品冲击、消费需求升级、深加工赛道扩容、监管与数字化技术落地等因素,产业机遇与风险并存。

2026年10月10日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部