
大牲畜即大家畜,体型较大﹐饲养2-3年以上才发育成熟的牲畜。如马﹑牛﹑驴﹑骡﹑骆驼等。
在农业机械化之前,大牲畜是我国农业生产的主要动力和肥料来源。在我国农业基本实现机械化以后,大牲畜也是我国不可缺少的辅助动力和肥料来源。发展大牲畜,是发展农业生产,进一步巩固和发展我国农业经济的一项重要措施。
一、我国大牲畜养殖数量总体情况
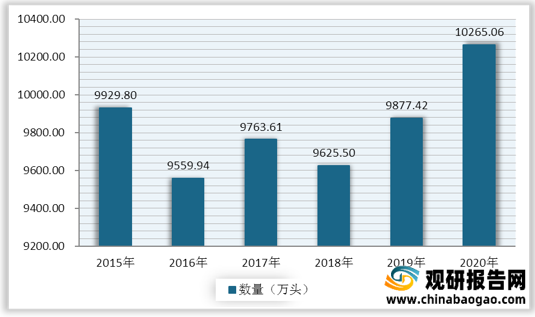
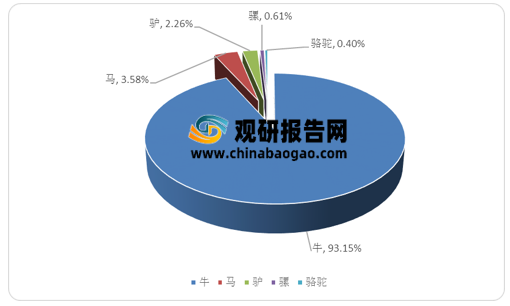
统计数据显示,2015-2020年,我国大牲畜期末数量呈波动式增长,截至2020年,我国大牲畜期末数量为10265.06万头。其中牛占比达93.15%;马占3.58%;驴占2.26%;骡占0.61%;骆驼占0.40%。
二、我国细分大牲畜养殖数量情况
1,牛养殖数量
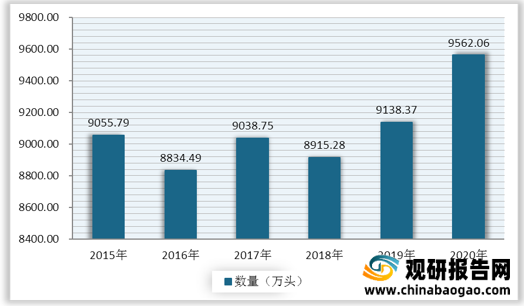
我国最主要的大牲畜品种是牛,2020年我国大牲畜期末数量为10265.06万头,而牛期末数量达到了9562.06万头。我国从新石器时代早期就开始养牛,殷商时期,我国养牛的规模已相当可观。直到现在,牛依然是我国最重要的大牲畜。2019年以前我国牛期末数量基本维持在9000万头左右,2019年-2020年连续两年呈增长趋势,2020年中国牛期末数量较2019年增长了423.79万头,同比增长4.64%。
2,马养殖数量
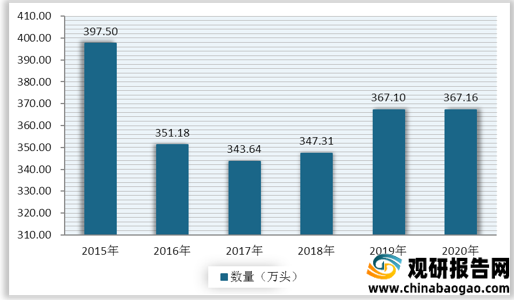
马在我国的养殖时间也较久。马奶是我国古代重要的奶制品,并且我国古代重马术运动以及赛马活动,也推动了我国马养殖业的发展。但我国马养殖技术较为落后,现代化养殖推广较慢,以至于我国马期末数量总体呈缓慢下降趋势。2020年中国马期末数量367.16万头,较2019年增长0.06万头。
3,驴养殖数量
我国是世界上养驴最多的国家之一,驴种资源丰富,有近30个驴品种。近年来,驴不再仅仅作为生产劳动工具,人们对驴肉及其副产品也特别感兴趣,。驴的用途正在由役用向肉用、药用、乳用等多用途转变,但我国专业养驴规模还未发展扩大,近年来我国驴期末数量正缓慢下降,2020年我国驴期末数量为232.43万头。
4,骡子养殖数量
骡子是驴和马的杂交产物,比较好养活,能发挥更大的作用。但现代生产技术发展,骡子作为生产工具的需求下降,2015-2020年中国骡期末数量呈逐年下降趋势,截止2020年中国骡期末数量为62.28万头,较2019年减少了9.17万头。
5,骆驼养殖数量
骆驼被称为“沙漠之舟”,可以在没有水的条件下生存2周。骆驼是我国西北和华北荒漠、半荒漠地区的重要畜种资源,也是这一地区草原畜牧业的重要组成部分。加大力度发展养驼业是加强我国民族团结,巩固边疆建设重要举措。2015-2020年我国骆驼期末数量呈增长态势,2015年我国骆驼期末数量仅30.05万头,2020年中国骆驼期末数量已增长至41.12万头。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
在农业机械化之前,大牲畜是我国农业生产的主要动力和肥料来源。在我国农业基本实现机械化以后,大牲畜也是我国不可缺少的辅助动力和肥料来源。发展大牲畜,是发展农业生产,进一步巩固和发展我国农业经济的一项重要措施。
一、我国大牲畜养殖数量总体情况
统计数据显示,2015-2020年,我国大牲畜期末数量呈波动式增长,截至2020年,我国大牲畜期末数量为10265.06万头。其中牛占比达93.15%;马占3.58%;驴占2.26%;骡占0.61%;骆驼占0.40%。
2015-2020年中国大牲畜期末数量
数据来源:国家统计局
2020年中国大牲畜期末数量种类占比
数据来源:国家统计局
二、我国细分大牲畜养殖数量情况
1,牛养殖数量
我国最主要的大牲畜品种是牛,2020年我国大牲畜期末数量为10265.06万头,而牛期末数量达到了9562.06万头。我国从新石器时代早期就开始养牛,殷商时期,我国养牛的规模已相当可观。直到现在,牛依然是我国最重要的大牲畜。2019年以前我国牛期末数量基本维持在9000万头左右,2019年-2020年连续两年呈增长趋势,2020年中国牛期末数量较2019年增长了423.79万头,同比增长4.64%。
2015-2020年中国牛期末数量及增长
数据来源:国家统计局
2,马养殖数量
马在我国的养殖时间也较久。马奶是我国古代重要的奶制品,并且我国古代重马术运动以及赛马活动,也推动了我国马养殖业的发展。但我国马养殖技术较为落后,现代化养殖推广较慢,以至于我国马期末数量总体呈缓慢下降趋势。2020年中国马期末数量367.16万头,较2019年增长0.06万头。
2015-2020年中国马期末数量
数据来源:国家统计局
3,驴养殖数量
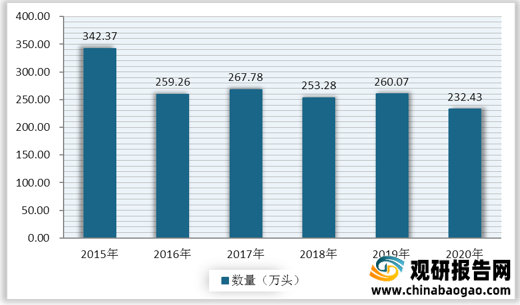
我国是世界上养驴最多的国家之一,驴种资源丰富,有近30个驴品种。近年来,驴不再仅仅作为生产劳动工具,人们对驴肉及其副产品也特别感兴趣,。驴的用途正在由役用向肉用、药用、乳用等多用途转变,但我国专业养驴规模还未发展扩大,近年来我国驴期末数量正缓慢下降,2020年我国驴期末数量为232.43万头。
2015-2020年中国驴期末数量
数据来源:国家统计局
4,骡子养殖数量
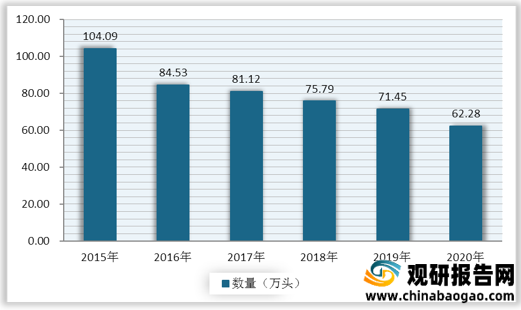
骡子是驴和马的杂交产物,比较好养活,能发挥更大的作用。但现代生产技术发展,骡子作为生产工具的需求下降,2015-2020年中国骡期末数量呈逐年下降趋势,截止2020年中国骡期末数量为62.28万头,较2019年减少了9.17万头。
2015-2020年中国骡期末数量
数据来源:国家统计局
5,骆驼养殖数量
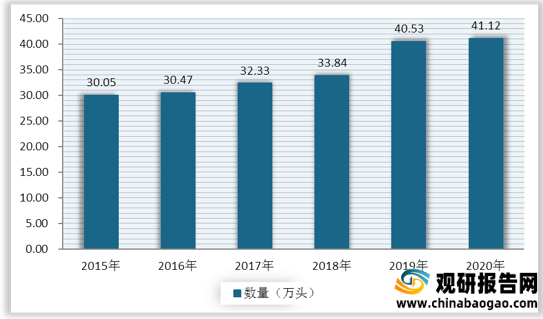
骆驼被称为“沙漠之舟”,可以在没有水的条件下生存2周。骆驼是我国西北和华北荒漠、半荒漠地区的重要畜种资源,也是这一地区草原畜牧业的重要组成部分。加大力度发展养驼业是加强我国民族团结,巩固边疆建设重要举措。2015-2020年我国骆驼期末数量呈增长态势,2015年我国骆驼期末数量仅30.05万头,2020年中国骆驼期末数量已增长至41.12万头。
2015-2020年中国骆驼期末数量
数据来源:国家统计局(LM)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








