
参考中国报告网发布《2017-2022年中国肉鸡养殖市场发展态势及投资价值分析报告》
本轮鸡周期区别于以往的最大特点:主动去产能的同时遭遇被动去产能。
主动去产能:行业联盟成立
2014 年 1 月 8 日,面对祖代引种量暴增的囚徒困境,由中国畜牧业协会牵头组建“中国畜牧业协会禽业分会白羽肉鸡联盟”,包括益生股份、民和股份、新希望、圣农发展等在内的 50 多家家禽养殖龙头企业参会。当年 3 月,联盟召开产业会议共议“断臂求生”,决定以配额形式控制国内的祖代鸡引种。引种企业出于长远考虑纷纷自发控制,并在当年就取得了一定的成效。
即使未来祖代鸡引种问题解决,国内引种量也不会暴增,白羽肉鸡行业联盟仍将继续严控引种,以保证行业健康发展。
被动去产能:引种中断
中国绝大多数原种鸡都来自于美国,占比在 90%以上,剩下部分来自法国、新西兰、英国和西班牙等地。2015 年 1 月美国因禽流感而引种封关,当年 11 月底法国也爆发禽流感疫情并封关,两大引种来源国相继封关导致祖代鸡引种量急剧下降(可以认为 15 年 12 月到 16 年 6 月国内几乎无引种)。目前国内仅从两个国家引种,分别是西班牙和新西兰,西班牙约供 1 万套/ 周,年内供种约 30 万套。新西兰供种数量不大,主要给了湖北同兴,预计年内新西兰供种不会超过 4 万套。禽流感疫情一旦发生,一般会持续 2-3 年,欧美现正处于禽流感爆发周期,引种恢复仍未见时间表。
根据海关数据显示,2016 年 1-7 月中国共进口祖代白羽肉种鸡 17.8 万套,比去年同期下降 50.8%,预计全年引种仅 40 万套左右,同比下降 42.9%。
这是我国白羽肉鸡行业 30 多年来从未出现的产能缺口。在 2002 年之后,行业引种量最少的年份是 2004 年和 2006 年,约 50 万套;2013、2014 年达到高峰分别为 135 万套和 154 万套,原因是下游商品鸡屠宰加工发展迅速;之后国内遭遇 3 年禽流感以及白羽肉鸡行业联盟主动控制引种量。
引种受阻下的“超级鸡周期”
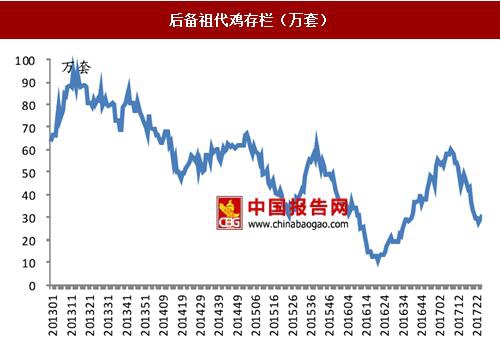
祖代种鸡作为白羽肉鸡供给的源头,其短缺的程度和持续时间决定了鸡周期的上行高度和景气长度。而今,主动去产能和被动去产能叠加导致祖代鸡引种断崖式下跌,且在相当长时间内无法解决引种来源。我们有理由相信,在可预见的未来祖代鸡存栏将长期处于低位,并导致本轮景气周期的上行高度和时间长度均创历史记录。

欧美禽流感持续大范围爆发,望引爆国内白羽肉鸡行情
西班牙发现家禽高致病性禽流感(流行毒株),作为国内唯一的白羽祖代鸡引种国也将被迫封关。至此我国主要引种国美国、英国、法国和西班牙均被封关,且短期内无法复关,白羽肉鸡又将迎来黄金时代。
欧洲禽流感早已在野禽中爆发,家禽终难幸免。早在 2016 年 11 月份,欧洲多国爆发高致病性禽流感疫情,如奥地利、克罗地亚、丹麦、德国、波兰、瑞士、荷兰和匈牙利先后报告 H5N8 型禽流感病毒造成野生鸟类和家禽死亡的事件。为防止野禽将疫病传染给家禽,丹麦和荷兰已经要求养殖户将家禽限制在室内进行管理,德国也在考虑采取这样的措施防止家禽接触野生鸟类。之前西班牙仅在野禽中发现 H5N8 病例,此次是首次在家禽中发现 H5N8 禽流感病例。
唯一引种国西班牙封关,我国引种量将减半。根据国家质检总局发布境外禽流感疫情风险提示,在家禽中发生高致病性禽流感的,暂停受理高致病性禽流感发生国家禽类及相关产品(不存在疫病传播风险的产品除外)的进境动物检疫许可申请,已签发的许可证立即中止。之前西班牙仅在野禽中发现 H5N8 病例,而此次是首次在家禽中发现 H5N8 禽流感病例,将导致西班牙直接封关。而西班牙是我国目前唯一的祖代鸡引种国,新西兰仍处于技术性封关状态,波兰也因禽流感已经封关,西班牙封关成为压垮祖代鸡引种的最后一根稻草。按照疫情之前预期,2017 年祖代鸡进口渠道以新西兰和西班牙为主,而新西兰由于协议过期,现在仍处于技术性封关,预计 80 万套,西班牙封关之后,主要渠道引种受限,我们预计 2017 年引种量 40-50 万套。

主要引种国短期内均无法复关,白羽肉鸡又将迎来黄金时代。2015 年 1 月以前中国 90%原种鸡都来自于美国,剩下部分来自法国、新西兰、英国和西班牙等地。如今美国、法国、英国、西班牙和波兰均处于封关状态,且在 2017 年均有新发疫情,短期内复关无望。引种的超预期下降使得上游供给缩减,并由产业链上游传导至下游,白羽肉鸡行业又将迎来黄金时代。叠加近期以来父母代与商品代鸡苗价格持续下跌,白羽肉鸡行业安全边际明显。

本轮鸡周期区别于以往的最大特点:主动去产能的同时遭遇被动去产能。
主动去产能:行业联盟成立
2014 年 1 月 8 日,面对祖代引种量暴增的囚徒困境,由中国畜牧业协会牵头组建“中国畜牧业协会禽业分会白羽肉鸡联盟”,包括益生股份、民和股份、新希望、圣农发展等在内的 50 多家家禽养殖龙头企业参会。当年 3 月,联盟召开产业会议共议“断臂求生”,决定以配额形式控制国内的祖代鸡引种。引种企业出于长远考虑纷纷自发控制,并在当年就取得了一定的成效。
即使未来祖代鸡引种问题解决,国内引种量也不会暴增,白羽肉鸡行业联盟仍将继续严控引种,以保证行业健康发展。
被动去产能:引种中断
中国绝大多数原种鸡都来自于美国,占比在 90%以上,剩下部分来自法国、新西兰、英国和西班牙等地。2015 年 1 月美国因禽流感而引种封关,当年 11 月底法国也爆发禽流感疫情并封关,两大引种来源国相继封关导致祖代鸡引种量急剧下降(可以认为 15 年 12 月到 16 年 6 月国内几乎无引种)。目前国内仅从两个国家引种,分别是西班牙和新西兰,西班牙约供 1 万套/ 周,年内供种约 30 万套。新西兰供种数量不大,主要给了湖北同兴,预计年内新西兰供种不会超过 4 万套。禽流感疫情一旦发生,一般会持续 2-3 年,欧美现正处于禽流感爆发周期,引种恢复仍未见时间表。
根据海关数据显示,2016 年 1-7 月中国共进口祖代白羽肉种鸡 17.8 万套,比去年同期下降 50.8%,预计全年引种仅 40 万套左右,同比下降 42.9%。
这是我国白羽肉鸡行业 30 多年来从未出现的产能缺口。在 2002 年之后,行业引种量最少的年份是 2004 年和 2006 年,约 50 万套;2013、2014 年达到高峰分别为 135 万套和 154 万套,原因是下游商品鸡屠宰加工发展迅速;之后国内遭遇 3 年禽流感以及白羽肉鸡行业联盟主动控制引种量。
引种受阻下的“超级鸡周期”
祖代种鸡作为白羽肉鸡供给的源头,其短缺的程度和持续时间决定了鸡周期的上行高度和景气长度。而今,主动去产能和被动去产能叠加导致祖代鸡引种断崖式下跌,且在相当长时间内无法解决引种来源。我们有理由相信,在可预见的未来祖代鸡存栏将长期处于低位,并导致本轮景气周期的上行高度和时间长度均创历史记录。
祖代鸡总存栏(万套)

数据来源:国家统计局
后备祖代鸡存栏(万套)
数据来源:国家统计局
欧美禽流感持续大范围爆发,望引爆国内白羽肉鸡行情
西班牙发现家禽高致病性禽流感(流行毒株),作为国内唯一的白羽祖代鸡引种国也将被迫封关。至此我国主要引种国美国、英国、法国和西班牙均被封关,且短期内无法复关,白羽肉鸡又将迎来黄金时代。
欧洲禽流感早已在野禽中爆发,家禽终难幸免。早在 2016 年 11 月份,欧洲多国爆发高致病性禽流感疫情,如奥地利、克罗地亚、丹麦、德国、波兰、瑞士、荷兰和匈牙利先后报告 H5N8 型禽流感病毒造成野生鸟类和家禽死亡的事件。为防止野禽将疫病传染给家禽,丹麦和荷兰已经要求养殖户将家禽限制在室内进行管理,德国也在考虑采取这样的措施防止家禽接触野生鸟类。之前西班牙仅在野禽中发现 H5N8 病例,此次是首次在家禽中发现 H5N8 禽流感病例。
唯一引种国西班牙封关,我国引种量将减半。根据国家质检总局发布境外禽流感疫情风险提示,在家禽中发生高致病性禽流感的,暂停受理高致病性禽流感发生国家禽类及相关产品(不存在疫病传播风险的产品除外)的进境动物检疫许可申请,已签发的许可证立即中止。之前西班牙仅在野禽中发现 H5N8 病例,而此次是首次在家禽中发现 H5N8 禽流感病例,将导致西班牙直接封关。而西班牙是我国目前唯一的祖代鸡引种国,新西兰仍处于技术性封关状态,波兰也因禽流感已经封关,西班牙封关成为压垮祖代鸡引种的最后一根稻草。按照疫情之前预期,2017 年祖代鸡进口渠道以新西兰和西班牙为主,而新西兰由于协议过期,现在仍处于技术性封关,预计 80 万套,西班牙封关之后,主要渠道引种受限,我们预计 2017 年引种量 40-50 万套。
全国祖代鸡存栏(在产+后备)(万套)

数据来源:国家统计局
主要引种国短期内均无法复关,白羽肉鸡又将迎来黄金时代。2015 年 1 月以前中国 90%原种鸡都来自于美国,剩下部分来自法国、新西兰、英国和西班牙等地。如今美国、法国、英国、西班牙和波兰均处于封关状态,且在 2017 年均有新发疫情,短期内复关无望。引种的超预期下降使得上游供给缩减,并由产业链上游传导至下游,白羽肉鸡行业又将迎来黄金时代。叠加近期以来父母代与商品代鸡苗价格持续下跌,白羽肉鸡行业安全边际明显。
我国主要引种国均处于封关状态

资料来源:中国报告网整理
资料来源:国家统计局,中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








