
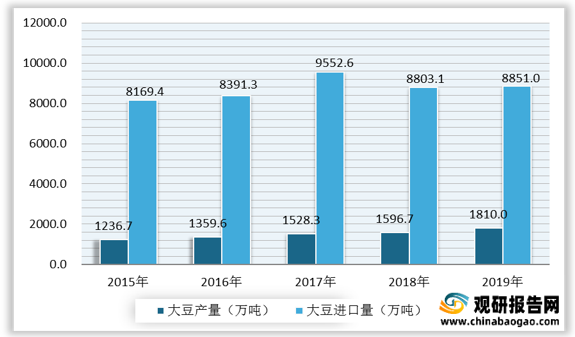
现阶段,我国饲料行业产业链上游代表企业有北大荒、ST中农、万向德农、丰乐种业等。
| 企业名称 |
优势分析 |
| 北大荒 |
市场地位优势:公司拥有62.4万公顷耕地和24万公顷可垦荒地,是我国目前规模最大、现代化水平最高的农业类上市公司和商品粮生产基地,是国家农业产业化重点龙头企业之一。 |
| ST中农 |
产品优势:公司主营业务是以小麦、水稻、杂交水稻、杂交玉米、棉花、油菜、大豆、蔬菜、花卉为主的农作物种子的选育、生产与经营;以化肥、农药、农膜、油料、橡胶为主的农业生产资料和农副产品的国内外贸易;以鸵鸟、热带鱼、特菜、名贵花卉为主的特种农产品的种养殖。 |
| 万向德农 |
种子优势:公司主要产品玉米种子,拥有“加10分”、“德单5号”、“郑单958”等玉米杂家种,全年销量1698吨。 |
| 丰乐种业 |
研发及行业地位优势:公司实行以种业和农化为主导的高科技大农业战略,拥有完整的科研、生产、加工、销售和服务体系,是全国“育繁推一体化”种业企业、中国种业信用骨干企业、农业产业化国家重点龙头企业、高新技术企业、国家认定企业技术中心等。 |
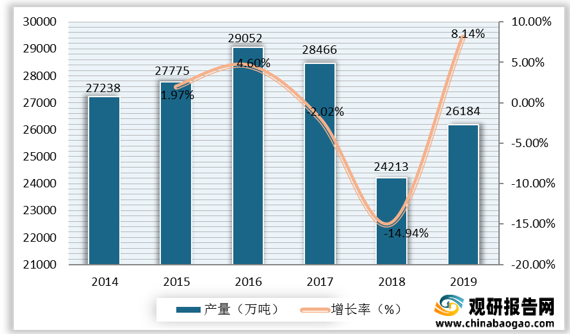
饲料行业中游为饲料生产,包括猪饲料、禽饲料、反刍料、水产料等。我国饲料行业自2014年以来,产量跃居世界第一,但2017年后,我国饲料产量处于不断下滑局面,2018年产量为24213万吨,同比下降14.94%。2019年我国饲料产量达26184万吨,与2018年相比略有上升。
| 企业名称 |
优势分析 |
| 天邦股份 |
板块优势:公司目前已拥有水产饲料、生物制品、生猪养殖(汉世伟)、生鲜食品(拾分味道)、工程建设(天邦开物)五个业务板块,是中国产业链齐全的农牧企业之一,立志成为国际一流、绿色、健康的动物源食品供应商。 |
| 正虹科技 |
产权及业务优势:公司是一家以研发生产销售饲料产品为主营业务,拥有自主知识产权的大型企业集团。公司除进行饲料加工外,还从事良种猪繁育、肉食品加工、生物兽药以及进出口贸易等业务。 |
| 科研优势:公司拥有国内饲料行业领先的科研机构、实验基地和技术人才,是国家权威部门联合认定的 “高新技术企业”,其科研中心被科技部认定为“国家认定企业技术中心”、被农业部评定为“国家饲料加工技术研发分中心”和“国家生猪核心育种场”,并获人事部批准建立了“企业博士后科研工作站”。 |
|
| 通威股份 |
科研优势:通威股份拥有雄厚的科技研发实力,目前建立了国家认定企业技术中心、四川农业大学动物营养博士工作站、上海水产大学研究生培养基地等八大研发中心。 |
| 天康生物 |
市场地位优势:公司从单一的饲料业务到搭建起集饲料、生物制药、养殖、食品、蛋白油脂、融资担保为主的农牧产业链基础,跻身全国生物制药十强、养猪行业二十强、饲料行业三十强企业,荣登中国畜牧产业链十佳、中国冷鲜猪肉十佳企业品牌榜。 |
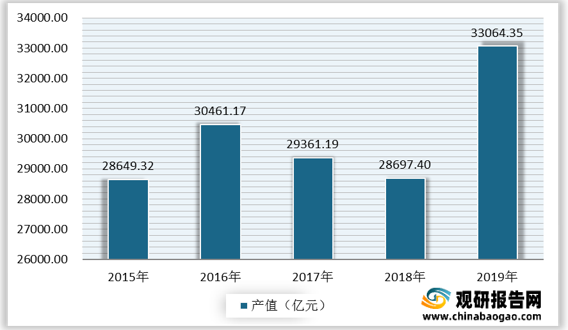
饲料行业下游为畜禽养殖如鸡鸭猪牛等,水产养殖如淡水动物、海水动物等。近年来,随着人们生活水平的日益提高,对畜牧业相关肉蛋奶等产品需求的扩大,推动了我国畜牧业的发展。2017年到2018年受国家宏观经济环境等多方因素的影响,我国畜牧业总产值有所下降,2018年我国畜牧业总产值下降至28697.4亿元,2019年受畜牧产品价格上涨的影响,我国畜牧业总产值开始大幅回升,畜牧业产值达33064.35亿元。
现阶段,我国饲料行业产业链下游代表企业有正邦科技、牧原股份、智棚农业等。
| 企业名称 |
优势分析 |
| 正邦科技 |
业务优势:主营业务分为农牧业和种植业二大产业链。农牧业产业链即是猪、牛、羊、禽类、生鲜、屠宰及肉类制品深加工企业。种植产业链即是大米产业、大米加工企业、水稻订单农业、蓄储物流企业、面粉的加工企业、以及小麦的订单农业及蓄储物流企业等。 |
| 牧原股份 |
创新优势:牧原将大数据分析、预测及物联网等新技术与产业相结合,搭建了覆盖饲料加工、生猪育种和生猪销售等产业链环节的智能化数字平台。小环境精准控制系统、猪群健康管理系统、智能化猪舍报警系统等创新科技的应用,有效提升了生产效率,在产品质量控制、规模化经营、生产成本控制等方面具备优势。 |
| 规模养殖优势:牧原通过“全自养、大规模、一体化”养殖模式,形成了集自主研发、饲料加工、生猪育种、种猪扩繁、商品猪饲养、生猪屠宰为一体的完整生猪产业链。一体化养殖模式,让养殖生产全程可知、可控、可追溯,确保每一头出栏生猪都符合食品安全质量标准。 |
|
| 智棚农业 |
经营范围优势:经营范围包括农业技术的推广服务;温室温控设备的研发及销售;农业物联网系统软硬件开发及销售;温室、大田、水产、畜牧智能系统开发及销售;农产品质量安全追溯源系统软硬件开发及销售;农村电子商务交易平台软硬件开发及销售。 |
更多深度内容,请查阅观研报告网:
《2021年中国饲料行业分析报告-行业调查与前景评估预测》
《2021年中国饲料加工市场分析报告-行业调查与发展趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








