
参考中国报告网发布《2017-2022年中国龙虾行业运营现状及十三五市场竞争态势报告》
兼具休闲、娱乐、社交,小龙虾成为资本市场新宠。和正餐相比,小龙虾肉含量低、易消化、食用颇费周章、需用手剥壳等特点增长了就餐时间,无法使用手机使得吃饭和聊天的过程更加专心,拉长了餐桌上的快乐时光。目前,小龙虾已形成了一种新型“社区”,全民吃虾热潮愈演愈烈,成为继火锅、快餐和烧烤后新的网红单品,资本也逐渐将目光投向仍处于生长初期的小龙虾产业。
自 2015 年起,小龙虾产业链上已有数十家企业获得融资。其中,2015 年 4 月,互联网麻辣品牌夹克的虾通过京东金融股权众筹,获得 600 万元的天使轮投资,随后于 16 年年初,获得由星河互联投资的 1000 万天使轮投资;大虾来了与 2015 年 6 月获得风云天使基金领头的近千万元天使轮融资,随后于 16 年完成 3000 万元的 A 轮投资;麻辣诱惑旗下的热辣生活和麻小外卖品牌于 2016 年 9 月获得数千万元 A 轮融资。

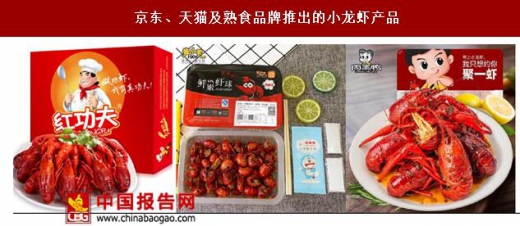
第三方电商平台+熟食品牌等多方布局小龙虾市场。成为夜宵网红后,小龙虾的市场规模超千亿,原本在大排档、夜宵摊位出售的小龙虾逐渐成为熟食品牌以及电商的新宠。2017 年,京东 618 当天 2 小时,小龙虾产品销售同比增长 2562%,仅红功夫小龙虾五分钟内销量便飙升至 15000 盒,相当于 45 万只;2017 年 5 月 26 日,天猫商城首家小龙虾开业,开业当日整体销量增长 10 倍,第一分钟售出超过 1 万份约 35 万只小龙虾,未来 3 年天猫还将和江苏盱贻县政府携手打造线上品牌。
除电商平台外,各大熟食品牌纷纷推出小龙虾卤味。2017 年 5 月,周黑鸭宣布上线装在锁鲜盒里的美味小龙虾——聚一虾,哈哈镜等熟食品牌也悄然上线了小龙虾。良品铺子也推出麻辣虾球、烧烤虾球等休闲袋装零食。将原本只会热气腾腾的出现在餐桌上的小龙虾带入更加多元化的场景中,开启了小龙虾的新吃法。
小龙虾具有鲜明的季节性,4 个月赚钱、4 个月保本、4 个月亏损的行业现状以及依赖厨师技术等原因制约了小龙虾品牌的发展,但是随着互联网和资本纷纷进入,行业洗牌将会加剧。目前小龙虾的经营模式有传统的夜宵大排档、品牌餐饮企业和互联网餐饮三种,三种模式内部以及模式间竞争激烈,现有品牌和新进品牌不断挖掘消费者的潜在需求,通过口味创新和技术创新,提高自身产品价值和市场份额。
同时,越来越多的小龙虾品牌出现在电商平台上,凭借其强大的流量和物流配送体系,真空包装的熟食小龙虾可以解决原料的季节性、厨师烹饪手法的异质性、供应链和物流水平较低等限制,品质更稳定、更易走出当地市场。
兼具休闲、娱乐、社交,小龙虾成为资本市场新宠。和正餐相比,小龙虾肉含量低、易消化、食用颇费周章、需用手剥壳等特点增长了就餐时间,无法使用手机使得吃饭和聊天的过程更加专心,拉长了餐桌上的快乐时光。目前,小龙虾已形成了一种新型“社区”,全民吃虾热潮愈演愈烈,成为继火锅、快餐和烧烤后新的网红单品,资本也逐渐将目光投向仍处于生长初期的小龙虾产业。
自 2015 年起,小龙虾产业链上已有数十家企业获得融资。其中,2015 年 4 月,互联网麻辣品牌夹克的虾通过京东金融股权众筹,获得 600 万元的天使轮投资,随后于 16 年年初,获得由星河互联投资的 1000 万天使轮投资;大虾来了与 2015 年 6 月获得风云天使基金领头的近千万元天使轮融资,随后于 16 年完成 3000 万元的 A 轮投资;麻辣诱惑旗下的热辣生活和麻小外卖品牌于 2016 年 9 月获得数千万元 A 轮融资。
已获融资小龙虾企业情况

资料来源:中国报告网整理
第三方电商平台+熟食品牌等多方布局小龙虾市场。成为夜宵网红后,小龙虾的市场规模超千亿,原本在大排档、夜宵摊位出售的小龙虾逐渐成为熟食品牌以及电商的新宠。2017 年,京东 618 当天 2 小时,小龙虾产品销售同比增长 2562%,仅红功夫小龙虾五分钟内销量便飙升至 15000 盒,相当于 45 万只;2017 年 5 月 26 日,天猫商城首家小龙虾开业,开业当日整体销量增长 10 倍,第一分钟售出超过 1 万份约 35 万只小龙虾,未来 3 年天猫还将和江苏盱贻县政府携手打造线上品牌。
除电商平台外,各大熟食品牌纷纷推出小龙虾卤味。2017 年 5 月,周黑鸭宣布上线装在锁鲜盒里的美味小龙虾——聚一虾,哈哈镜等熟食品牌也悄然上线了小龙虾。良品铺子也推出麻辣虾球、烧烤虾球等休闲袋装零食。将原本只会热气腾腾的出现在餐桌上的小龙虾带入更加多元化的场景中,开启了小龙虾的新吃法。
京东、天猫及熟食品牌推出的小龙虾产品
资料来源:中国报告网整理
小龙虾具有鲜明的季节性,4 个月赚钱、4 个月保本、4 个月亏损的行业现状以及依赖厨师技术等原因制约了小龙虾品牌的发展,但是随着互联网和资本纷纷进入,行业洗牌将会加剧。目前小龙虾的经营模式有传统的夜宵大排档、品牌餐饮企业和互联网餐饮三种,三种模式内部以及模式间竞争激烈,现有品牌和新进品牌不断挖掘消费者的潜在需求,通过口味创新和技术创新,提高自身产品价值和市场份额。
同时,越来越多的小龙虾品牌出现在电商平台上,凭借其强大的流量和物流配送体系,真空包装的熟食小龙虾可以解决原料的季节性、厨师烹饪手法的异质性、供应链和物流水平较低等限制,品质更稳定、更易走出当地市场。
资料来源:国家统计局,中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








