咨询热线

400-007-6266

010-86223221

2018年美国宠物行业现状:宠物服务行业增长迅速(图)


        科技带来宠物产品创新。宠物产品是宠物行业中第三大子行业。2016 年宠物产品市场规模达到 147.1 亿美元,占比 22.04%。目前,宠物产品主要包括宠物用品、宠物玩具、非处方药以及新科技带来的智能穿戴产品。宠物用品主要包括项圈、绳套、健康和美容产品、宠物便携包、狗窝、鸟笼、鱼缸等等。但现在,我们关注的是新型创新宠物产品,比如定制印字毛衣、定制项圈、设计师设计服装等等。从上市公司动态来看,创新型宠物产品俨然成为宠物产品经济增长的下一个风口。2016 年 3 月,玛氏以 1.17 亿美元收购了宠物狗活动追踪器制造商 Whistle。Whistle 生产的追踪器可以根据宠物狗的年龄、品种、体重设定每日活动目标,并记录宠物狗的活动来达到设定的目标。这可以用来管理宠物的健康。 
        
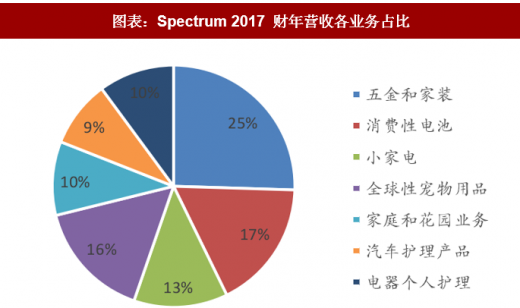
        Spectrum:Spectrum 是一家多元化的全球消费品公司,旗下产品主要包括五金和家装、消费性电池、小家电、宠物用品、家庭和花园业务、汽车护理产品、电器个人护理。目前公司总市值已达到 56.8 亿美元。在 2017 财年营收中,宠物类销售占比已达到 16%,销售额为 7.93 亿美元。宠物类收入中 64%销售净额来自猫狗等宠物产品,主要有咬胶、清洁工具、美容健康产品以及小型动物产品。旗下宠物品牌包括 Dingo、FURminator、Nature’s Miracle 等。2017 年 1 月,公司还收购了宠物咬胶制造和销售公司 PetMatrix,进一步巩固其在宠物咬胶市场的领先地位。 
        
        参考观研天下发布《2018年中国宠物市场分析报告-行业深度分析与发展前景预测
        
图表:Spectrum 2017 财年营收各业务占比
 
        资料来源:观研天下整理

图表:Spectrum2017 财年全球宠物用品业务细分业务占比
 
        资料来源:观研天下整理

        宠物服务行业增长迅速,新型服务层出不穷。宠物服务主要包括培训、美容、婚介、寄宿、保险、殡葬等。宠物服务是近五年宠物行业中增长最快的子行业。2016 年宠物服务市场规模达到 57.6 亿美元,占宠物行业比值为 8.63%。在零售渠道市场占比最大的宠物连锁商店 PetSmart 也十分注重其宠物服务业务。近年来扩大了其宠物服务范围,除了包括经典的店内寄宿、宠物培训、兽医服务和宠物寄宿等,店内还设有宠物旅馆,提供 24 小时监控、特色美食餐饮的日托服务。此外,还有近 200 家 PetSmart 的店铺提供宠物狗的露营服务。宠物服务在公司营收占比持续上升,超过 10%。 
        
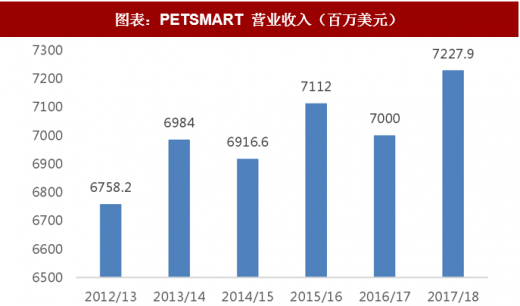
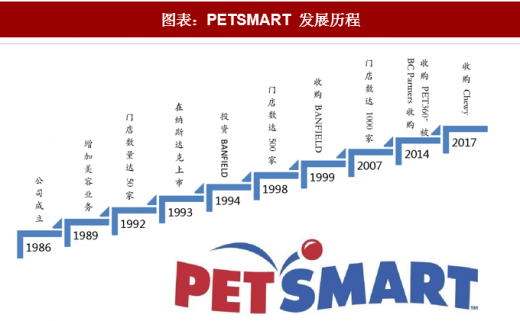
        PetSmart:全美最大的宠物消费连锁商店。根据 IBISWORLD 的报告, 2017 年 PetSmart 的市场份额达到 39.2%,位居全美第一。Statista 数据显示,2017/18 年度 PetSmart 营业收入为 72.3 亿美元,较上一年度增长 3.26%。创立于 1986 年的 PetSmart,最初是一家宠物产品生产商,以大批量、低价格的方式向消费者提供商品。积累了十多年的产品经验之后,
        
        PetSmart 开始涉足渠道领域,通过大型宠物商场的模式快速扩张,并于 1993 年在纳斯达克上市。上市之后,公司开始整合并购中小型的宠物连锁超市,到 1998 年,PetSmart 门店数量已经达到 500 家。但 1999 年开始,PetSmart 遭受到来自竞争对手宝洁公司和沃尔玛的打压,一度出现经营困难。对此,公司提出转变公司定位,从“为宠物提供食品”转为“为宠物提供终身服务”,通过提供差异化的服务来吸引顾客。此后,公司顺应行业发展潮流,收购美国第一个线上宠物零售商 Pet360 和宠物用品网站 Chewy,开展“线上+线下”的模式来应对电子商务给传统零售商带来的冲击。 
         
图表:PETSMART 营业收入(百万美元)
 
        资料来源:观研天下整理
 
图表:PETSMART 发展历程
 
        资料来源:观研天下整理

        资料来源:观研天下整理,转载请注明出处(TC)
        
        
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


规模提质转型下我国远洋渔业发展现状、现实挑战与高质量升级路径探析

规模提质转型下我国远洋渔业发展现状、现实挑战与高质量升级路径探析

远洋渔业是我国蓝色粮仓重要组成部分,在保障水产品供给、参与全球海洋治理中具备重要战略价值。历经多年发展,国内已建成完整产业体系,产量规模稳步提升,船队装备、履约监管体系持续完善。当前行业正告别规模扩张模式,向质量效益转型,但仍面临价值链低端锁定、核心装备短板、国际管控趋严等多重挑战。

2026年09月20日
我国水产品行业现状分析:产能与深加工双升级 贸易逆差揭示高端供给短板

我国水产品行业现状分析:产能与深加工双升级 贸易逆差揭示高端供给短板

近年来,我国水产品行业整体稳步发展,产业规模持续扩容,水产品总产量稳步提升,品类体系不断丰富升级。当前水产养殖已成为产业核心支撑,养殖产能占比稳居高位,远洋渔业增量表现亮眼。同时,行业加工基础设施持续完善,深加工转化效率稳步提升,产业链附加值持续增长。

2026年09月16日
产能持续出清叠加进口收缩 我国羊养殖行业迎来供需重构与价格结构性上涨

产能持续出清叠加进口收缩 我国羊养殖行业迎来供需重构与价格结构性上涨

与此同时进口羊肉供给同步收紧,进一步放大国内供需缺口,带动活羊与羊肉价格迎来结构性上涨。周期底部并非发展拐点,养殖成本高、规模化不足、产业链整合弱等问题依旧突出,行业需通过降本增效、模式升级、产业链整合、风险防控等多维度转型升级,推动产业从存量调整迈向高质量可持续发展新阶段。

2026年09月09日
产能过剩压制蛋鸡产业盈利修复空间 六大方向助力行业转型升级

产能过剩压制蛋鸡产业盈利修复空间 六大方向助力行业转型升级

鸡蛋作为我国 “菜篮子” 核心品类,蛋鸡产业历经四十余年发展,已构建起完整的产业链体系。近年来国内祖代种源国产化提速,养殖规模化水平持续提升,但行业快速扩产带来产能过剩问题凸显,行业深陷盈利承压困境。同时南北产销格局重构,鲜蛋消费增长见顶、蛋品深加工发展滞后,制约产业增值空间。

2026年09月08日
产能释放、出口高增、养殖亏损:解码我国肉鸡产业链冰火两重天结构性行情

产能释放、出口高增、养殖亏损:解码我国肉鸡产业链冰火两重天结构性行情

近年来,国产白羽肉鸡种源打破海外垄断,叠加养殖模式持续革新,国内肉鸡供给能力大幅提升。国内消费增速平缓促使富余产能转向海外市场,推动我国鸡肉贸易由净进口彻底转为净出口,行业全球化布局提速。

2026年09月07日
产能出清重塑供需格局 金针菇行业触底回升、盈利中枢上移

产能出清重塑供需格局 金针菇行业触底回升、盈利中枢上移

经历 2023‑2025 年产能过剩带来的深度调整,金针菇行业落后产能加速出清,供需格局迎来实质性改善。自 2025 年下半年起鲜品价格企稳回升,头部上市企业营收、净利润与毛利率同步大幅改善,行业景气开启触底修复通道。本轮盈利回暖并非短期行情反弹,龙头企业主动缩减金针菇产能、向高附加值食用菌品类转型,行业发展逻辑由规模

2026年09月05日
全链亏损、供需失衡 我国肉鸭行业告别“以量取胜” 转型洗牌下龙头迎整合机遇

全链亏损、供需失衡 我国肉鸭行业告别“以量取胜” 转型洗牌下龙头迎整合机遇

近年来我国肉鸭产业体量稳步扩张,出栏规模持续走高,但行业却陷入“量增价跌、全链亏损”的发展困境。受产能过剩、消费增量不足、猪肉低价替代三重因素挤压,本轮肉鸭行业已创下有价格记录以来持续最久、跌幅最深的亏损周期,至今亏损时长已达18个月,不断倒逼行业变革。

2026年09月03日
我国畜牧业产能持续扩容增效:肉蛋奶供给底盘稳固 牛肉进口承压倒逼产业升级

我国畜牧业产能持续扩容增效:肉蛋奶供给底盘稳固 牛肉进口承压倒逼产业升级

行业正处于结构性深度调整期,呈现总量稳产、产能优化、规模化提速、区域集聚的发展特征。同时国内自给能力持续升级,畜产品进口分化态势明显,叠加产业政策加持,行业逐步摆脱粗放发展模式,迈入转型升级、提质增效的全新发展阶段。

2026年09月02日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部