
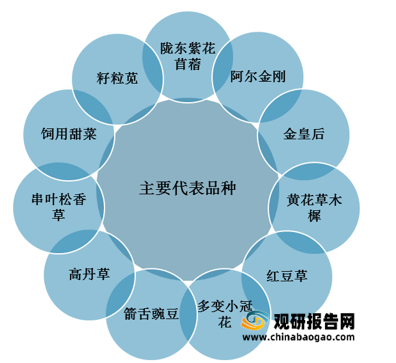
草籽,又称为草种,是指草的种子,主要代表品种有陇东紫花苜蓿、阿尔金刚、金皇后、黄花草木樨、红豆草、多变小冠花、箭舌豌豆、高丹草、串叶松香草、饲用甜菜、籽粒苋等。
一、供给端
我国草种质资源丰富,但草种质资源保护与利用形势严峻,草种质资源库建设基础相对薄弱,国产草种新品种数量少且质量不高,近年来在政策扶持下草种生产量持续增加,但远远不能满足市场需求,行业供给严重不足。
1、草种质资源十分丰富
据悉,我国草种质资源十分丰富,有草原植物9700多种、牧草资源6704种、草坪草资源7500种,是世界上草种质资源最丰富的国家之一。
2、草种质资源库建设基础相对薄弱
目前,我国已建立了1个草种质资源保存中心库、2个备份库、17个种质资源圃,组成了国家级草种质资源保存利用体系。截至2018年,已整理和入库保存草种质资源4.7万余份,其中98%以种子形式低温保存,禾本科占54%、豆科占33%。整体来看,目前我国草种质资源库建设基础相对薄弱。
3、国产草种新品种数量有限、供给不足
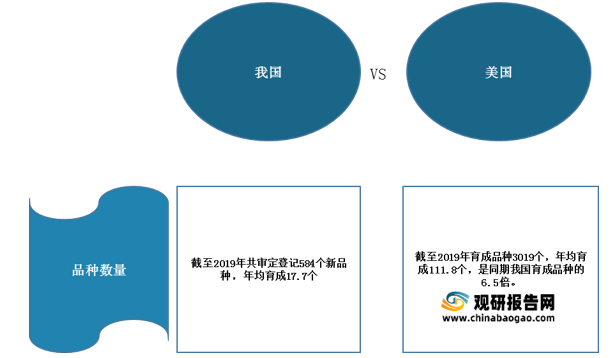
尽管我国草种质资源十分丰富,但由于科研技术落后,开发利用不足等问题限制,目前我国育成草种呈新品种数量少、质量不高态势。从数量上看,我国自1987年开始进行牧草新品种审定工作,截至2019年共审定登记584个新品种,年均育成17.7个。美国从1993年至2019年育成品种3019个,年均育成111.8个,是同期我国育成品种的6.5倍。
从质量上来看,我国育成草种新品种大多性状不稳定,同质化严重,抗逆性不强。缺乏优良品性突出、竞争优势强、响当当的好品种,更缺乏类似超级小麦、杂交水稻等具有世界级水平的优良草种。
总的来看,近年来在政策扶持下,我国草种生产量持续增加,已由1989年的2.5万吨增加到2018年的8.2万吨,但依然远远不能满足我国草种行业每年15万吨左右的草种需求。
目前,仅青海、甘肃、四川等省区具有较好的草种子生产能力。以四川披碱草属牧草种子基地为例,在“十一五"和“十二五"的高峰期,种子基地面积约12万亩,目前仅剩不足2万亩。目前四川省每年生态工程建设用草种需求量约1400-1800吨,但种子生产和供给不足400吨,行业供给严重不足。
二、需求端
我国草种市场需求强劲,但受制于国产草种新品种数量有限、供给不足,我国草种需求缺口巨大,主要依赖于进口。
1、需求量巨大
据悉,我国有60亿亩草原,占国土面积的41.7%。长期以来,由于对草原生产功能的利用和依赖过大,90%的草原出现不同程度的退化。目前,退化草原生态修复主要技术措施,是通过人工种草和免耕补播恢复草原植被。
而退化草原生态修复的核心是,要有足量的乡土草品种和高质里的种子作保障。
按此测算,我国对草种需求量很大,年需求量约为15万吨。
2、对外依存度高
我国草种需求量大,但国产草种的供给量却不足30%,面临严重的供不应求困境,需要大量依赖进口。据悉,目前我国人工种草和草原植被恢复仍然主要依赖于进口草种,国内草种子生产主要以牧草种子为主,且产量严重不足。
国内牧草用种约60%依赖进口,草地草坪用种约95%依赖进口,生态修复用种生产几乎是空白状态。
我国草种子对国外市场的依存度高达40%,且近年来呈不断上升趋势,每年进口草种稳定在5万吨左右。数据显示,截至2020年1-11月,我国草种子进口5.98万吨,同比增加18%。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
我国草籽主要代表品种
资料来源:观研天下整理
一、供给端
我国草种质资源丰富,但草种质资源保护与利用形势严峻,草种质资源库建设基础相对薄弱,国产草种新品种数量少且质量不高,近年来在政策扶持下草种生产量持续增加,但远远不能满足市场需求,行业供给严重不足。
1、草种质资源十分丰富
据悉,我国草种质资源十分丰富,有草原植物9700多种、牧草资源6704种、草坪草资源7500种,是世界上草种质资源最丰富的国家之一。
2、草种质资源库建设基础相对薄弱
目前,我国已建立了1个草种质资源保存中心库、2个备份库、17个种质资源圃,组成了国家级草种质资源保存利用体系。截至2018年,已整理和入库保存草种质资源4.7万余份,其中98%以种子形式低温保存,禾本科占54%、豆科占33%。整体来看,目前我国草种质资源库建设基础相对薄弱。
3、国产草种新品种数量有限、供给不足
尽管我国草种质资源十分丰富,但由于科研技术落后,开发利用不足等问题限制,目前我国育成草种呈新品种数量少、质量不高态势。从数量上看,我国自1987年开始进行牧草新品种审定工作,截至2019年共审定登记584个新品种,年均育成17.7个。美国从1993年至2019年育成品种3019个,年均育成111.8个,是同期我国育成品种的6.5倍。
我国与美国育成草种品种数量对比
资料来源:观研天下整理
总的来看,近年来在政策扶持下,我国草种生产量持续增加,已由1989年的2.5万吨增加到2018年的8.2万吨,但依然远远不能满足我国草种行业每年15万吨左右的草种需求。
目前,仅青海、甘肃、四川等省区具有较好的草种子生产能力。以四川披碱草属牧草种子基地为例,在“十一五"和“十二五"的高峰期,种子基地面积约12万亩,目前仅剩不足2万亩。目前四川省每年生态工程建设用草种需求量约1400-1800吨,但种子生产和供给不足400吨,行业供给严重不足。
二、需求端
我国草种市场需求强劲,但受制于国产草种新品种数量有限、供给不足,我国草种需求缺口巨大,主要依赖于进口。
1、需求量巨大
据悉,我国有60亿亩草原,占国土面积的41.7%。长期以来,由于对草原生产功能的利用和依赖过大,90%的草原出现不同程度的退化。目前,退化草原生态修复主要技术措施,是通过人工种草和免耕补播恢复草原植被。
而退化草原生态修复的核心是,要有足量的乡土草品种和高质里的种子作保障。
按此测算,我国对草种需求量很大,年需求量约为15万吨。
2、对外依存度高
我国草种需求量大,但国产草种的供给量却不足30%,面临严重的供不应求困境,需要大量依赖进口。据悉,目前我国人工种草和草原植被恢复仍然主要依赖于进口草种,国内草种子生产主要以牧草种子为主,且产量严重不足。
国内牧草用种约60%依赖进口,草地草坪用种约95%依赖进口,生态修复用种生产几乎是空白状态。
我国草种子对国外市场的依存度高达40%,且近年来呈不断上升趋势,每年进口草种稳定在5万吨左右。数据显示,截至2020年1-11月,我国草种子进口5.98万吨,同比增加18%。
2020年1-11月我国草种子进口情况
| 产品 |
进口量(万吨) |
同比增长(%) |
| 草种子合计 |
5.98万吨 |
18% |
| 其中:黑麦草种子 |
3.91万吨 |
27% |
| 羊茅种子 |
1.17万吨 |
23% |
| 草地早熟禾子 |
0.30万吨 |
-47% |
| 苜蓿种子 |
0.35万吨 |
37% |
| 三叶草子 |
0.25万吨 |
15% |
资料来源:观研天下整理(shz)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








