
人造草坪诞生于1960年代的美国,最初是为了解决天然草无法在具有顶棚的公共场所下生长的问题。随着材料科学和制造工艺的进步,人造草坪在颜色、外观、接触舒适度等方面已接近天然草,部分性能已远远超越天然草,尤其是常绿性、耐用性、抗老化性、节约用水和安装维护方便等特性,使得人造草坪能够解决全年全天侯高频率使用、全球寒热区域使用等问题,并具有使用寿命长、低成本维护等优势。
人造草产品分为运动草、休闲草两大类。在2020年全球人造草收入结构中,运动草收入占比为54%,休闲草略低于运动草,占比为46%。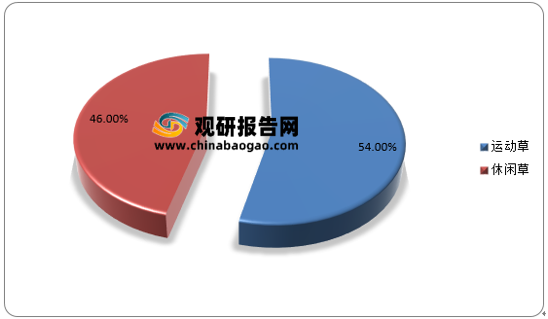
近年来全球人造草坪市场仍呈现出快速发展趋势,行业位于高景气区间。从产量上看,自2015年以来,全球人造草坪产量保持持续增长的趋势。

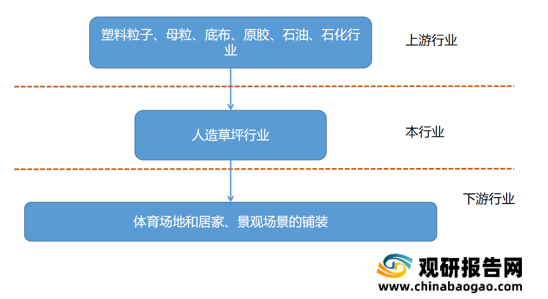
人造草坪的主要原料为塑料粒子、母粒、底布和原胶等。人造草坪行业的上游行业主要是石油、石化行业。石油、石化行业发展较为成熟,价格较为透明。人造草坪行业的原材料供应充足,但是原材料价格的波动对人造草坪企业的成本和盈利情况构成直接影响。
人造草坪的下游需求主要来自于体育场地和居家、景观场景的铺装需求。人造草坪的市场规模主要取决于国家和社会体育基础设施投入的力度、企业对于景观场景的铺装计划、消费者个人改善住宅景观环境的意愿和能力等因素。
资料来源:观研天下整理
人造草坪相比天然草坪优势明显:人造草坪具有全天候性、常绿性、耐用性、环保性和安装维护方便等优势,越来越多地应用于各种运动场地,包括运动场、球场、公园等场所。基于不同场地的独特性,每种专业人造草坪场地都有其独特要求。人造草坪市场规模迎来持续增长的黄金时期,需求牵引+政策驱动,布局正当时。体育强国全民健身的国家战略使得人造草坪等体育基础设施建设迎来全面发展,体育产业占GDP比重(0.8%)正逐渐向发达国家(3%)靠拢,相关人造草坪行业标准的陆续出台让政府和大型公司的招投标有了重要依据。
目前我国人造草坪行业一半以上用于出口,人造草坪制造市场需要企业提供差异化的新产品和一体化的服务,才能抢先占据机会市场份额。随着运动人造草在国内的迅速推广使用,大批国外人造草品牌纷纷大举进入中国市场,而在此环境下,国内也逐步出现了通过国外强大设备与技术支持、并建立大规模现代化生产基地的集塑料假草坪生产、销售于一体的民族企业。优良的特性使人造草坪在中国迅速发展,尽管它在中国的流行比欧洲晚了10年,不过用户在很短的时间内便接受了它。除了学校之外,我国许多专业体育中心,如:北京、广东、江苏等地区都先后使用了人造草坪作为主运动场。
短短几年时间里,全国各地陆续呈现了不下二十几家的人造草坪生产商,再加上国外品牌在国内的代理商,中国的人工草行业已初具规模,职业产业链也是在逐渐的构成,也为后面发展打好一个坚硬的基础。随着运动人造草坪在国内的迅速推广运用,大批国外人造草品牌纷纷大举进入中国市场,而在此环境下,国内也逐渐呈现了通过国外先进设备与技术支持、并树立大规模现代化生产基地的集人造草坪生产、销售于一体的民族企业。
人造草坪的启用是在欧洲国家,他们的人造草坪材料和品质整体来说要高于中国,中国人工草坪的引入运用不到20年的时间,随着草纤维和制作设备工艺的不断更新,中国的人造草坪发展仍然是非常迅速的。现当今人造草坪的运用范围非常之广,包括但不限于以下:速度和敏捷性训练、足球、棒球、室内体育馆、曲棍球、景观、游乐场、高尔夫、绿地等。
人造草坪行业的主要特征:
1、季节性人造草坪的销售在不同国家呈现不同的季节性特征。如中东地区由于夏季天气炎热,大量铺装会选择冬季进行;欧洲国家在圣诞节等传统节日到来之际,家居装饰需求会有所上升。但批发商作为公司直接客户通常会保持全年采购的稳定性,从而使人造草坪行业的季节性特征不明显。
2、周期性经济周期会在一定程度上影响体育场地的投资需求和住宅景观及商业景观等休闲场地铺装的消费需求。但整体而言,人造草坪属于弱周期行业。
3、地域性全球人造草坪的主要市场和生产地不完全一致,亚太地区是全球主要的人造草坪出口地。人造草坪行业具有一定的地域性特征。
进入人造草坪行业的主要壁垒:
1、行业认证壁垒能够取得国际权威体育组织认证是人造草坪企业拓展高端运动草市场的先决条件,也是企业市场声誉和影响力的重要提振力量。
国际权威体育组织对供应商的资质认证极其严格。例如,FIFA(国际足联)对合格供应商每2年重新认证,新的人造草坪企业需要满足最低足球场铺装数量和一定测试标准后,方可申请认证。符合FIFA(国际足联)标准的场地被认证为Quality或QualityPro级别,认证后企业必须保证每年新增5片以上Quality或QualityPro级别的足球场,才能保持合格供应商资质。全球优选供应商在企业成为合格供应商后才可申请认证,相应认证每2年对新申请者开放一次,除了标准更为严格外,全球优选供应商认证后必须保证每年新增20片以上Quality或QualityPro级别的足球场,资质方可延续。2、研发及技术壁垒
制造出有市场竞争力的人造草坪产品,既取决于草丝、背胶等环节原材料配方的完善,还取决于生产工艺水平的提升,也有赖于生产设备的成熟和优化。因此,人造草坪企业需要长期大量的研发投入,才能使产品性能和生产效率满足市场需求。同时,由于国际体育权威机构对运动草性能不断提出更高的要求、消费者对休闲草的需求层次也在不断提升,人造草坪企业需要持续加大研发投入、提高整体技术水平,才能巩固和增强企业综合竞争力,从而对新进入者形成壁垒。
3、渠道及声誉壁垒人造草坪产品应用区域广泛、应用领域多元。有竞争力的销售团队,需要能够覆盖到全球许多国家和地区,需要能够充分理解不同国家、铺装商、批发商等不同类型客户的需求,才能使企业与客户建立稳定的合作关系。对于铺装商,行业领先企业一般与其长期合作、联合投标,形成较为稳固的战略合作关系。对于批发商,因其对产品品牌、产品质量和交付周期要求较高,一般会与进入合格供应商名录的企业长期合作。销售团队的搭建和销售渠道的培育均需要较长的时间,同时企业的销售能力还受制于企业整体管理水平的高低。最终消费者购买人造草坪后一般会使用较长一段时间,产品质量对客户体验至关重要。行业领先企业均已从事人造草坪生产多年,大都建立了良好的市场声誉,也构成对新进入者的壁垒。
4、资金及规模壁垒经过数十年的发展,目前全球人造草坪行业市场集中度较高。规模生产能够有效降低生产成本、增强供应能力,使企业在市场竞争中占据有利地位。实现规模生产需要大量的资金投入产品技术研发、建设生产场所、购置生产设备、聘请专业团队、开拓国际市场,且需要培育较长的时间,从而对新进入者形成壁垒。(lyz)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








