
参考观研天下发布《2018年中国造纸市场分析报告-行业深度调研与发展前景研究》
随着我国可持续发展战略的持续推进及环保意识的不断增强,对于制浆造纸过程中的污染问题重视度也越来越高;且近年来,我国造纸工业持续加大污染治理力度,污染防治的成效逐步显现。
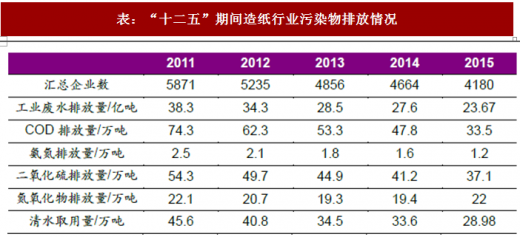
节能降耗方面,“十一五”期间,吨纸浆平均综合能耗(标准煤)由0.55吨降至0.45 吨;吨纸及纸板平均综合能耗(标准煤)由0.83 吨降至0.68吨;吨纸及纸板平均消耗原生纸浆由427 千克降至340 千克。
“三废”防治重点——废水方面,根据数据,2015年纸及纸制品行业用水总量118.35 亿吨,其中新鲜水量为28.98 亿吨,占工业总耗新鲜水量比例为7.5%;重复用水量为89.37 亿吨,水重复利用率为75.5%(2005 年水重复利用率仅为44.6%)。2015 年排放废水中化学需氧量(COD)为33.5 万吨,同比减少14.3 万吨,降幅29.9%,占全国工业COD 总排放量的比例约为13.1%。排放废水中氨氮为1.2 万吨,占全国工业氨氮总排放量的比例为6.1%。
废气方面,2015 年,造纸和纸制品业二氧化硫排放量37.1 万吨,比上年降低10.0%;氮氧化物排放量22.0 万吨,比上年增长13.4%;烟(粉)尘排放量13.8 万吨,比上年降低2.8%。
因此,我国造纸行业节能降耗减污工作不断取得积极的进展,但总体污染量占全国污染物排放量的比重仍然相对较高,与发达国家造纸污染防治的水平仍有一定差距,这一方面受制于我国制浆造纸的传统工艺及产品结构,另一方面,我国在污染治理方面仍然缺乏全面的污染防治体系,因此,我国造纸行业的环保之路仍任重道远。
随着我国可持续发展战略的持续推进及环保意识的不断增强,对于制浆造纸过程中的污染问题重视度也越来越高;且近年来,我国造纸工业持续加大污染治理力度,污染防治的成效逐步显现。
表:“十二五”期间造纸行业污染物排放情况
资料来源:公开资料整理
节能降耗方面,“十一五”期间,吨纸浆平均综合能耗(标准煤)由0.55吨降至0.45 吨;吨纸及纸板平均综合能耗(标准煤)由0.83 吨降至0.68吨;吨纸及纸板平均消耗原生纸浆由427 千克降至340 千克。
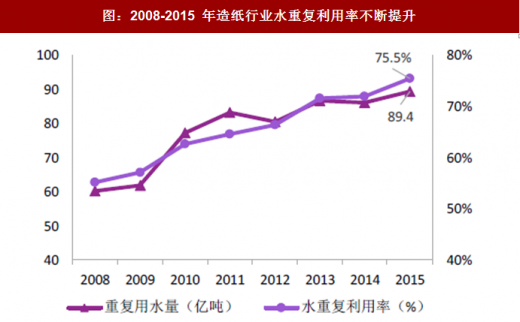
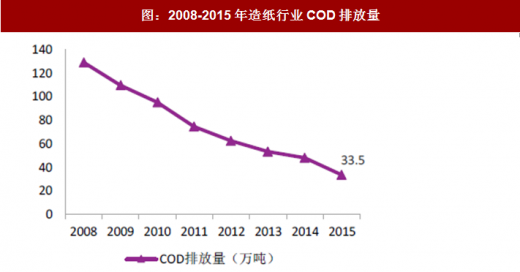
“三废”防治重点——废水方面,根据数据,2015年纸及纸制品行业用水总量118.35 亿吨,其中新鲜水量为28.98 亿吨,占工业总耗新鲜水量比例为7.5%;重复用水量为89.37 亿吨,水重复利用率为75.5%(2005 年水重复利用率仅为44.6%)。2015 年排放废水中化学需氧量(COD)为33.5 万吨,同比减少14.3 万吨,降幅29.9%,占全国工业COD 总排放量的比例约为13.1%。排放废水中氨氮为1.2 万吨,占全国工业氨氮总排放量的比例为6.1%。
废气方面,2015 年,造纸和纸制品业二氧化硫排放量37.1 万吨,比上年降低10.0%;氮氧化物排放量22.0 万吨,比上年增长13.4%;烟(粉)尘排放量13.8 万吨,比上年降低2.8%。
因此,我国造纸行业节能降耗减污工作不断取得积极的进展,但总体污染量占全国污染物排放量的比重仍然相对较高,与发达国家造纸污染防治的水平仍有一定差距,这一方面受制于我国制浆造纸的传统工艺及产品结构,另一方面,我国在污染治理方面仍然缺乏全面的污染防治体系,因此,我国造纸行业的环保之路仍任重道远。
图:2008-2015 年造纸行业水重复利用率不断提升
数据来源:公开数据整理
图:2008-2015年造纸行业COD排放量
数据来源:公开数据整理
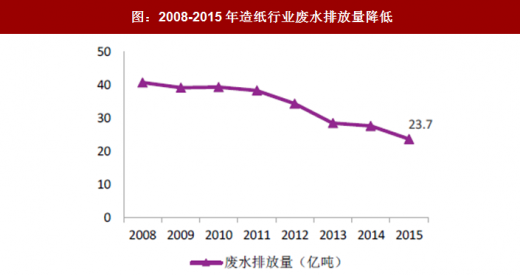
图:2008-2015年造纸行业废水排放量降低
数据来源:公开数据整理
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








