
一、中国小龙虾行业发展历程回顾
小龙虾,学名克氏原螯虾(Procambarus clarkii),它是淡水螯虾家族中的一个中小型种类。1918年,日本的本州岛从美国引进小龙虾作为饲养牛蛙的饵料,于20世纪30年代小龙虾从日本传入我国,最初在江苏的北部,50年代初即在南京出现。随着其自然种群的扩展和人类的养殖活动,现已成为我国淡水虾类中的重要资源,广泛分布于我国东北、华北、西北、西南、华东、华中、华南的20多个省、自治区、直辖市及台湾地区,形成可供利用的天然种群,成为我国重要的水产资源。目前,我国已经成为小龙虾的养殖大国和出口大国。
参考观研天下发布《2019年中国龙虾市场分析报告-产业规模现状与发展前景研究》
二、中国小龙虾行业创新情况分析
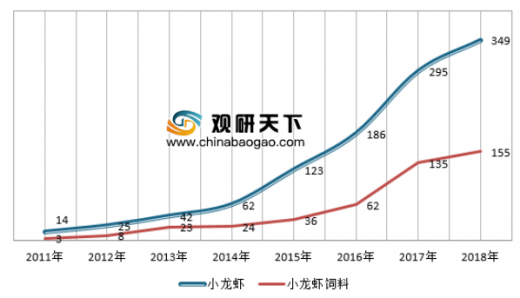
随着小龙虾消费量的增加,小龙虾产业逐渐兴起,小龙虾相关专利的发明也逐渐增加,其中小龙虾饲料相关专利数量的增速较快,这也反映出小龙虾养殖行业的景气。
三、中国小龙虾行业供应情况分析
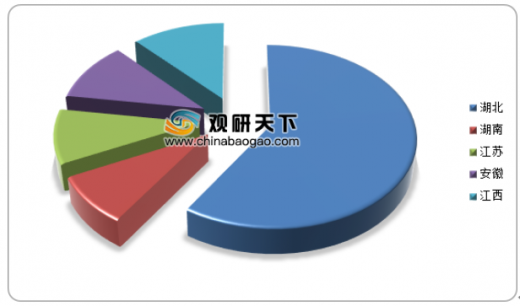
小龙虾产业主要集中在我国长江中下游地区,湖北、安徽、江苏、湖南、江西五大省是我国主要的小龙虾产区,小龙虾产量之和超过全国小龙虾产量的90%。其中,湖北省是我国最大的小龙虾产地,小龙虾产量占比超过一半。具体如下:
四、中国小龙虾行业需求情况分析
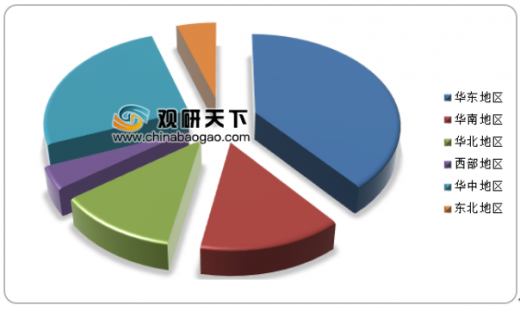
而从小龙虾的消费分布来看,华东和华中地区是我国最大的小龙虾消费地区,两者消费占比之和超过全国一半份额。
小龙虾,学名克氏原螯虾(Procambarus clarkii),它是淡水螯虾家族中的一个中小型种类。1918年,日本的本州岛从美国引进小龙虾作为饲养牛蛙的饵料,于20世纪30年代小龙虾从日本传入我国,最初在江苏的北部,50年代初即在南京出现。随着其自然种群的扩展和人类的养殖活动,现已成为我国淡水虾类中的重要资源,广泛分布于我国东北、华北、西北、西南、华东、华中、华南的20多个省、自治区、直辖市及台湾地区,形成可供利用的天然种群,成为我国重要的水产资源。目前,我国已经成为小龙虾的养殖大国和出口大国。
参考观研天下发布《2019年中国龙虾市场分析报告-产业规模现状与发展前景研究》
二、中国小龙虾行业创新情况分析
随着小龙虾消费量的增加,小龙虾产业逐渐兴起,小龙虾相关专利的发明也逐渐增加,其中小龙虾饲料相关专利数量的增速较快,这也反映出小龙虾养殖行业的景气。
2011-2018年中国小龙虾行业相关专利申请数量变化
资料来源:SooPAT,观研天下数据中心整理
三、中国小龙虾行业供应情况分析
小龙虾产业主要集中在我国长江中下游地区,湖北、安徽、江苏、湖南、江西五大省是我国主要的小龙虾产区,小龙虾产量之和超过全国小龙虾产量的90%。其中,湖北省是我国最大的小龙虾产地,小龙虾产量占比超过一半。具体如下:
2018年中国小龙虾产量分布
资料来源:观研天下数据中心整理
四、中国小龙虾行业需求情况分析
而从小龙虾的消费分布来看,华东和华中地区是我国最大的小龙虾消费地区,两者消费占比之和超过全国一半份额。
2018年中国小龙虾行业需求分布
资料来源:观研天下数据中心整理(FSW),转载请注明出处
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








