
核电站正常运作时能量系统与冷却系统处于平衡状态。核事故发生后,反应堆热量聚集,为降低反应堆温度,向其注入海水以冷却。日本福岛海啸发生后,日本电力公司将海水注入反应堆中使其降温,而这些用于降温的海水因为携带了大量放射性物质,不能被循环利用,更不能直接排回大海,于是变成核废水。
核事故发生后,日本东京电力每日新增处理核废水达140吨,截止至2021年四月,所储存的处理过的废水超过120万吨,东京电力共备有1000个储水罐,总容量约为137万吨,储水罐9成已装满,预计2022年秋季达到极限。
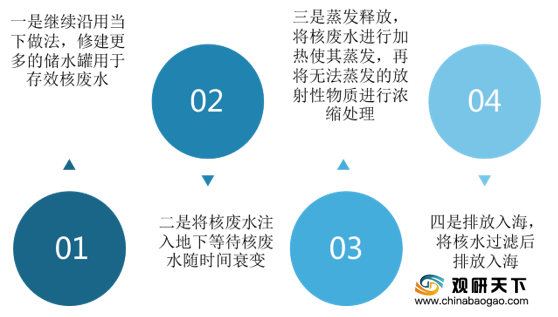
日本政府原有四种方案可用于解决核废水储能过剩问题。一是继续沿用当下做法,修建更多的储水罐用于存效核废水;二是将核废水注入地下等待核废水随时间衰变;三是蒸发释放,将核废水进行加热使其蒸发,再将无法蒸发的放射性物质进行浓缩处理;四是排放入海,将核水过滤后排放入海。前三者所需的成本均高于排放入海,在利益权衡下日本政府更倾向于选择排效入海方案。
日本核废水排放点特设在福岛外或公海区域。核废水排放在福岛外海域后,污染水源并不会第一时间到达中国海域。根据北太平洋洋流图,核废水将随日本暖流向西北方向漂流,并随着北大西洋暖流率先到达加拿大海域,接着在加利福尼亚洋流的推动下扩散至美国西海岸海域,最后经北赤道暖流抵达中国台湾海域并进一步扩散至中国东海海域。核废水需在北太平洋循环一周才能到达中国海域,整个过程耗时约为200天。因此,短期内日本核废水对中国渔业的影响力较小

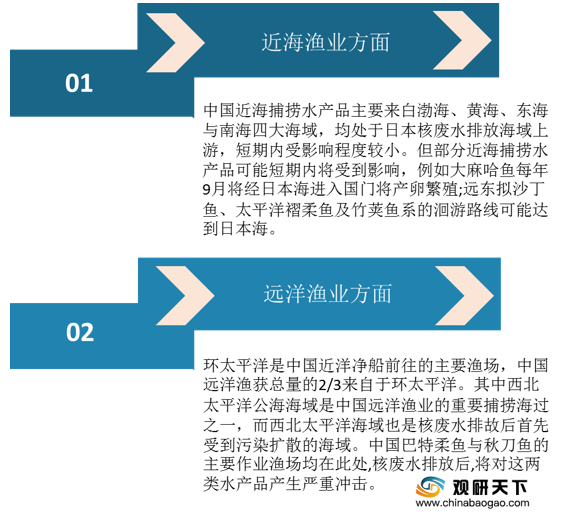
从长期来看,中国海洋渔业分为近海渔业和远洋渔业,总体上,日本核废水的排放将对中国海洋渔业造成一定的不良影响。
近海渔业方面:中国近海捕捞水产品主要来白渤海、黄海、东海与南海四大海域,均处于日本核废水排放海域上游,短期内受影响程度较小。但部分近海捕捞水产品可能短期内将受到影响,例如大麻哈鱼每年9月将经日本海进入国门将产卵繁殖;远东拟沙丁鱼、太平洋褶柔鱼及竹荚鱼系的洄游路线可能达到日本海。
远洋渔业方面:环太平洋是中国远洋渔业前往的主要渔场,中国远洋渔获总量的2/3来自于环太平洋。其中西北太平洋公海海域是中国远洋渔业的重要捕捞海域之一,而西北太平洋海域也是核废水排放后首先受到污染扩散的海域。中国巴特柔鱼与秋刀鱼的主要作业渔场均在此处,核废水排放后,将对这两类水产品产生严重冲击。
同时,近年来随着中国近海渔业过度开发,近海渔业资源呈衰败趋势,中国渔业企业逐渐由近海捕捞转为远洋捕捞,远洋渔业的规模和产量持续扩张。中国远洋渔业的捕捞总量近五年维持在200万吨左右,远洋渔船数量持续增长,远洋渔业在中国海洋渔业中的占比也持续上升。在此趋势下,日本和废水排放对公海的污染将严重威胁到中国海洋渔业的发展。
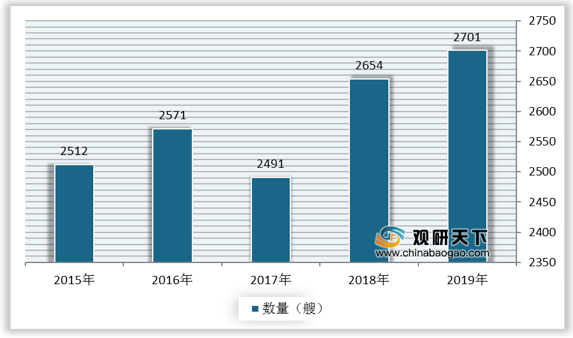
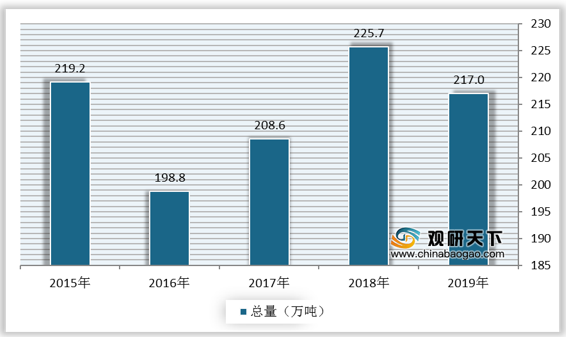
根据数据显示,我国远洋渔船数量由2015年2512艘增长至2019年的2701艘;远洋渔业捕捞总量由2016年的219.2万吨增长至2019的217万吨。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国渔业行业分析报告-市场运营态势与发展定位研究》
《2021年中国海洋渔业市场分析报告-市场竞争现状与发展前景评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
核事故发生后,日本东京电力每日新增处理核废水达140吨,截止至2021年四月,所储存的处理过的废水超过120万吨,东京电力共备有1000个储水罐,总容量约为137万吨,储水罐9成已装满,预计2022年秋季达到极限。
日本核废水处理情况
| 类别 |
具体情况 |
| 每日新增处理核废水 |
140吨 |
| 所储存的处理过的废水 |
超过120万吨 |
| 储水罐 |
1000个 |
| 储水罐总容量 |
137万吨 |
| 储水罐储量 |
9成已装满 |
数据来源:观研天下整理
日本政府原有四种方案可用于解决核废水储能过剩问题。一是继续沿用当下做法,修建更多的储水罐用于存效核废水;二是将核废水注入地下等待核废水随时间衰变;三是蒸发释放,将核废水进行加热使其蒸发,再将无法蒸发的放射性物质进行浓缩处理;四是排放入海,将核水过滤后排放入海。前三者所需的成本均高于排放入海,在利益权衡下日本政府更倾向于选择排效入海方案。
核废水处理方案
数据来源:观研天下整理
日本核废水排放点特设在福岛外或公海区域。核废水排放在福岛外海域后,污染水源并不会第一时间到达中国海域。根据北太平洋洋流图,核废水将随日本暖流向西北方向漂流,并随着北大西洋暖流率先到达加拿大海域,接着在加利福尼亚洋流的推动下扩散至美国西海岸海域,最后经北赤道暖流抵达中国台湾海域并进一步扩散至中国东海海域。核废水需在北太平洋循环一周才能到达中国海域,整个过程耗时约为200天。因此,短期内日本核废水对中国渔业的影响力较小
日本核废水移动轨迹
数据来源:观研天下整理
从长期来看,中国海洋渔业分为近海渔业和远洋渔业,总体上,日本核废水的排放将对中国海洋渔业造成一定的不良影响。
近海渔业方面:中国近海捕捞水产品主要来白渤海、黄海、东海与南海四大海域,均处于日本核废水排放海域上游,短期内受影响程度较小。但部分近海捕捞水产品可能短期内将受到影响,例如大麻哈鱼每年9月将经日本海进入国门将产卵繁殖;远东拟沙丁鱼、太平洋褶柔鱼及竹荚鱼系的洄游路线可能达到日本海。
远洋渔业方面:环太平洋是中国远洋渔业前往的主要渔场,中国远洋渔获总量的2/3来自于环太平洋。其中西北太平洋公海海域是中国远洋渔业的重要捕捞海域之一,而西北太平洋海域也是核废水排放后首先受到污染扩散的海域。中国巴特柔鱼与秋刀鱼的主要作业渔场均在此处,核废水排放后,将对这两类水产品产生严重冲击。
日本核废水将对我国渔业造成的影响
数据来源:观研天下整理
根据数据显示,我国远洋渔船数量由2015年2512艘增长至2019年的2701艘;远洋渔业捕捞总量由2016年的219.2万吨增长至2019的217万吨。
2015-2019年我国远洋渔船数量
数据来源:观研天下整理
2015-2019年我国远洋渔业捕捞总量
数据来源:观研天下整理(zlj)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国渔业行业分析报告-市场运营态势与发展定位研究》
《2021年中国海洋渔业市场分析报告-市场竞争现状与发展前景评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








