
参考观研天下发布《2018年中国原纸行业分析报告-市场深度调研与发展前景研究》
造纸行业利润增速再回两位数
随着中国经济发展,我国造纸行业在2010 年达到行业景气高点,当年收入和利润增速同比分别大幅增长42.03% 和30.27%。之后,行业的高盈利吸引众多中小产能进入,行业进入产能过剩时期,供需失衡显著加剧,行业收入和利润增速逐年下降。
2014 年造纸行业触底,当年出现近十年来首次利润负增长情况(同比下降1.44%),之后行业进入洗牌期,在政府政策主导和市场竞争双重作用下中小产能逐步退出。
2015 年行业利润恢复正增长6.2%,2016 年造纸行业分别实现收入和利润14,687.4 亿、844.1 亿,同比分别增长6.50% 和16.10%, 利润增速自2013 年之后再回二位数区间,行业拐点进一步确立。2017 年1-4月份,造纸行业实现收入、净利润4961.2 亿、310.4亿元,同比分别增长13.6%、48.9%。
废纸回收制度完善 进口依存度下降
我国废纸需求量较大,但是由于国内废纸回收制度仍不够成熟,因此国外废纸需求较大。2016 年,我国废纸进口2850 万吨,同比下降2.68%,消费7984万吨,同比增加0.77%。
进口依存度35.69%,相对2009 年的 44.25% 下降8.56pct,随着我国环保力度加大,回收站建设的逐渐完善,废纸进口依存度略有下降。
纸浆成本高 以木浆、废纸浆为主
我国造纸原料可基本划分为木浆、非木浆及废纸浆,与美国、加拿大、芬兰等国家90% 以上采用木浆造纸相比,我国木浆造纸占比较低,主要以废纸浆造纸为主,且非木浆造纸仍占相当一部分比例。
由于我国造纸业原材料成本较高,一般原材料成本占纸张制造平均成本的65%-75%,部分企业甚至超过80%。但由于我国林木及纤维资源短缺,行业内企业原材料自给能力较弱,对外依存度很高,主要纸浆出口国包括美国、加拿大等。
原材料价格与国际市场联动性很强,加之在下游纸种产能过剩的情况下企业转嫁成本的难度很高,国际纸浆市场的价格波动对我国造纸企业的影响很大。
从纸浆消耗情况上看,2016 年造纸行业消耗纸浆9797 万吨,同比增长 0.68%;其中消耗木浆2877 万吨,同比增长6.04%;废纸浆6329 万吨,同比下降0.14%。
非木浆591 万吨,同比下降13.09%。从原材料消费结构上看,国内木浆造纸比例不断提高,非木浆已降至较低水平,废纸浆比重则进一步提升。
2013 年以来我国造纸行业木浆和废纸浆消耗量占纸浆消耗总量的90% 以上,2016 年达到93.97%。进一步,进口木浆占木浆消耗总量的比重长期维持在60% 以上,2016 年为65.38%。
进口废纸浆占废纸浆消耗总量的比重在35%-41% 范围内波动,2016 年约为36.47%,相比于2005年的近50% 降幅较大,主要原因是由于国内废纸回收项目稳定推进。
箱板纸、瓦楞纸供需和走势
2016 年全年我国箱板纸、瓦楞纸供需格局出现一定分化,其中箱板纸在供给侧改革引导下产能收缩,供需格局改善,而瓦楞纸产能则进一步加大,产能过剩加剧。
具体来看,2016 年我国箱板纸产能3302.8 万吨,同比下降0.21%,产量2507.6 万吨,同比提高11.70%, 过剩产能由2015 年的1065 万吨减少至2016 年的795 万吨;瓦楞纸则由于2017 年相对较高的盈利吸引了新增产能的进入,2016 年产能2852.2万吨,同比增7.36%,产量2165.6 万吨,同比降2.67%,过剩产能由2015 年的432 万吨增加至2016 年的687万吨。
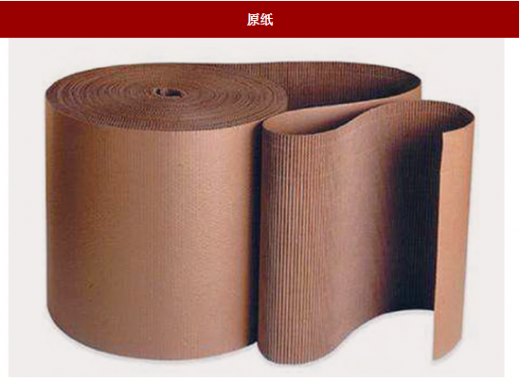
图:原纸
资料来源:互联网
我国造纸行业在2010 年达到行业景气高点,之后走弱,近两年来在政府政策主导和市场竞争双重作用下中小产能逐步退出,落后产能逐步退出。造纸行业收入、利润又有所回升,利润增长率甚至已经回到了两位数。造纸行业利润增速再回两位数
随着中国经济发展,我国造纸行业在2010 年达到行业景气高点,当年收入和利润增速同比分别大幅增长42.03% 和30.27%。之后,行业的高盈利吸引众多中小产能进入,行业进入产能过剩时期,供需失衡显著加剧,行业收入和利润增速逐年下降。
2014 年造纸行业触底,当年出现近十年来首次利润负增长情况(同比下降1.44%),之后行业进入洗牌期,在政府政策主导和市场竞争双重作用下中小产能逐步退出。
2015 年行业利润恢复正增长6.2%,2016 年造纸行业分别实现收入和利润14,687.4 亿、844.1 亿,同比分别增长6.50% 和16.10%, 利润增速自2013 年之后再回二位数区间,行业拐点进一步确立。2017 年1-4月份,造纸行业实现收入、净利润4961.2 亿、310.4亿元,同比分别增长13.6%、48.9%。
废纸回收制度完善 进口依存度下降
我国废纸需求量较大,但是由于国内废纸回收制度仍不够成熟,因此国外废纸需求较大。2016 年,我国废纸进口2850 万吨,同比下降2.68%,消费7984万吨,同比增加0.77%。
进口依存度35.69%,相对2009 年的 44.25% 下降8.56pct,随着我国环保力度加大,回收站建设的逐渐完善,废纸进口依存度略有下降。
纸浆成本高 以木浆、废纸浆为主
我国造纸原料可基本划分为木浆、非木浆及废纸浆,与美国、加拿大、芬兰等国家90% 以上采用木浆造纸相比,我国木浆造纸占比较低,主要以废纸浆造纸为主,且非木浆造纸仍占相当一部分比例。
由于我国造纸业原材料成本较高,一般原材料成本占纸张制造平均成本的65%-75%,部分企业甚至超过80%。但由于我国林木及纤维资源短缺,行业内企业原材料自给能力较弱,对外依存度很高,主要纸浆出口国包括美国、加拿大等。
原材料价格与国际市场联动性很强,加之在下游纸种产能过剩的情况下企业转嫁成本的难度很高,国际纸浆市场的价格波动对我国造纸企业的影响很大。
从纸浆消耗情况上看,2016 年造纸行业消耗纸浆9797 万吨,同比增长 0.68%;其中消耗木浆2877 万吨,同比增长6.04%;废纸浆6329 万吨,同比下降0.14%。
非木浆591 万吨,同比下降13.09%。从原材料消费结构上看,国内木浆造纸比例不断提高,非木浆已降至较低水平,废纸浆比重则进一步提升。
2013 年以来我国造纸行业木浆和废纸浆消耗量占纸浆消耗总量的90% 以上,2016 年达到93.97%。进一步,进口木浆占木浆消耗总量的比重长期维持在60% 以上,2016 年为65.38%。
进口废纸浆占废纸浆消耗总量的比重在35%-41% 范围内波动,2016 年约为36.47%,相比于2005年的近50% 降幅较大,主要原因是由于国内废纸回收项目稳定推进。
箱板纸、瓦楞纸供需和走势
2016 年全年我国箱板纸、瓦楞纸供需格局出现一定分化,其中箱板纸在供给侧改革引导下产能收缩,供需格局改善,而瓦楞纸产能则进一步加大,产能过剩加剧。
具体来看,2016 年我国箱板纸产能3302.8 万吨,同比下降0.21%,产量2507.6 万吨,同比提高11.70%, 过剩产能由2015 年的1065 万吨减少至2016 年的795 万吨;瓦楞纸则由于2017 年相对较高的盈利吸引了新增产能的进入,2016 年产能2852.2万吨,同比增7.36%,产量2165.6 万吨,同比降2.67%,过剩产能由2015 年的432 万吨增加至2016 年的687万吨。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






