
一、中国大米行业供应情况分析
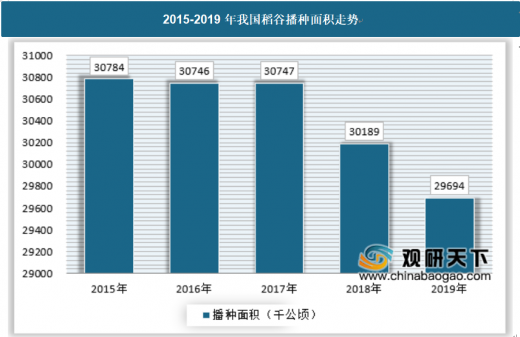
2018年以来,各地在党中央、国务院的坚强领导下,认真贯彻中央1号文件精神,坚持稳中求进的工作总基调,按照“藏粮于地、藏粮于技”的发展思路,深入推进农业供给侧结构性改革,调减库存较多的稻谷和玉米种植,扩大大豆种植,因地制宜发展经济作物。2019年,我国稻谷播种面积约为29694千公顷。
从稻谷播种面积来看,湖南、黑龙江、江西、安徽、湖北等地为我国大米播种面积最大的省份。
二、中国大米行业供需平衡分析
自古以来,中国一直是大米出口大国,多年以来,中国的粮食基本上能自给自足,粮食进出口大体相抵。自从加快城镇化步伐以来,中国城镇人口占总人口的比重早已超过50%,城市占用了越来越多的农业用地,城市化让越来越多的人离开农田。由于工业化和城市化的影响,中国的耕地面积在以每年40万公顷的速度减少。从2011年开始,我国大米的进口量超过出口量。2013年,中国进口大米2.24亿吨,一举夺得了“全球大米最大的进口国”头衔。如今,我国国内已经有点供不应求的趋势,不过好在国内一直强调粮食安全,因此需求缺口一直在想办法填补。
三、中国大米行业竞争情况分析
我国是水稻种植大国,一直以来,大米生产、加工等企业的数量非常之多,由于行业进入门槛低,产品复购率高,加之经济全球化带来的出口红利,行业内不断有新的企业进入。近几年,我国大米行业规模以上企业数量不断增长,截止到2019年,全国大米行业相关企业约3622家,连续保持多年增长。
四、中国大米行业市场集中度分析
我国大米的消费领域主要为口粮、饲料、工业用粮,目前,大米的消费中仍以口粮消费为主。
五、中国大米行业消费市场动态情况
近年来,中国传统农业产业结构正发生着变化,畜牧业强力发展,使中国成为世界上猪肉、鸡肉、鸡蛋最大的生产国,与此同时,奶业、水产业也都有长足的发展。此外,千禧一代的消费观念正在改变,正在被欧美国家逐渐所同化,这种生产结构和消费观念上的变化,必然会影响到人们对消费需求的变化。一方面是大米消费需求的减少,另一方面猪肉、鸡肉、鸡蛋、奶和豆制品的人均年消费量却逐年增加。
六、中国大米行业价格现状分析
作为人们的生活必需品,由于广大的市场空间,一直以来吸引了无数的资本和厂家的进入,使得中国的大米利润率一向偏低,竞争也相当激烈。由于技术门槛不高,米厂比比皆是,而这些厂家为了生存,抢占市场,尽量压低市场价格,排挤外来对手。恶性竞争的结果导致大米市场形成了一个“低价——低档——无品牌——低价”的恶性循环。总体来说,大部分时候,我国大米的价格都不是特别坚挺,不过考虑到宏观调控的因素,我国大米价格可能也不会特别高,否则政府因素必然会介入到本行业中来。(yimu)
以上数据资料参考《2020年中国大米市场分析报告-市场运营态势与未来动向研究》。
各类行业分析报告查找请登录chinabaogao.com或gyii.cn
2018年以来,各地在党中央、国务院的坚强领导下,认真贯彻中央1号文件精神,坚持稳中求进的工作总基调,按照“藏粮于地、藏粮于技”的发展思路,深入推进农业供给侧结构性改革,调减库存较多的稻谷和玉米种植,扩大大豆种植,因地制宜发展经济作物。2019年,我国稻谷播种面积约为29694千公顷。
2015-2019年我国稻谷播种面积走势
资料来源:国家统计局,观研天下数据中心整理
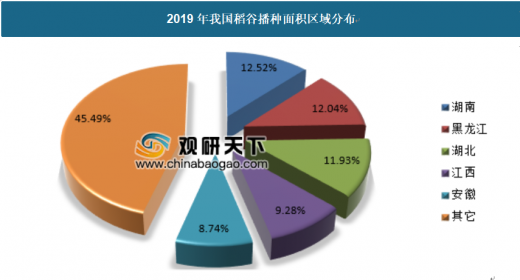
从稻谷播种面积来看,湖南、黑龙江、江西、安徽、湖北等地为我国大米播种面积最大的省份。
2019年我国稻谷播种面积区域分布
资料来源:国家统计局,观研天下数据中心整理
二、中国大米行业供需平衡分析
自古以来,中国一直是大米出口大国,多年以来,中国的粮食基本上能自给自足,粮食进出口大体相抵。自从加快城镇化步伐以来,中国城镇人口占总人口的比重早已超过50%,城市占用了越来越多的农业用地,城市化让越来越多的人离开农田。由于工业化和城市化的影响,中国的耕地面积在以每年40万公顷的速度减少。从2011年开始,我国大米的进口量超过出口量。2013年,中国进口大米2.24亿吨,一举夺得了“全球大米最大的进口国”头衔。如今,我国国内已经有点供不应求的趋势,不过好在国内一直强调粮食安全,因此需求缺口一直在想办法填补。
三、中国大米行业竞争情况分析
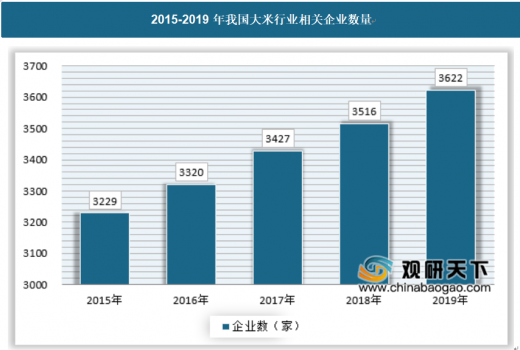
我国是水稻种植大国,一直以来,大米生产、加工等企业的数量非常之多,由于行业进入门槛低,产品复购率高,加之经济全球化带来的出口红利,行业内不断有新的企业进入。近几年,我国大米行业规模以上企业数量不断增长,截止到2019年,全国大米行业相关企业约3622家,连续保持多年增长。
2015-2019年我国大米行业相关企业数量
资料来源:观研天下数据中心整理
四、中国大米行业市场集中度分析
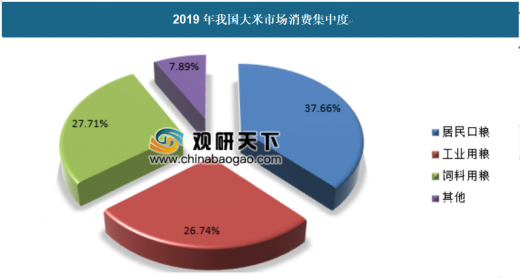
我国大米的消费领域主要为口粮、饲料、工业用粮,目前,大米的消费中仍以口粮消费为主。
2019年我国大米市场消费集中度
资料来源:观研天下数据中心整理
五、中国大米行业消费市场动态情况
近年来,中国传统农业产业结构正发生着变化,畜牧业强力发展,使中国成为世界上猪肉、鸡肉、鸡蛋最大的生产国,与此同时,奶业、水产业也都有长足的发展。此外,千禧一代的消费观念正在改变,正在被欧美国家逐渐所同化,这种生产结构和消费观念上的变化,必然会影响到人们对消费需求的变化。一方面是大米消费需求的减少,另一方面猪肉、鸡肉、鸡蛋、奶和豆制品的人均年消费量却逐年增加。
六、中国大米行业价格现状分析
作为人们的生活必需品,由于广大的市场空间,一直以来吸引了无数的资本和厂家的进入,使得中国的大米利润率一向偏低,竞争也相当激烈。由于技术门槛不高,米厂比比皆是,而这些厂家为了生存,抢占市场,尽量压低市场价格,排挤外来对手。恶性竞争的结果导致大米市场形成了一个“低价——低档——无品牌——低价”的恶性循环。总体来说,大部分时候,我国大米的价格都不是特别坚挺,不过考虑到宏观调控的因素,我国大米价格可能也不会特别高,否则政府因素必然会介入到本行业中来。(yimu)
以上数据资料参考《2020年中国大米市场分析报告-市场运营态势与未来动向研究》。
各类行业分析报告查找请登录chinabaogao.com或gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








