
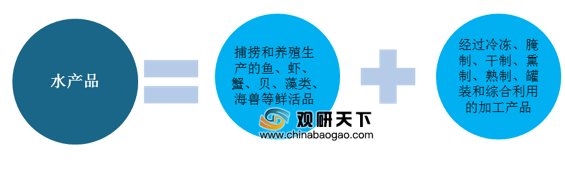
水产品是海洋和淡水渔业生产的水产动植物产品及其加工产品的总称,富含优质蛋白、维生素和矿物质等人体必需营养元素,深受消费者青睐。
我国水产品品种繁多,是水产品生产大国,同时也是水产品消费大国。自改革开放以来,我国水产品生产能力大幅提高,消费规模不断扩大,行业得到快速发展。
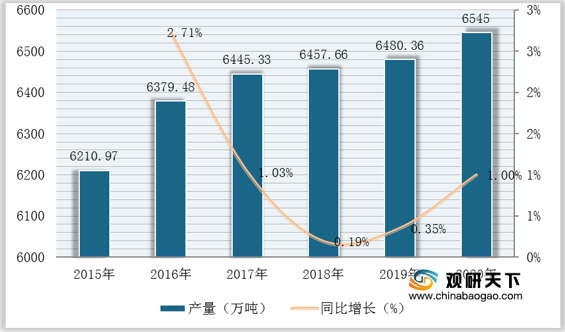
在生产方面,数据显示,2015-2020年我国水产品产量呈逐年增长态势,截至2020年我国水产品总产量为6545万吨,较2019年增加了95万吨,同比增长1%。
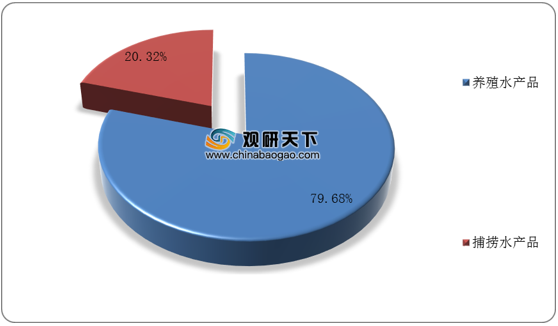
根据生产方式,我国水产品可分为养殖和捕捞两大类,其中养殖水产品产量比重较高,是我国水产品的主要来源。数据显示,在2020年我国水产品产量结构中,养殖水产品产量占比高达79.68%。
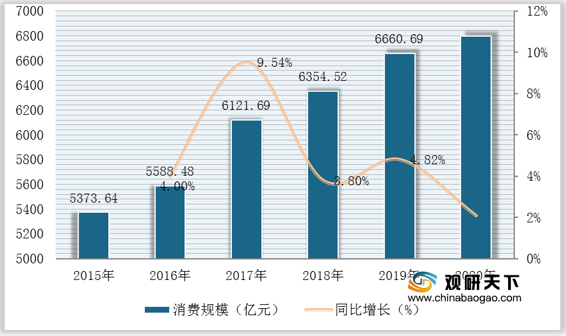
在消费方面,根据国家统计局数据显示,截至2019年我国水产品类成交额为6660.69亿元,同比增长4.82%,2020年约为**亿元,同比增长**%。
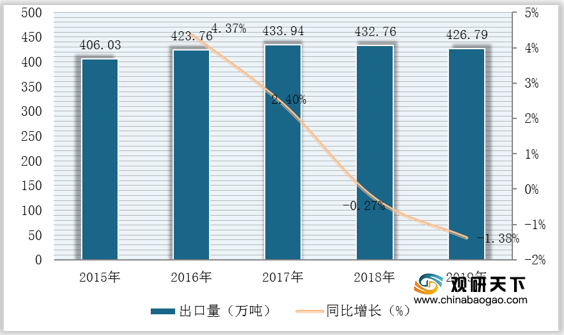
同时我国也是水产品进出口大国。在数量方面,数据显示,自2017年后我国水产品进口量始终大于出口量,截至2019年我国水产品进口量为626.53万吨,同比上年增加104.18万吨,同比增长19.94%;出口量为426.79万吨,同比上年减少5.97万吨,同比下降1.38%。

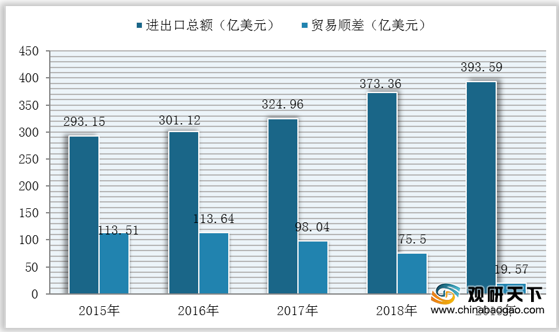
在金额方面,数据显示,自2017年后我国水产品行业处于进出口贸易顺差状态,出口金额远远高于进口金额,但随着行业不断发展,我国水产品贸易顺差呈逐年缩小态势,截至2019年我国水产品进出口总额为393.59亿美元,实现贸易逆差19.57亿美元,同比上年减少55.93亿美元。
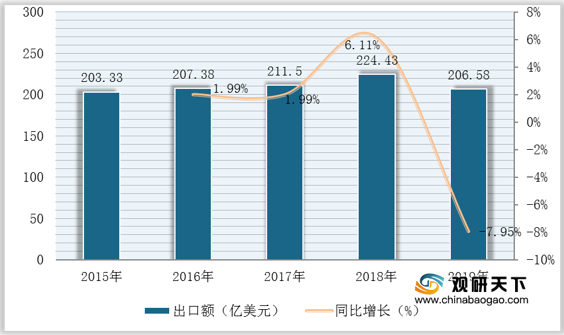
具体来看,数据显示,截至2019年我国水产品进口额为187.01亿美元,同比上年增加38.08亿美元,同比增长25.57%;出口额为206.58亿美元,同比上年减少17.85亿美元,同比下降7.95%。

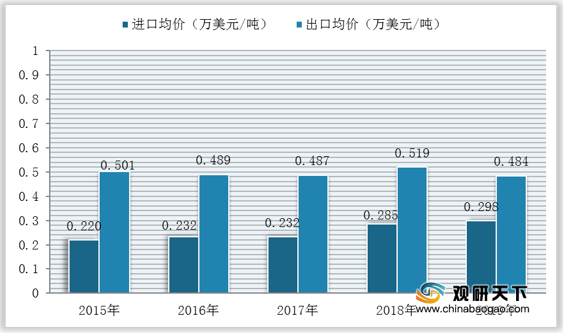
在均价方面,自2017年后我国水产品进口均价逐年上升,出口均价则有所下滑。数据显示,截至2019年我国水产品进口均价为0.298万美元/吨,同比上年增加0.01万美元/吨;出口均价为0.484万美元/吨,同比上年减少0.03万美元/吨。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国水产品市场分析报告-市场运营态势与发展前景研究》
《2020年中国水产品市场调研报告-市场现状与未来趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com

水产品简介
资料来源:公开资料整理
我国水产品品种繁多,是水产品生产大国,同时也是水产品消费大国。自改革开放以来,我国水产品生产能力大幅提高,消费规模不断扩大,行业得到快速发展。
在生产方面,数据显示,2015-2020年我国水产品产量呈逐年增长态势,截至2020年我国水产品总产量为6545万吨,较2019年增加了95万吨,同比增长1%。
2015-2020年我国水产品产量变化
数据来源:国家统计局
根据生产方式,我国水产品可分为养殖和捕捞两大类,其中养殖水产品产量比重较高,是我国水产品的主要来源。数据显示,在2020年我国水产品产量结构中,养殖水产品产量占比高达79.68%。
2020年我国水产品产量结构(按生产方式)
数据来源:国家统计局
在消费方面,根据国家统计局数据显示,截至2019年我国水产品类成交额为6660.69亿元,同比增长4.82%,2020年约为**亿元,同比增长**%。
2015-2020年我国水产品类成交额变化
数据来源:国家统计局
同时我国也是水产品进出口大国。在数量方面,数据显示,自2017年后我国水产品进口量始终大于出口量,截至2019年我国水产品进口量为626.53万吨,同比上年增加104.18万吨,同比增长19.94%;出口量为426.79万吨,同比上年减少5.97万吨,同比下降1.38%。
2015-2019年我国水产品进口量变化
数据来源:农业农村部
2015-2019年我国水产品出口量变化
数据来源:农业农村部
在金额方面,数据显示,自2017年后我国水产品行业处于进出口贸易顺差状态,出口金额远远高于进口金额,但随着行业不断发展,我国水产品贸易顺差呈逐年缩小态势,截至2019年我国水产品进出口总额为393.59亿美元,实现贸易逆差19.57亿美元,同比上年减少55.93亿美元。
2015-2019年我国水产品进出口额及贸易顺差变化
数据来源:农业农村部
具体来看,数据显示,截至2019年我国水产品进口额为187.01亿美元,同比上年增加38.08亿美元,同比增长25.57%;出口额为206.58亿美元,同比上年减少17.85亿美元,同比下降7.95%。
2015-2019年我国水产品进口额变化
数据来源:农业农村部
2015-2019年我国水产品出口额变化
数据来源:农业农村部
在均价方面,自2017年后我国水产品进口均价逐年上升,出口均价则有所下滑。数据显示,截至2019年我国水产品进口均价为0.298万美元/吨,同比上年增加0.01万美元/吨;出口均价为0.484万美元/吨,同比上年减少0.03万美元/吨。
2015-2019年我国水产品进出口均价变化
数据来源:农业农村部(shz)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国水产品市场分析报告-市场运营态势与发展前景研究》
《2020年中国水产品市场调研报告-市场现状与未来趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








