
家用电器行业囊括了个人日常生活的几乎所有领域,涉及面广,且各细分领域差异较大。一般而言,家用电器分为白色家电、厨房家电、黑色家电和小家电四大类。其中,小家电泛指除上述白色家电、厨房家电、黑色家电以外的小功率电器,其内部品类繁多,包括厨房烹饪类、厨房水料类、个人护理类、环境家居类等。
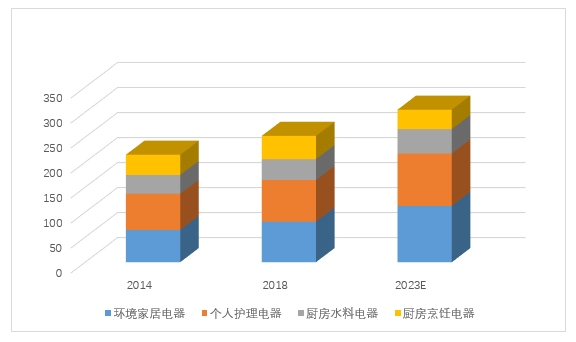
全球小家电全球小家电总体市场在过去一直处于持续稳步增长状态。2018年度全球小家电全球总市场约为252亿美元,2014-2018年度复合增长率约为4.10%,预计2018-2023年度复合增长率将保持在3.26%左右的水平。其中,公司主要业务所在的环境家居电器领域增速高于行业平均水平,2014-2018年度复合增长率约为5.93%,预计2018-2023年度复合增长率将保持在4.71%左右。
在国内人口红利与工程师红利的双重影响下,中国成为小家电的“世界工厂”。根据海关数据,以吸尘器为例,2009年度我国吸尘器出口总量为7,867万台;2019年度我国吸尘器出口总量增长至12,781万台,十年累计增长超过60%。即使在贸易形势多变的2019年,国内吸尘器出口数量相对2018年度亦保持平稳。近年来,一方面随着我国制造业劳动力人口出口供需缺口,劳动力成本有所上升;另一方面,国际贸易形势错综复杂,规避国际贸易政策变化带来的经营风险成为国内出口型制造业企业的内在需求。越来越多的中国企业开始在东南亚等人力资源相对丰富的地区设立制造基地。但是由于国内完善的产业配套、便利的基础设施、庞大的制造业基数,国内吸尘器制造产业链在中期来看仍在全球分工中处于不可替代的地位。
小家电市场是一个充分竞争市场,各市场参与主体在产业链内进行分工、合作。主要参与主体包括品牌商,如通过持有Hoover、DirtDevil等多个吸尘器品牌从而搭建较完善品牌矩阵的TTI;制造商,主要通过ODM或OEM方式为品牌商提供代工产品。因此,小家电竞争格局也呈现出销售层面品牌之间的竞争以及制造层面厂家之间的竞争。
小家电行业作为完全竞争的行业,行业毛利率水平总体稳定。同时,行业内优势企业凭借其品牌、设计、资金优势,使近年来行业内利润逐渐向其集中。优质企业面对复杂多变的市场形势,采取一系列措施提高产品附加值。首先,优质企业发挥研发、营销等优势,分别向产业链前端以及后端延伸,不断增强产品的技术含量,提高产品附加值,增加企业利润空间;其次,优势企业抓住消费升级市场契机,提升产品档次,保障企业利润水平;最后,优质企业积极拓展海外市场,发挥品牌效应,完善企业的市场结构。
值得注意的是,在小家电制造方面,生产厂商首先需要根据产品的外观设计、产品定位完成结构及功能设计;其次,生产厂商需要制定工艺流程和制造方案,确保产品的功能实现以及质量稳定,任何环节的技术、经验与工艺水平有所不足,都将直接导致交付的延迟或成本提升,造成潜在或已有客户的流失。因此,立足于电机制造能力的全流程制造能力和供应链保障能力是行业内厂商的重要壁垒。
为促进小家电及其衍生产品行业的发展,我国将小家电相关众多产品列入了科技部、财政部、国家税务总局联合颁布的《国家重点支持的高新技术领域》、《中国高新技术产品目录》国科发计字[2006]370号)),同时原国家信息产业部发布的《信息产业科技发展十一五规划和2020年中长期规划纲要》中提出大力发展新型节能电机技术。《关于加快中国家用电器行业转型升级的指导意见》、《轻工业调整和振兴规划》、《国务院关于加快发展节能环保产业的意见》、《环境空气细颗粒物污染综合防治技术政策》等国家鼓励政策在税收、拉动内需、品牌建设等方面也给予家居清洁健康电器行业切实扶持,带动行业整体快速发展。
然而,该行业中也有部分不利因素阻碍着行业的迅速发展。如贸易形势不确定程度较高当前国际贸易局势复杂,以中美贸易冲突为代表的全球性贸易体系重塑将成为未来数年的重要国际话题。在此背景下,立足中国、面向全球的ODM/OEM厂商可能由于关税的波动而造成客户及订单的流失。国内制造业成本不断提升也是阻碍行业发展的主要因素之一。国内经济持续高速增长导致物价不断上行,工人的涨薪诉求愈发强烈。而对于国内制造业而言,用工成本的上升将显著增加企业的经营压力。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国小家电市场分析报告-行业运营态势与发展前景预测》
《2021年中国小家电市场分析报告-行业深度调研与投资前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com

全球小家电全球小家电总体市场在过去一直处于持续稳步增长状态。2018年度全球小家电全球总市场约为252亿美元,2014-2018年度复合增长率约为4.10%,预计2018-2023年度复合增长率将保持在3.26%左右的水平。其中,公司主要业务所在的环境家居电器领域增速高于行业平均水平,2014-2018年度复合增长率约为5.93%,预计2018-2023年度复合增长率将保持在4.71%左右。
全球小家电总市场情况(单位:亿美元)
在国内人口红利与工程师红利的双重影响下,中国成为小家电的“世界工厂”。根据海关数据,以吸尘器为例,2009年度我国吸尘器出口总量为7,867万台;2019年度我国吸尘器出口总量增长至12,781万台,十年累计增长超过60%。即使在贸易形势多变的2019年,国内吸尘器出口数量相对2018年度亦保持平稳。近年来,一方面随着我国制造业劳动力人口出口供需缺口,劳动力成本有所上升;另一方面,国际贸易形势错综复杂,规避国际贸易政策变化带来的经营风险成为国内出口型制造业企业的内在需求。越来越多的中国企业开始在东南亚等人力资源相对丰富的地区设立制造基地。但是由于国内完善的产业配套、便利的基础设施、庞大的制造业基数,国内吸尘器制造产业链在中期来看仍在全球分工中处于不可替代的地位。
小家电市场是一个充分竞争市场,各市场参与主体在产业链内进行分工、合作。主要参与主体包括品牌商,如通过持有Hoover、DirtDevil等多个吸尘器品牌从而搭建较完善品牌矩阵的TTI;制造商,主要通过ODM或OEM方式为品牌商提供代工产品。因此,小家电竞争格局也呈现出销售层面品牌之间的竞争以及制造层面厂家之间的竞争。
小家电行业作为完全竞争的行业,行业毛利率水平总体稳定。同时,行业内优势企业凭借其品牌、设计、资金优势,使近年来行业内利润逐渐向其集中。优质企业面对复杂多变的市场形势,采取一系列措施提高产品附加值。首先,优质企业发挥研发、营销等优势,分别向产业链前端以及后端延伸,不断增强产品的技术含量,提高产品附加值,增加企业利润空间;其次,优势企业抓住消费升级市场契机,提升产品档次,保障企业利润水平;最后,优质企业积极拓展海外市场,发挥品牌效应,完善企业的市场结构。
值得注意的是,在小家电制造方面,生产厂商首先需要根据产品的外观设计、产品定位完成结构及功能设计;其次,生产厂商需要制定工艺流程和制造方案,确保产品的功能实现以及质量稳定,任何环节的技术、经验与工艺水平有所不足,都将直接导致交付的延迟或成本提升,造成潜在或已有客户的流失。因此,立足于电机制造能力的全流程制造能力和供应链保障能力是行业内厂商的重要壁垒。
为促进小家电及其衍生产品行业的发展,我国将小家电相关众多产品列入了科技部、财政部、国家税务总局联合颁布的《国家重点支持的高新技术领域》、《中国高新技术产品目录》国科发计字[2006]370号)),同时原国家信息产业部发布的《信息产业科技发展十一五规划和2020年中长期规划纲要》中提出大力发展新型节能电机技术。《关于加快中国家用电器行业转型升级的指导意见》、《轻工业调整和振兴规划》、《国务院关于加快发展节能环保产业的意见》、《环境空气细颗粒物污染综合防治技术政策》等国家鼓励政策在税收、拉动内需、品牌建设等方面也给予家居清洁健康电器行业切实扶持,带动行业整体快速发展。
然而,该行业中也有部分不利因素阻碍着行业的迅速发展。如贸易形势不确定程度较高当前国际贸易局势复杂,以中美贸易冲突为代表的全球性贸易体系重塑将成为未来数年的重要国际话题。在此背景下,立足中国、面向全球的ODM/OEM厂商可能由于关税的波动而造成客户及订单的流失。国内制造业成本不断提升也是阻碍行业发展的主要因素之一。国内经济持续高速增长导致物价不断上行,工人的涨薪诉求愈发强烈。而对于国内制造业而言,用工成本的上升将显著增加企业的经营压力。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国小家电市场分析报告-行业运营态势与发展前景预测》
《2021年中国小家电市场分析报告-行业深度调研与投资前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








