
当前“稳中求进”为我国生猪养殖产业政策的总体指导思想,即在保障民生的前提下推进产业升级。作为现代农业产业体系的重要组成部分,畜牧业的稳定健康发展对加快农业产业结构优化升级、增加农民收入、改善居民膳食结构、提高国民体质具有重要意义。近年来重点针对标准化规模养殖、育种、疾病防控等方面出台了多项鼓励政策。党的十八大以来,我国深入推进畜牧业供给侧结构性改革,在稳量保质的基础上,畜牧业规模化水平、生产效率、质量安全水平以及生态环境情况持续优化和提升。党的十九大提出实施乡村振兴战略,今后一个时期,我国畜牧业将以“优供给、强安全、保生态”为目标,力争在农业中率先实现现代化。
| 政策名称 |
颁布机构 |
发布时 间 |
主要内容 |
| 《关于抓好―三农领域重点工作确保如期实现全面小康的意见》 |
中共中央、国务院 |
2020.01 |
加快恢复生猪生产,确保2020年年底前生猪产能基本恢复到接近正常年份水平;抓紧打通环评、用地、信贷等瓶颈,纠正随意扩大限养禁养区和搞―无猪市、―无猪县问题;加快疫苗研发进程 |
| 《完善重大疫情防控 体制机制健全国家公共卫生应急管理体系》 |
中央全面深化改革委员会 |
2020.02 |
把生物安全纳入国家安全体系,系统规划国家生物安全风险防控和治理体系建设,全面提高国家生物安全治理能力;要尽快推动出台生物安全法,加快构建国家生物安全法律法规体系、制度保障体系 |
| 国务院常务会议 |
国务院 |
2020.02 |
推动种子、化肥、农药、饲料等农资企业加快复工复产,建立农资点对点保供运输绿色通道;加快恢复生猪生产,将养殖场户贷款贴息补助 范围由年出栏5000头以上调整为500头以上;加强重大病虫害防治,强化监测,做好各项应对准备。强化高致病性禽流感、非洲猪瘟等重大动物疫病防控 |
| 《关于解决当前实际困难 加快养殖业复工复产的紧急通知》 |
农业农村部、发改委、交通运输部办公厅 |
2020.02 |
除武汉等疫情严重的城市外,各地都要允许饲料和畜禽屠宰加工企业复工,不得设置审查核准等限制条件; 将饲料产品及玉米、豆粕等饲料原料、种畜禽、仔猪禽苗、水产苗种、出栏畜禽、生鲜乳、乳制品、鲜活水产品、冷鲜猪肉、转场蜜蜂等纳入生活必需品应急运输保障范围; 帮助重点养殖场(户)和饲料企业、屠宰企业建立对接机制,协调金融机构解决家禽养殖企业流动资金贷款,落实活禽交易市场分类管理,必要时地方政府要采取禽肉、禽蛋产品临时收储措施 |
| 《关于压实―菜篮子市长负责制做好农产品稳产保供工作的通知》 |
国务院 |
2020.02 |
加快恢复生猪生产,及时做好畜禽补栏,毫不放松抓好非洲猪瘟、禽流感等重大动物疫病防控; 建立―点对点活禽销售通道,帮助养殖场户解决活禽屠宰上市问题; 要着力解决养殖场户断粮、缺料、缺药等突出问题,推动饲料、屠宰等养殖行业上下游企业尽快复产复工,促进养殖业健康发展; 要及时将与疫情防控重点物资保障相关的饲料、种畜禽及种子(苗)、屠宰、奶业、―菜篮子产品等骨干生产企业纳入国家专项再贷款和贴息政策支持范围 |
| 《关于稳定生猪生产 促进转型升级的意见》 |
国务院办公厅 |
2019.09 |
到2022年,产业转型升级取得重要进展,养殖规模化率达到58%左右,规模养猪场(户)粪污综合利用率达到78%以上。到 2025年,产业素质明显提升,养殖规模化率达到65%以上,规模养猪场(户)粪污综合利用率达到85%以上 |
| 《农业部办公厅关于做好当前生猪生产有关工作的通知》 |
农业部(现农业农村部) |
2011.06 |
深入推进生猪标准化规模养殖。各地要继续支持生猪规模养殖场基础设施改造,提升设施装备水平,进一步提高规模养殖比重。要进一步组织实施好生猪养殖标准化示范创建活动,遴选典型示范场,辐射带动周边地区发展生猪标准化生产 |
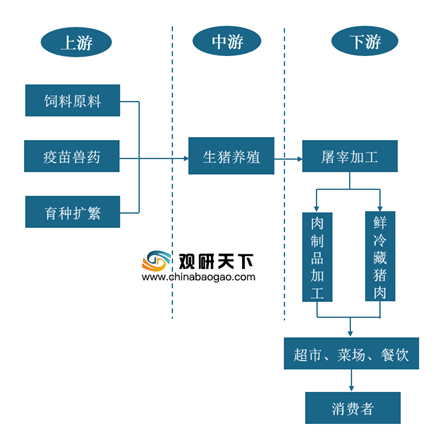
我国是世界上猪肉生产与消费大国。生猪产业在我国人民生活水平提升和农村经济发展方面发挥着重大的作用。生猪养殖的上游行业是饲料原料、疫苗兽药行业,生猪养殖行业的发展将带动上游行业的发展,上游行业的发展也会影响生猪养殖行业的发展。中游是生猪养殖行业。生猪养殖行业的下游是屠宰加工、肉类制品行业,下游企业迅速发展需要大量、稳定、质量安全、多样化的生猪供应,但目前可以满足其稳定需求的企业数量较少,在一定程度上阻碍了下游企业的发展。
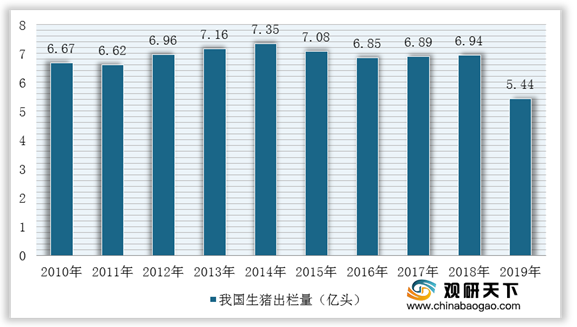
改革开放以来,受经济持续高速增长、城乡居民收入水平不断提高和食物消费结构不断升级等导致的需求强力拉动,我国生猪产业一直保持着快速增长的趋势。但近年来,行业环保政策要求日趋严格,大量中小散户推出行业,加“非洲猪瘟”的影响,2019年我国生猪出栏量大幅下降到5.44亿头,较2018年同比下降21.57%。
环保高压和疫情爆发促使我国对生猪养殖企业的全面检测、持续监督等工作执行更加严格,加速倒逼我国生猪养殖行业更加规范化。在此过程中,小散户由于养殖成本较高、养殖设备落后、防疫能力不足以及政府不支持等多重因素叠加退出速度加快,规模养殖企业养殖群体必将逐渐增多,促使我国生猪规模化养殖产能持续扩张,与解决我国环保和疫病问题形成良性循环。当前依靠相关政策出台,我国地方品种得到了有效保护,并通过与国外优秀品种相结合,为我国开展种猪遗传改良工作奠定了良好的基础,目前我国种猪繁育体系已初步建立。在本轮非洲猪瘟疫情过后,为支持国内生猪养殖产业尽快恢复生产,积极支持优质种猪及遗传物质进口,2019年12月海关总署公布了允许进口种猪的国家名单,并新增了3个种猪及遗传物质来源市场,有效稳定了我国种猪繁育体系。
(1) 规模化生态养殖成为生猪养殖行业发展的主要趋势
长期以来,我国生猪养殖行业以散养为主,规模化程度较低。但近年来随着外出务工等机会成本的增加以及环保监管等因素的影响,散养户退出明显,国内生猪养殖规模化的程度正在明显提升。目前一些大型的以“公司+农户”为主要养殖模式的企业已经将合作养殖户的标准提高到500头以上,规模化养殖将是生猪养殖行业的主要趋势。
(2) 生猪标准化养殖和精细化饲养趋势
我国生猪中小规模养殖户受规模的影响和资金、人员的限制,生产和管理还属于粗放式经营,科学饲养的意识淡薄,精细化管理水平严重滞后。2010年以来,农业部先后颁发了《农业部关于加快推进畜禽标准化规模养殖的意见》、《农业部畜禽标准化示范场管理办法》等规章制度,旨在推进生猪及其他畜禽的标准化养殖,并且每年都会评选一批畜禽养殖标准化示范场。生猪养殖的标准化也促进了养殖的精细化,目前标准化的养殖场基本都做到了对猪舍的精细设计,做到了各疫病防控环节的精细把控及重视专业人才的培养,养殖标准化和精细化要求将是生猪养殖行业未来发展的必要趋势。
(3) 向养殖居宰加工一体化方向发展,冷鲜肉及深加工肉制品供给将加大
受“非洲猪瘟”疫情的影响,未来生猪的跨省调运可能受到严格管控,猪肉市场的格局可能发生较大改变。由于我国北方生猪产区的本地消费能力有限,生猪跨省调运受到严格管控,将迫使大型养殖企业加大猪肉制品深加工的投资和布局。未来东北、河南等北方主要生猪产区的屠宰加工能力将明显提升,以满足“调猪向调肉”转变的政策需求。同时,随着“调猪向调肉”政策的执行,猪肉消费者对热鲜肉的偏好可能受到影响,大型养殖企业将增加冷鲜肉及深加工肉制品的市场供给。
(4) 食品安全日益受重视,促进高端猪肉品牌的发展
随着我国经济的发展和人民生活水平的不断提高,食品安全已经成为民众关注的焦点。目前国内以散养为主的养殖模式是引发猪肉食品安全问题的主要原因之一,散养情况下,政府监管部门无法对散养户进行全面监管,猪肉质量和安全无法保证,这种情形客观上促进了国内高端猪肉品牌的发展。对于规模养殖企业来说,食品安全的违法成本极高,规模养殖企业将食品安全放在极为重要的地位,从源头上杜绝食品安全事件的发生。规模化的养殖企业具备更高的养殖和育种水平,可以根据市场需求,培育出肉质和口感更好的肉猪,同时养殖成本也因为规模化的优势而更低。(TJL)欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国生猪养殖行业分析报告-行业规模现状与未来规划分析》
《2021年中国生猪养殖市场调研报告-产业规模现状与发展规划趋势》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








