
园林绿化是指在一定的地域范围内,运用园林艺术设计和工程技术手段,通过利用和改造原有地形(如筑山、叠石、挖池、理水)、种植花草树木、营造建筑和布置园路等途径,创作出一个供人们观赏、游憩、居住的优美环境。园林绿化行业对城乡环境的提升、污染物的排散、空气环境的净化、局部气候的调整有着重大裨益。党的十九大提出了“坚持人与自然和谐共生”的要求,并且强调建设生态文明是中华民族永续发展的千年大计,必须树立和践行绿水青山就是金山银山的理念,坚持节约资源和保护环境的基本国策,体现了党中央对于建设美好生态环境的高度重视。随着我国社会经济的不断发展、人民生活水平的逐步提高以及各级政府为实现创建“国家园林城市”、“国家生态园林城市”等目标的持续投入,园林景观已成为现代城镇人居环境和自然休闲空间的重要组成部分。随着我国城镇化进程的不断推进,近年来,园林绿化行业有望保持较快速度增长。
园林绿化行业的主管部门主要为住建部及各地建设行政管理部门。住建部主要负责拟定及制定园林绿化行业的相关法规、规章制度及相关行业标准并监督执行,指导地方建设行政主管部门的相关工作及城市规划区的绿化工作。由于建设生态文明是中华民族永续发展的千年大计,我国政府对行业不断推出政策措施,来推动园林绿化行业的发展。
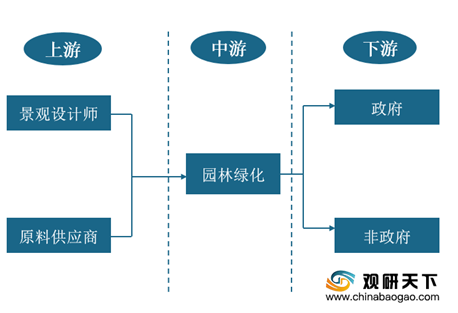
我国园林绿化行业市场空间广阔,行业内企业众多,行业集中度较低,任何一家企业占整个行业的市场份额均不高,行业内尚未出现能够主导国内市场格局的超大型企业。随着市场化程度的进一步加深,未来行业集中度将会不断提高,行业内部分领先的企业将获益于整合效应快速发展,综合实力不断增强,市场份额逐步上升。园林绿化行业的产业链上游部分主要包括景观设计师和原料供应商,中游部分主要包括园林绿化建筑公司、分包商及其他服务供应商和园林绿化养护公司,下游部分主要包括政府和非政府。
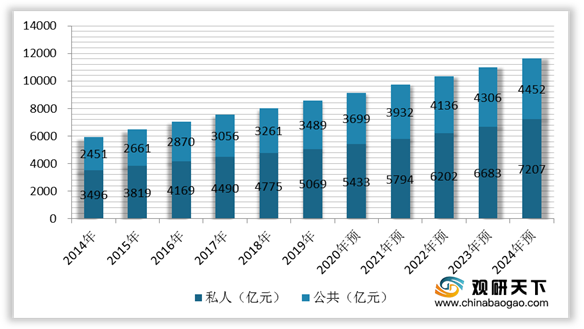
与日本、英国及美国等主要发达国家相比,中国的城市化比例相对较低。但近年来,中国经济发展迅速,全国持续的城市化进程促进了市政基础设施的扩张需求,推动了中国园林行业的发展。根据资料显示,我国公共园林绿化的市场规模从2014年的2451亿元大幅增至2019年的3489亿元,年复合增长率为7.3%。随着房地产和旅游景点绿化覆盖率的需求不断增加,私人园林绿化的市场规模从2014年的3496亿元增至2019年的5069亿元,年复合增长率为7.7%。由于公众的日益关注和政府不断给予支持,预计到2024年底,公共园林绿化和私人园林绿化的市场规模将分别进一步增至4452亿元及7207亿元,从2019年至2024年的年复合增长率分别为5.0%及7.3%。
近二十年来,我国经济持续稳定发展,城镇化水平快速提高,居民对居住舒适感的需求日益增加,城市园林绿化率不断上升。国家着眼民生环境的改善,不断提高城市园林绿化标准和目标,国家城市规划政策和“国家园林城市”、“国家生态园林城市”等标准的不断出台使得地方政府在城市建设中愈加重视园林绿化,进一步推动了园林绿化行业高速发展。我国城镇化进程的不断推进以及城市园林环境的发展和升级改造有利于园林绿化行业需求提升,行业利润水平总体稳中有升。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国园林绿化行业分析报告-行业规模现状与未来前景研究》
《2021年中国园林绿化行业分析报告-市场规模现状与未来规划分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
园林绿化行业的主管部门主要为住建部及各地建设行政管理部门。住建部主要负责拟定及制定园林绿化行业的相关法规、规章制度及相关行业标准并监督执行,指导地方建设行政主管部门的相关工作及城市规划区的绿化工作。由于建设生态文明是中华民族永续发展的千年大计,我国政府对行业不断推出政策措施,来推动园林绿化行业的发展。
我国园林绿化行业的相关政策法规
政策法规文件 |
发布单位 |
发布时间 |
《住房和城乡建设部关于命名2019》 |
住建部 |
2020年 |
《城市园林绿化监督管理信息系统工程技术标准》 |
住建部 |
2019年 |
《绿色建筑评价标准》 |
住建部 |
2019年 |
《财政部关于推进政府和社会资本合作规范发展的实施意见》 |
财政部 |
2019年 |
《园林绿化木本苗》 |
住建部 |
2018年 |
《城市环境规划标准》 |
住建部 |
2018年 |
《园林绿化工程盐碱地改良技术标准》 |
住建部 |
2018年 |
《关于做好取消城市园林绿化企业资质核准行政许可事项相关工作的通知》 |
住建部 |
2017年 |
《国务院关于修改和废止部分行政法规的决定》 |
国务院 |
2017年 |
《城市绿地分类标准》 |
住建部 |
2017 年 |
《国家人口发展规划(2016—2030 年)》 |
国务院 |
2017年 |
《国家园林城市系列标准》 |
住建部 |
2016年 |
《住房城乡建设部关于印发全国风景名胜区事业发展 “十三五”规划的通知》 |
住建部 |
2016年 |
《关于促进城市园林绿化事业健康发展的指导意见》 |
住建部 |
2012年 |
《关于建设节约型城市园林绿化的意见》 |
原建设部 |
2007年 |
数据来源:公开资料整理
我国园林绿化行业市场空间广阔,行业内企业众多,行业集中度较低,任何一家企业占整个行业的市场份额均不高,行业内尚未出现能够主导国内市场格局的超大型企业。随着市场化程度的进一步加深,未来行业集中度将会不断提高,行业内部分领先的企业将获益于整合效应快速发展,综合实力不断增强,市场份额逐步上升。园林绿化行业的产业链上游部分主要包括景观设计师和原料供应商,中游部分主要包括园林绿化建筑公司、分包商及其他服务供应商和园林绿化养护公司,下游部分主要包括政府和非政府。
园林绿化行业上下游关系
数据来源:公开资料整理
与日本、英国及美国等主要发达国家相比,中国的城市化比例相对较低。但近年来,中国经济发展迅速,全国持续的城市化进程促进了市政基础设施的扩张需求,推动了中国园林行业的发展。根据资料显示,我国公共园林绿化的市场规模从2014年的2451亿元大幅增至2019年的3489亿元,年复合增长率为7.3%。随着房地产和旅游景点绿化覆盖率的需求不断增加,私人园林绿化的市场规模从2014年的3496亿元增至2019年的5069亿元,年复合增长率为7.7%。由于公众的日益关注和政府不断给予支持,预计到2024年底,公共园林绿化和私人园林绿化的市场规模将分别进一步增至4452亿元及7207亿元,从2019年至2024年的年复合增长率分别为5.0%及7.3%。
2014-2024年我国园林绿化行业市场规模及预测(按工程划分)
数据来源:公开资料整理
近二十年来,我国经济持续稳定发展,城镇化水平快速提高,居民对居住舒适感的需求日益增加,城市园林绿化率不断上升。国家着眼民生环境的改善,不断提高城市园林绿化标准和目标,国家城市规划政策和“国家园林城市”、“国家生态园林城市”等标准的不断出台使得地方政府在城市建设中愈加重视园林绿化,进一步推动了园林绿化行业高速发展。我国城镇化进程的不断推进以及城市园林环境的发展和升级改造有利于园林绿化行业需求提升,行业利润水平总体稳中有升。
(1) 应用领域多元化,行业范围扩大
近年来,园林绿化行业发展相对较快,园林绿化项目在应用领域呈现出多元化的发展方向,逐渐由城市公园、地产配套建设、简单绿化拓展到整个城市绿地系统的规划建设、城市开敞空间的构建、风景名胜区的管理和保护、城乡工业遗址和废弃地整治、水系及流域的风景建设、生态修复、生物多样性保护、重大自然灾害后的生态和景观重建等多个领域。(2) 从景观功能向生态功能转变
党的“十九大”报告中提出加快生态文明体制改革,建设美丽中国。《全国城市生态保护与建设规划(2015-2020年)》提出保护和优化城市生态空间格局,加大城市生态修复力度,扩大生态空间总量,提升城市生态功能,创造优良人居环境,构建“山青、水净、天蓝、地绿、城美、人和”的美丽家园。随着人们对人居环境质量重视程度的提高,生态园林的实践与探索受到社会各界重视,生态园林将迎来更加广阔的发展。(3) 地产项目中园林景观的重要性增加
随着居民生活水平与审美需求不断提高,房地产配套的园林景观成为选择住宅类商品房时考虑的重要因素之一。现阶段,在国家对房地产市场实施宏观调控的大背景下,房地产开发建设的增速总体趋缓,开发商之间的竞争将愈加激烈,这将促使房地产开发商在开发建设时,对于地产配套绿地及景观建设更加重视,提高在园林景观建设方面的投入,以提高产品竞争力。(4) 行业整合
近年来,为了抓住业务机会并实现规模经济的协同效应,越来越多的园林绿化公司寻求通过上游整合扩大业务范围,包括种子生产、景观规划和设计、幼苗栽培及销售以及施工後维护。规模较大的园林绿化服务提供商在服务范围、跨地区经营能力以及执行效率方面与其同行竞争,从而鼓励行业朝着整合以及进一步集中的方面发展。此外,随着园林绿化企业资质的取消,竞争将更加激烈。尤其是对于中小型公司而言,其将更难以在市场中与大型公司竞争。(TJL)欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国园林绿化行业分析报告-行业规模现状与未来前景研究》
《2021年中国园林绿化行业分析报告-市场规模现状与未来规划分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








