
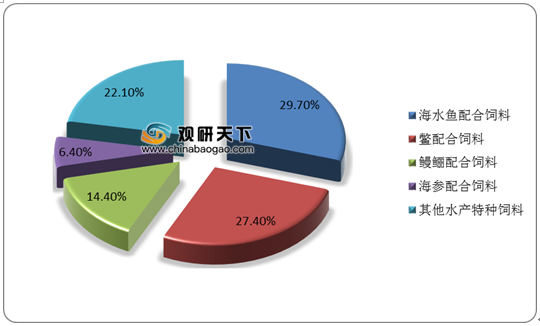
特种水产饲料行业是指生产专门用于特种水产品养殖使用的饲料生产的相关企业和部分的集合。与传统水产饲料不同,在特种水产饲料现有结构中,海水鱼配合饲料、鳗鲡配合饲料、鳖配合饲料、海参配合饲料、黄鳝配合饲料和鲟鱼配合饲料占比最大,累计在全国特种水产配合饲料中占比约85%。而且,近几年我国特种水产饲料行业始终保持9%及以上的增长速度,但行业规模与国内传统的水产饲料行业和国外同行业相比较,仍然有较大差距。
一、供应商的议价能力
供应商是生产链条的上游,其通过控制原料价格以及左右原料供应的稳定性的方式来为自身争取竞争优势。目前,我国特种水产饲料行业供应商主要是鱼粉、豆粕、面粉、其它添加剂等加工企业。鱼粉作为特种水产饲料行业最重要的原材料之一,近年在生态问题加剧的背景下,许多国家开始限制水产饲料的重要原料鱼粉的生产,2020年我国鱼粉产量也大幅下降。与此同时,目前水产饲料生产企业数量众多,生产能力明显过剩,使国际原料市场变成卖方市场,从而形成“小企业买不起原料,大企业买不到原料”的复杂局面,所以原料供应商的议价能力强大。
二、购买者的议价能力
购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。由于特种水产饲料种类单一,生产厂家较少,所以消费者就只能接受现有的生产厂家,并且使得该类厂商有着很大的涨价能力。因此,我国特种水产饲料行业购买者的议价能力较弱。
三、新进入者的威胁
新进入者指的是那些刚刚进入或者即将进入行业并参与利润分配的后人者,与行业内的现有竞争者不同,它是一种来自行业外部的潜在的竞争力量。随着特种水产养殖业的发展,养殖企业与一般的水产养殖企业相比更加注重饲料的投喂效果以及饲料的营养搭配和利用率。因此,特种水产饲料是以技术为支撑进行开发,这就需要企业在水生生物营养学、水产养殖学、水生生物学、水产病害学等领域具有一定的技术人才和经验,这也就组成了特种水产饲料行业最重要的进入壁垒。
不过,值得注意的是近年国家颁布了一系列相关政策来支持产业发展,比如“海上粮仓”和“科技兴海”等,所以国内特种水产饲料行业相关企业应普遍立足于研发资金和政府的资金支持,从而实现技术壁垒的突破。但这样一来,我国特种水产饲料行业面临新进入者的威胁将较大。
四、替代品的威胁
替代产品威胁力的大小受制于替代产品对现有产品的替代程度,替代程度越大,威胁力越强;若某种产品的替代产品较少,那么它所面临的替代威胁就越小。特种水产饲料属于饲料中高级分支,其技术含量高,生产工艺复杂,附加值高,专一性强,是无法通过普通大众性的饲料与之替代。
五、同业竞争者的竞争程度
行业内现有竞争者之间的竞争,是特种水产饲料行业竞争压力的最直接的来源,也是其竞争力分析应当首先分析的因素。我国特种饲料行业市场集中度较低,不同的饲料企业之间联系较少,研发、生产、原料供应、销售、品牌等生产经营要素独立。根据中国饲料工业协会数据,目前全国涉及特种水产配合饲料产品生产的企业约有600多家,其中以特种水产配合饲料作为主营业务的不足三成,年产4万吨以上特种水产配合饲料的企业不足25家。
同时,不同的特种水产饲料企业充斥于市场,大量的产品同质,同时缺少行业有力的领导者,导致行业内竞争压力扩大,低价竞争行为横行。但是,在特种水产饲料行业内部市场竞争不断加剧以及行业整合趋势的影响下,行业内部的竞争压力有所缓解。
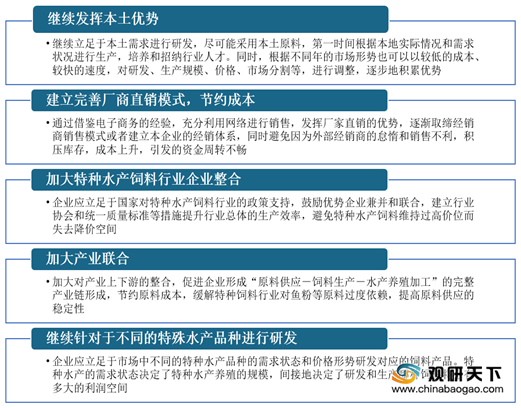
综上所述,通过五力模型分析可知,目前我国特种水产饲料行业供应商议价能力较强,但购买者议价能力较弱,替代品威胁小,新进入者威胁较小,市场竞争格局尚未出现绝对领导企业,内部企业竞争压力较大。因此,我国特种水产饲料行业继续发挥本土优势,建立完善厂商直销模式,节约成本,加大产业联合和行业整合。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国特种水产饲料市场分析报告-市场现状调查与发展战略规划》
《2020年中国特种水产饲料市场调研报告-产业供需现状与投资商机研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
我国特种水产饲料行业结构
数据来源:公开资料整理
一、供应商的议价能力
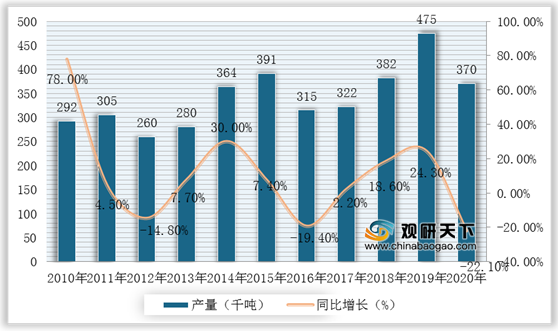
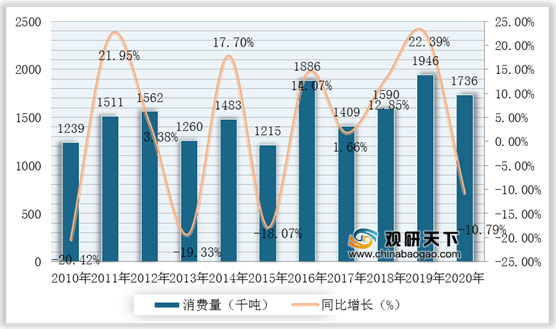
供应商是生产链条的上游,其通过控制原料价格以及左右原料供应的稳定性的方式来为自身争取竞争优势。目前,我国特种水产饲料行业供应商主要是鱼粉、豆粕、面粉、其它添加剂等加工企业。鱼粉作为特种水产饲料行业最重要的原材料之一,近年在生态问题加剧的背景下,许多国家开始限制水产饲料的重要原料鱼粉的生产,2020年我国鱼粉产量也大幅下降。与此同时,目前水产饲料生产企业数量众多,生产能力明显过剩,使国际原料市场变成卖方市场,从而形成“小企业买不起原料,大企业买不到原料”的复杂局面,所以原料供应商的议价能力强大。
2010-2020年我国鱼粉产量及增长情况
数据来源:国家统计局
2010-2020年我国鱼粉消费量及增长情况
数据来源:国家统计局
二、购买者的议价能力
购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。由于特种水产饲料种类单一,生产厂家较少,所以消费者就只能接受现有的生产厂家,并且使得该类厂商有着很大的涨价能力。因此,我国特种水产饲料行业购买者的议价能力较弱。
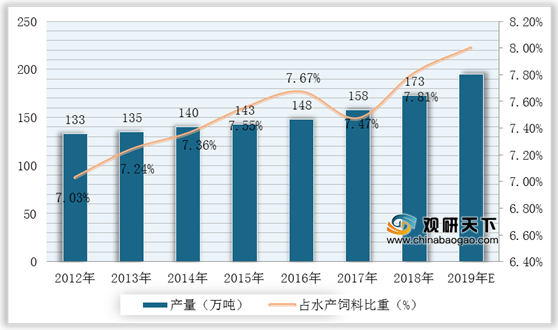
2012-2019年我国特种水产饲料产量及占比预测情况
数据来源:公开资料整理
三、新进入者的威胁
新进入者指的是那些刚刚进入或者即将进入行业并参与利润分配的后人者,与行业内的现有竞争者不同,它是一种来自行业外部的潜在的竞争力量。随着特种水产养殖业的发展,养殖企业与一般的水产养殖企业相比更加注重饲料的投喂效果以及饲料的营养搭配和利用率。因此,特种水产饲料是以技术为支撑进行开发,这就需要企业在水生生物营养学、水产养殖学、水生生物学、水产病害学等领域具有一定的技术人才和经验,这也就组成了特种水产饲料行业最重要的进入壁垒。
不过,值得注意的是近年国家颁布了一系列相关政策来支持产业发展,比如“海上粮仓”和“科技兴海”等,所以国内特种水产饲料行业相关企业应普遍立足于研发资金和政府的资金支持,从而实现技术壁垒的突破。但这样一来,我国特种水产饲料行业面临新进入者的威胁将较大。
四、替代品的威胁
替代产品威胁力的大小受制于替代产品对现有产品的替代程度,替代程度越大,威胁力越强;若某种产品的替代产品较少,那么它所面临的替代威胁就越小。特种水产饲料属于饲料中高级分支,其技术含量高,生产工艺复杂,附加值高,专一性强,是无法通过普通大众性的饲料与之替代。
五、同业竞争者的竞争程度
行业内现有竞争者之间的竞争,是特种水产饲料行业竞争压力的最直接的来源,也是其竞争力分析应当首先分析的因素。我国特种饲料行业市场集中度较低,不同的饲料企业之间联系较少,研发、生产、原料供应、销售、品牌等生产经营要素独立。根据中国饲料工业协会数据,目前全国涉及特种水产配合饲料产品生产的企业约有600多家,其中以特种水产配合饲料作为主营业务的不足三成,年产4万吨以上特种水产配合饲料的企业不足25家。
同时,不同的特种水产饲料企业充斥于市场,大量的产品同质,同时缺少行业有力的领导者,导致行业内竞争压力扩大,低价竞争行为横行。但是,在特种水产饲料行业内部市场竞争不断加剧以及行业整合趋势的影响下,行业内部的竞争压力有所缓解。
我国特种水产饲料市场细分领域主要参与者
| 产品 |
主要生产商 |
| 鳖配合饲料 |
浙江龙马生物科技有限公司、浙江科盛饲料股份有限公司、福建天马科技集团股份有限公司、福建正源饲料有限公司 |
| 鲟鱼配合饲料 |
福建天马科技集团股份有限公司、中山统一企业有限公司和宁波天邦股份有限公司 |
| 大黄鱼配合饲料 |
广东海大集团股份有限公司、福州海马饲料有限公司 |
| 金鲳鱼配合饲料 |
广东粤海饲料集团、广东恒兴饲料实业股份有限公司、福建天马科技集团股份有限公司 |
| 石斑鱼配合饲料 |
中山统一企业有限公司、福建天马科技集团股份有限公司广东越群海洋生物研究开发有限公司 |
| 种苗料方面 |
日清丸红饲料株式会社、林兼产业株式会社、福建天马科技集团股份有限公司 |
数据来源:公开资料整理
综上所述,通过五力模型分析可知,目前我国特种水产饲料行业供应商议价能力较强,但购买者议价能力较弱,替代品威胁小,新进入者威胁较小,市场竞争格局尚未出现绝对领导企业,内部企业竞争压力较大。因此,我国特种水产饲料行业继续发挥本土优势,建立完善厂商直销模式,节约成本,加大产业联合和行业整合。
我国特种水产饲料行业发展策略
数据来源:公开资料整理(WYD)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国特种水产饲料市场分析报告-市场现状调查与发展战略规划》
《2020年中国特种水产饲料市场调研报告-产业供需现状与投资商机研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








