
1、行业基本情况
我国的新材料的开发与美、日等发达国家相比,仍有较大差距,国家将新材料产业列为国家战略新兴产业之一,具有重要意义。我国成长为制造大国后,精密制造成为新的挑战和目标,对新材料的精密加工和下游应用开发方面,我国已初步具备参与国际竞争的实力,一批具备独特竞争力的中小企业在快速成长。
(1)超微细电子线材行业发展概况
随着电子信息、新能源汽车等行业的快速发展,它们对传输电子信号的线材要求越来越高,尤其是下游信息电子产品对轻、薄、短、小的不懈追求,要求线材也必然向超微细的方向发展。超微细电子线材的发展,不仅降低了传输信号线束的体积、重量,更会大幅提升线束的抗弯折性能,多条超微细线材绕制的线束也提高了信号传输的质量和稳定性。鉴于超微细电子线材的优异性能,机器人、新能源汽车、医疗仪器等领域也越来越多采用超微细电子线材。
根据信息产业部《电子信息产品分类注释》的分类,电子线材按线径规格划分为普通电子线材和微细电子线材两类。普通电子线材是指线径规格大于Φ0.6mm的电子线材,微细电子线材是指线径规格小于Φ0.6mm的电子线材。微细电子线材与普通电子线材的主要对比如下:
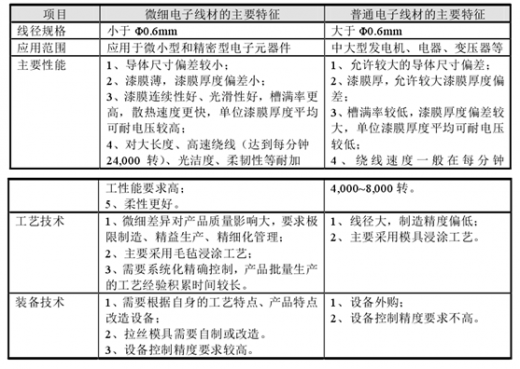
微细电子线材线径细、漆膜薄,对于生产设备、工艺及公司管理均有着较高要求。自上世纪以来,微细电子线材的核心生产技术主要由德国益利素勒精线、日本大黑线材和日本三铃等国际知名企业掌握,国内企业在工艺技术及产能规模等方面均存在较大差距。近年来,伴随着全球范围内的生产和技术转移,以浙江东尼电子股份有限公司为代表的国内微细电子线材生产企业取得了长足的进步,在产品品质及供应能力方面能够与国际知名企业形成一定竞争。例如,浙江东尼电子股份有限公司所生产的超微细电子线材线径已可以低至Φ0.016mm,大幅低于国内微细线材的标准,应用于一些顶级客户的高端产品,与德国益利素勒精线、日本大黑线材同台竞争。预计在未来数年内,超微细电子线材的整体需求及技术要求也将快速提升,具备核心工艺及优质客户基础的国内企业将迎来良好发展机遇。
参考观研天下发布《2018-2023年中国金刚石线产业市场竞争现状调研与投资前景规划预测报告》
(2)金刚石切割线行业发展概况
金刚石切割线是通过一定的方法,将金刚石镀覆在钢线上制成,通过金刚石线切割机,金刚石切割线可以与物件间形成相对的磨削运动,从而实现切割的目的。目前金刚石切割线主要应用于晶体硅和蓝宝石等硬脆材料的切割。
在20世纪90年代,国际上为了解决大尺寸硅片的加工问题,采用了线锯加工技术来对硅片进行切割。早期的线锯加工技术是采用裸露的金属线和游离的磨料,在加工过程中,将磨料加入到金属线和加工件之间从而产生切削作用,其代表即以砂浆作为磨料用以切割的砂浆切割工艺。
金刚石切割线按照制作工艺不同,又可分为树脂金刚石切割线和电镀金刚石切割线。树脂金刚石切割线是先将液态树脂和金刚石粉末均匀搅拌混合,再均匀附着于钢线上,最后经过特殊技术烘烤制成。电镀金刚石切割线则是以电镀金属为结合剂,通过金属的电沉积作用把金刚石磨料固结在芯线基体上而成,其中金刚石磨料的尺寸一般为几微米到几十微米。
公司产品主要为电镀金刚石切割线,电镀金刚石切割线与树脂金刚石切割线主要指标对比情况如下:
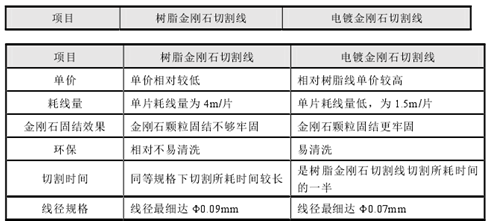
金刚石切割线在使用时既要兼顾切割效率,又要兼顾切割质量,树脂金刚石切割线由本身的制造工艺决定了同样粗细的树脂线破断力均远远低于电镀式金刚石切割线。树脂金刚石切割线切割硅片时容易产生树脂脱皮和金刚石脱落,造成断线和硅片划伤,还可能影响后续制绒工艺。电镀金刚石切割线采用金属镀层把金刚石固结在钢线上,镀层和钢线表面产生冶金结合,其固结强度是树脂固化后的机械包裹强度所不能比拟的。因此,电镀金刚石切割线是金刚石切割线领域的主要发展方向。
现阶段,中国已经是全球最大的光伏制造和蓝宝石加工基地,随着光伏制造和蓝宝石加工产能的逐步释放,金刚石切割线应用技术不断成熟。目前国内市场上的金刚石切割线主要被日本旭金刚石工业株式会社、日本中村超硬等国外知名企业所垄断,对外依存度很高,严重制约我国太阳能光伏硅片及蓝宝石面板产能的进一步发展。因此,加紧研发和制造具有我国自主知识产权的金刚石切割线,打破依赖进口产品的局面,为国内用户提供质优价廉的金刚石切割线产品成为国内市场迫切的发展需要。
我国的新材料的开发与美、日等发达国家相比,仍有较大差距,国家将新材料产业列为国家战略新兴产业之一,具有重要意义。我国成长为制造大国后,精密制造成为新的挑战和目标,对新材料的精密加工和下游应用开发方面,我国已初步具备参与国际竞争的实力,一批具备独特竞争力的中小企业在快速成长。
(1)超微细电子线材行业发展概况
随着电子信息、新能源汽车等行业的快速发展,它们对传输电子信号的线材要求越来越高,尤其是下游信息电子产品对轻、薄、短、小的不懈追求,要求线材也必然向超微细的方向发展。超微细电子线材的发展,不仅降低了传输信号线束的体积、重量,更会大幅提升线束的抗弯折性能,多条超微细线材绕制的线束也提高了信号传输的质量和稳定性。鉴于超微细电子线材的优异性能,机器人、新能源汽车、医疗仪器等领域也越来越多采用超微细电子线材。
根据信息产业部《电子信息产品分类注释》的分类,电子线材按线径规格划分为普通电子线材和微细电子线材两类。普通电子线材是指线径规格大于Φ0.6mm的电子线材,微细电子线材是指线径规格小于Φ0.6mm的电子线材。微细电子线材与普通电子线材的主要对比如下:
微细电子线材线径细、漆膜薄,对于生产设备、工艺及公司管理均有着较高要求。自上世纪以来,微细电子线材的核心生产技术主要由德国益利素勒精线、日本大黑线材和日本三铃等国际知名企业掌握,国内企业在工艺技术及产能规模等方面均存在较大差距。近年来,伴随着全球范围内的生产和技术转移,以浙江东尼电子股份有限公司为代表的国内微细电子线材生产企业取得了长足的进步,在产品品质及供应能力方面能够与国际知名企业形成一定竞争。例如,浙江东尼电子股份有限公司所生产的超微细电子线材线径已可以低至Φ0.016mm,大幅低于国内微细线材的标准,应用于一些顶级客户的高端产品,与德国益利素勒精线、日本大黑线材同台竞争。预计在未来数年内,超微细电子线材的整体需求及技术要求也将快速提升,具备核心工艺及优质客户基础的国内企业将迎来良好发展机遇。
参考观研天下发布《2018-2023年中国金刚石线产业市场竞争现状调研与投资前景规划预测报告》
(2)金刚石切割线行业发展概况
金刚石切割线是通过一定的方法,将金刚石镀覆在钢线上制成,通过金刚石线切割机,金刚石切割线可以与物件间形成相对的磨削运动,从而实现切割的目的。目前金刚石切割线主要应用于晶体硅和蓝宝石等硬脆材料的切割。
在20世纪90年代,国际上为了解决大尺寸硅片的加工问题,采用了线锯加工技术来对硅片进行切割。早期的线锯加工技术是采用裸露的金属线和游离的磨料,在加工过程中,将磨料加入到金属线和加工件之间从而产生切削作用,其代表即以砂浆作为磨料用以切割的砂浆切割工艺。
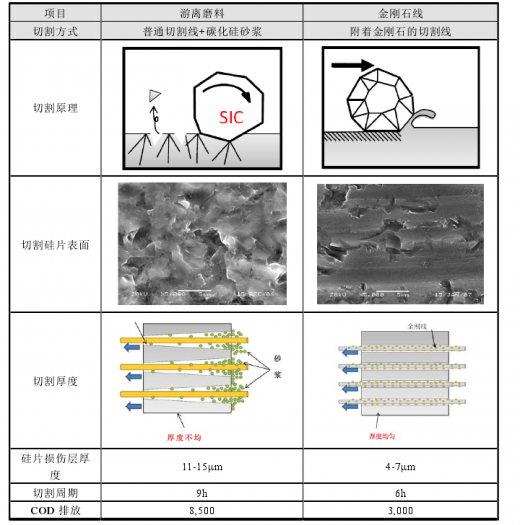
与传统的游离切割方式相比,金刚石切割线切割有关键的三大优势:
第一,提高切割速度,大幅提升机器生产率,降低用户设备采购成本,提升产能;第二,摒弃游离切割所使用的昂贵且不环保的砂浆;第三,单片耗材远远降低,大幅降低切割成本。金刚石线切割和砂浆切割方式对比
金刚石切割线按照制作工艺不同,又可分为树脂金刚石切割线和电镀金刚石切割线。树脂金刚石切割线是先将液态树脂和金刚石粉末均匀搅拌混合,再均匀附着于钢线上,最后经过特殊技术烘烤制成。电镀金刚石切割线则是以电镀金属为结合剂,通过金属的电沉积作用把金刚石磨料固结在芯线基体上而成,其中金刚石磨料的尺寸一般为几微米到几十微米。
公司产品主要为电镀金刚石切割线,电镀金刚石切割线与树脂金刚石切割线主要指标对比情况如下:
金刚石切割线在使用时既要兼顾切割效率,又要兼顾切割质量,树脂金刚石切割线由本身的制造工艺决定了同样粗细的树脂线破断力均远远低于电镀式金刚石切割线。树脂金刚石切割线切割硅片时容易产生树脂脱皮和金刚石脱落,造成断线和硅片划伤,还可能影响后续制绒工艺。电镀金刚石切割线采用金属镀层把金刚石固结在钢线上,镀层和钢线表面产生冶金结合,其固结强度是树脂固化后的机械包裹强度所不能比拟的。因此,电镀金刚石切割线是金刚石切割线领域的主要发展方向。
现阶段,中国已经是全球最大的光伏制造和蓝宝石加工基地,随着光伏制造和蓝宝石加工产能的逐步释放,金刚石切割线应用技术不断成熟。目前国内市场上的金刚石切割线主要被日本旭金刚石工业株式会社、日本中村超硬等国外知名企业所垄断,对外依存度很高,严重制约我国太阳能光伏硅片及蓝宝石面板产能的进一步发展。因此,加紧研发和制造具有我国自主知识产权的金刚石切割线,打破依赖进口产品的局面,为国内用户提供质优价廉的金刚石切割线产品成为国内市场迫切的发展需要。
资料来源:互联网、观研天下整理、转载请注明出处。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







