
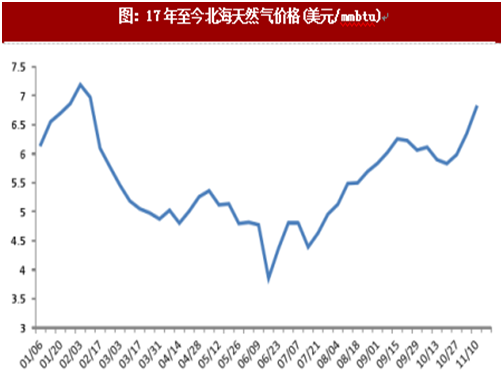
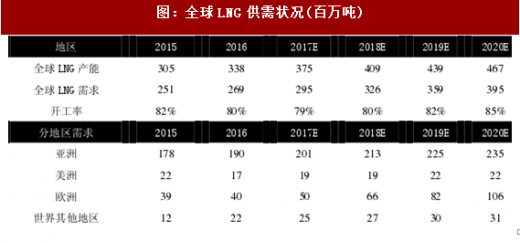
16年全球LNG产量约为3.4亿吨,未来3年的年均投产量在3000万吨左右,主要扩产地为美国和澳大利亚。依照以前预测,未来几年需求增量很难超过2000万吨,供给严重过剩,但随着我国的需求爆发,预计全球每年真实增量也会升至3000万吨左右,供需状况其实远好于预期。所以今年4季度以来,除了北美和中东等资源地以外,全球LNG价格也在显著上涨,相比去年同期涨幅达到40%以上。展望未来,我们判断今明两年,全球LNG还略有过剩,主要供给紧张将集中在旺季,淡季相对还会比较宽松。但2020年以后供需将进入紧平衡,上游资源价格有望迎来长期上涨周期。由于天然气无法存储,生产出来必须尽快销售,所以在目前供给还比较过剩的情况下,能够签订长约的接收站,未来就有望将气价锁定在比较低的水平。这无疑也就保障了这些接收站可以在未来比较长的时间内,都具备相对的成本优势,并获得较好的盈利。
LNG接收站将成为最大受益者
从前文分析可以看到,未来天然气行业有望迎来高速发展,LNG则将成为整个产业链最大的瓶颈所在,届时将成为能化领域中需求增速最高的子行业之一。周期凡是能讲出需求端逻辑的一般都是大的机会,相应未来LNG接收站行业也值得看好。从短期来看,主要受益者为现在拥有接收站的企业,如中石化、中石油和广汇。其中广汇由于规模较小,主要以槽车的形式销售,价格端的弹性最大。中石油、中石化主体销售以管网为主,价格弹性较小,但是随着周转率的提升,折旧成本会大幅下降,还可以采购更多的低价现货气来拉低原料成本,整体上也很受益。从长期看,最受益的无疑是未来大量新建接收站的企业,如中天能源和广汇能源,另外新奥股份在集团层面也在建设我国最大的民营接收站,也值得关注,具体分析如下:
参考观研天下发布《2018-2023年中国LNG天然气行业市场现状分析与投资前景预测报告》
LNG接收站长期盈利分析
我们在以300万吨(40亿方)接收站为例,如果长协价格为目前均价80%的2000元/吨,即1.44元/方,接收储运成本预计为0.13元/方,以管输形式外售给临近的工业客户,管输费约为0.1元/方,售价在2.4元/方左右,相当于单方盈利在0.73元;以槽罐车液来液走的形式外售,气价约为3元/方,考虑到140元/吨的运费,则单方盈利一般会达到1 .33元。对于大多数接收站来说,管输和零售的占比一般70%vs30%,则每方综合不含税毛利约为0.8元,总毛利规模为32亿元,对应40亿元投资规模,无论是盈利能力还是项目投资回收期都非常可观。
图:17年至今北海天然气价格(美元/mmbtu)
图:全球LNG供需状况(百万吨)
LNG接收站将成为最大受益者
从前文分析可以看到,未来天然气行业有望迎来高速发展,LNG则将成为整个产业链最大的瓶颈所在,届时将成为能化领域中需求增速最高的子行业之一。周期凡是能讲出需求端逻辑的一般都是大的机会,相应未来LNG接收站行业也值得看好。从短期来看,主要受益者为现在拥有接收站的企业,如中石化、中石油和广汇。其中广汇由于规模较小,主要以槽车的形式销售,价格端的弹性最大。中石油、中石化主体销售以管网为主,价格弹性较小,但是随着周转率的提升,折旧成本会大幅下降,还可以采购更多的低价现货气来拉低原料成本,整体上也很受益。从长期看,最受益的无疑是未来大量新建接收站的企业,如中天能源和广汇能源,另外新奥股份在集团层面也在建设我国最大的民营接收站,也值得关注,具体分析如下:
参考观研天下发布《2018-2023年中国LNG天然气行业市场现状分析与投资前景预测报告》
LNG接收站长期盈利分析
我们在以300万吨(40亿方)接收站为例,如果长协价格为目前均价80%的2000元/吨,即1.44元/方,接收储运成本预计为0.13元/方,以管输形式外售给临近的工业客户,管输费约为0.1元/方,售价在2.4元/方左右,相当于单方盈利在0.73元;以槽罐车液来液走的形式外售,气价约为3元/方,考虑到140元/吨的运费,则单方盈利一般会达到1 .33元。对于大多数接收站来说,管输和零售的占比一般70%vs30%,则每方综合不含税毛利约为0.8元,总毛利规模为32亿元,对应40亿元投资规模,无论是盈利能力还是项目投资回收期都非常可观。
受益标的分析
近期LNG上涨,最受益的无疑是有资源属性的企业,如沿海的LNG接收站、西北的LNG工厂等,广汇能源凭借着新近投产的启东接收站将直接享受业绩弹性,新奥股份也有LNG工厂将受益于本轮气价上涨,但弹性相对有限。从长期看,中天能源从海外气源到国内LNG接收站,直至最终端LNG加气站的产业布局最为完整,全部投产后的弹性最大,具体如下:1.新奥股份:公司于山西沁水经营日产45万方的LNG工厂,年化加工能力1 .64亿方(合12.3万吨),如果还是以每吨气价差扩大2000元,所得税率25%测算,则2个季度旺季增厚为0.9亿元。另外其在海外还参股了澳洲天然气生产巨头Santos,股权占比为10.07%,近期海外LNG价格也有所上涨,虽然小于国内涨幅,但考虑到Santos上半年大幅计提减值准备,严重影响了公司业绩,随着近期油气价格的反弹,其后续再次计提的概率大幅下降,这对公司也构成潜在利好。
2.广汇能源:公司在江苏启东LNG接收站于今年3季度试运行,预计满负荷接收能力为60万吨左右,由于规模较小,主要以现货销售为主,能够很大程度上受益于本轮价格上涨。另外公司在西北还有哈密煤化工5亿方和吉木乃5.5亿方产能,这部分成本端基本不会有太大变化,但是由于销售主要集中在新疆地区,价格上涨幅度要远低于沿海地区,而且居民和直供客户占比较高,相对受益本轮价格上涨要弱于沿海接收站。3.中天能源:LNG工厂方面,公司于山西、河北、亿立方米/年,50%权益)、河北沙河LNG工厂态,湖北合能武汉东项目与西项目正在建设当中。湖北等地有4处布局,其中山西众能(1 .5( 0.5亿立方米/年,30%权益)已处于运行状另外公司在东部沿海筹建年周转共400万吨的江阴和粤东LNG中转储备站与LNG物流集散基地正在稳步推进,建成后公司LNG处理能力规模在民营企业中居于领先水平。
4.中国石油与中国石化:中国石油现有LNG接收能力2000万吨/年(江苏如东650万吨/年、辽宁大连1000万吨/年、河北曹妃甸350万吨/年),中国石化现有LNG接收能力1500万吨,年,18年天津滨海LNG接收站有望投产,届时接收能力有望扩大至1800万吨/年。由于两桶油在气价高点签订照付不议长约,LNG业务长期巨亏,但是今年的销量增长使得公司有条件进口更多的低价现货气来拉低成本,并且部分液来液走的外销LNG也具备价格弹性。资料来源:观研天下整理,转载请注明出处(ZTT)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





