
岛国电网,柴油发电成本高
岛屿分散,独立柴油发电为主。马尔代夫由相互分离的大小岛屿组成,没有统一电网,无法建设大型发电站进行集中供电,这也限制了大规模并网可再生能源发电机组的应用,目前每个岛屿基本都由独立柴油发电厂来进行供电。马尔代夫人口仅 40 万左右,装机规模 141MW,主要是柴油发电。当前马尔代夫柴油发电成本为 0.3 美元每千瓦时,大大高于世界平均风力发电的成本与光伏发电成本。
马尔代夫柴油发电成本高,居民电价与成本倒挂。当前马尔代夫柴油发电成本为 0.3 美元/千瓦时,高于世界平均风力发电的成本与光伏发电成本。因此马尔代夫的电价较高,居民用电价格和电力生产成本仍然倒挂(马尔代夫国家电力公司每天亏损额达 25000 美元)。2009 年 11 月,马尔代夫国家电力公司上调马累、乎鲁马累等四岛电价,民用电使用量在 100 度内电价由 1.6 卢菲亚/度上涨到 2.25 卢菲亚/度(约合 17.6 美分/度),上涨幅度达 40%,但仍无法弥补柴油发电机供电的成本 0.3 美元/度。
风光资源禀赋高
参考中国报告网发布《2018-2023年中国电力行业产业市场现状规划调查与投资前景规划预测报告》
非季风期马尔代夫太阳能资源丰富,与风力形成季节性互补。阳光是马尔代夫气候的主要特色,年平均每日每平方米水平照射能量为 5~5.5 千瓦时,南方环礁每年大约 2700 小时受阳光照射。综合考虑马尔代夫风能和太阳能的季节性特征,可以发现二者相辅相成:季风期,日照水平较低而风能较强;非季风期正好相反。因而,互补利用这两种可再生能源,可以解决任一能源的季节性短缺问题。
旅游经济催生新能源装机需求

中国公司成功进入马尔代夫新能源市场。2015 年 10 月,中国机械设备工程公司与马尔代夫政府签约,在世界银行主导的“加速可持续新能源私人投资”(计划 5 年建成 20MW 太阳能电站)框架下,将在 5 年内为马尔代夫首都建设 1.5MW 太阳能电站。同时,中国清洁能源绿洲公司与马尔代夫政府达成协议,将为 5 个岛屿建设 2.5MW 的并网光伏发电系统。
马尔代夫位于印度南部约 600 公里和斯里兰卡西南部约 750 公里的印度洋上,由 26 组天然环礁、共 1192 个地势低洼的珊瑚岛组成。目前,马尔代夫共有近 200 个居民岛。
图:马尔代夫居民岛
图:马尔代夫以旅游为经济主体
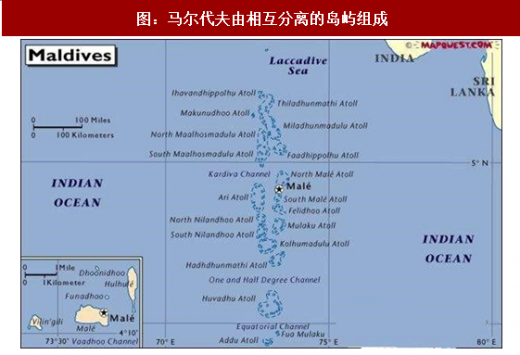
岛屿分散,独立柴油发电为主。马尔代夫由相互分离的大小岛屿组成,没有统一电网,无法建设大型发电站进行集中供电,这也限制了大规模并网可再生能源发电机组的应用,目前每个岛屿基本都由独立柴油发电厂来进行供电。马尔代夫人口仅 40 万左右,装机规模 141MW,主要是柴油发电。当前马尔代夫柴油发电成本为 0.3 美元每千瓦时,大大高于世界平均风力发电的成本与光伏发电成本。
图:马尔代夫由相互分离的岛屿组成
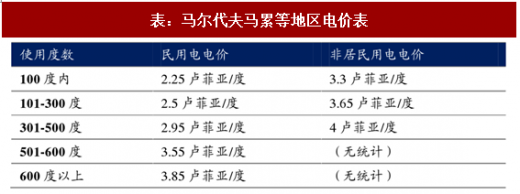
马尔代夫柴油发电成本高,居民电价与成本倒挂。当前马尔代夫柴油发电成本为 0.3 美元/千瓦时,高于世界平均风力发电的成本与光伏发电成本。因此马尔代夫的电价较高,居民用电价格和电力生产成本仍然倒挂(马尔代夫国家电力公司每天亏损额达 25000 美元)。2009 年 11 月,马尔代夫国家电力公司上调马累、乎鲁马累等四岛电价,民用电使用量在 100 度内电价由 1.6 卢菲亚/度上涨到 2.25 卢菲亚/度(约合 17.6 美分/度),上涨幅度达 40%,但仍无法弥补柴油发电机供电的成本 0.3 美元/度。
表:马尔代夫马累等地区电价表
风光资源禀赋高
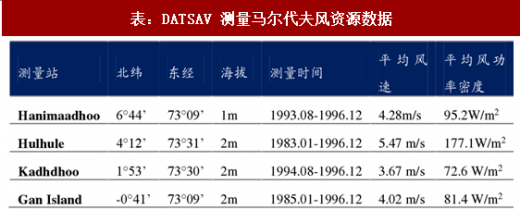
马尔代夫季风气候风力资源禀赋高。马尔代夫受季风气候影响,北部地区季风特征比较明显,6 月~9 月为西南季风,12 月~2 月为东北季风;根据马尔代夫气象局 2002 年的风资源数据,马尔代夫最佳的风资源位于南北 Maalhusmadulu、南北 Miladhunmadulu 和 Faadippolhu 环礁等地,该地区也是马尔代夫东北季风最盛行的地区。从该地区向南和向北 50 公里内,风资源次之,马累在此之列。其他地区从马累往南风资源逐渐减少,至Gan岛附近风资源最小,但从数值来看仍在“可开发”类别。
参考中国报告网发布《2018-2023年中国电力行业产业市场现状规划调查与投资前景规划预测报告》
表:DATSAV 测量马尔代夫风资源数据
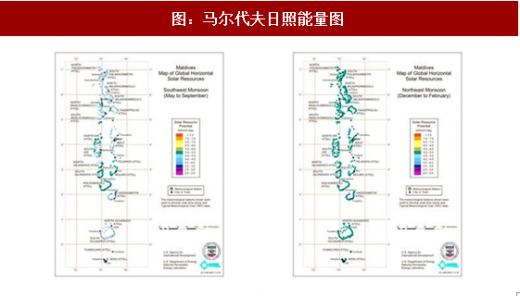
非季风期马尔代夫太阳能资源丰富,与风力形成季节性互补。阳光是马尔代夫气候的主要特色,年平均每日每平方米水平照射能量为 5~5.5 千瓦时,南方环礁每年大约 2700 小时受阳光照射。综合考虑马尔代夫风能和太阳能的季节性特征,可以发现二者相辅相成:季风期,日照水平较低而风能较强;非季风期正好相反。因而,互补利用这两种可再生能源,可以解决任一能源的季节性短缺问题。
图:马尔代夫日照能量图
旅游经济催生新能源装机需求
旅游经济催生新能源装机需求。马尔代夫旅游业发达,且多数土地仅比海平面高 1.5 米,对二氧化碳排放较为敏感,马尔代夫政府宣布,将摒弃传统的柴油发电,转而大力开发可再生新能源。考虑马尔代夫风能和太阳能的季节性特征,二者在季风期和非季风期恰好互补,在单一岛屿同时建设的可能性较大。在世界银行和亚洲开发银行的资助下,马尔代夫计划在 2013 年到 2017 年投入 1.38 亿美元用于风电光伏装机和储能电池配套建设,未来将继续加大投入。

图: 马尔代夫风能与太阳能季节性互补
中国公司成功进入马尔代夫新能源市场。2015 年 10 月,中国机械设备工程公司与马尔代夫政府签约,在世界银行主导的“加速可持续新能源私人投资”(计划 5 年建成 20MW 太阳能电站)框架下,将在 5 年内为马尔代夫首都建设 1.5MW 太阳能电站。同时,中国清洁能源绿洲公司与马尔代夫政府达成协议,将为 5 个岛屿建设 2.5MW 的并网光伏发电系统。
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





