国内仅有不到 10 家企业可以参与高性能钕铁硼的生产,且公司发展方向各有侧重,分别在不同的细分产品领域形成竞争优势。高性能钕铁硼多为非标准件产品,研发技术要求高,设备资金投入高,且有较强的专利壁垒,具有较高的进入门槛,其产量增速也长期低于总体产量增速,在 2012-2016 年增速均不及 10%,年均复合增速仅为 7.5%。

高性能钕铁硼领域具有较强的进入壁垒,目前行业内能够从事高端产品生产的企业较少,因此高端产品的技术附加值也较高、毛利率保持在较高水平。
一是专利及技术壁垒。高性能钕铁硼属技术密集型行业,技术专利的开发和持有决定了企业的产品制造和长期发展。例如,电子信息产业市场多为小型化产品,如手机震动马达、VCM、微特电机等,对磁体体积要求更为敏感;节能和新能源市场则多为大中型电机,对高矫顽力和高磁能积有着更高的需求。并且高性能钕铁硼永磁材料产品的磁性能指标及一致性等方面要求较高,制造工艺复杂,具有较高的技术门槛。
二是非标准化产品的制造壁垒。高性能钕铁硼多属非标准化产品,涉及新材料、新工艺和新产品的研发,往往不同下游应用领域对产品性能的要求差异较大,需要磁材企业针对不同客户的具体需求进行差异化开发与制造,甚至为其开发特定的生产线。
三是资金壁垒。高性能钕铁硼的生产厂商需要投入大量资金以购买生产设备(例如一台甩带工艺的及其需要一千万左右),建立生产线,才能够进行高性能钕铁硼产品的生产;而要在行业中走到领先的位置则还需要进行投入大量资金新技术和新产品的研发。同时,一个可行性的产品又需要经历较长时间的市场验证期,这就需要企业有足够的流动资金来支持运转。
四是品质认证壁垒。高性能钕铁硼的下游客户大多是大型高端企业,对产业性能、一致性和稳定性的要求较高,因此对供应商会进行严格且长时间的品质认证,这是客户通过在长期对技术服务水平、产品质量、售后服务及时性等多方面考察来确立的。磁材企业进入新的大型客户的产业链存在较高的难度,也需要很长时间(例如国外车企对供应商的认证时间往往长达 3-5 年,而国内车企也需要 2 年左右);并且大型高端客户往往更倾向于选择在行业中地位重规模大的供应商,以确保供应产品的质量。这就对希望进入高端市场的新企业造成了较大的壁垒,因为要获得大型客户的认可需要企业长期建设、经营和积累,新进入者难以在短期内培养出品牌知名度。
参考中国报告网发布《2017-2022年中国钕铁硼市场发展态势及十三五投资规划研究报告》
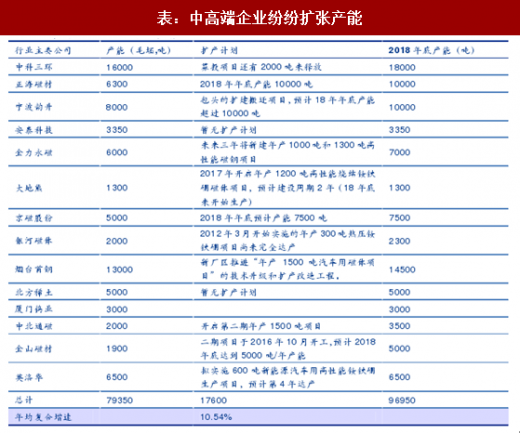
高性能钕铁硼在行业中的界定从本质上基于下游产品领域和客户性质,因此无法从区分出企业的 “高性能钕铁硼产能”与“高性能钕铁硼产量”,因此我们一方面列示了具有生产高性能钕铁硼的企业“总体钕铁硼产能”的扩产计划,另一方面按照测算得到的年均复合增速预估全球高性能钕铁硼的未来产量。下表中统计产能并非所有都是高端产能,只是“有高性能钕铁能生产能力的企业”的总产能统计。实际现有高性能钕铁硼产能低于下表统计量。
需求增长趋势明确,主要高端企业纷纷计划扩产,但客观与企业主观因素共同导致增速有限,预计 2017-2020 年平均增速为 10%左右。随着全球高性能钕铁硼需求增加愈发明显,尤其是在新能源汽车发展大潮来临的背景下,具备高性能钕铁硼生产能力的主要企业也纷纷计划扩加产量。然而,企业不会以过快的速度增加高性能钕铁硼的产量,原因如下:1)存在技术壁垒,新建高端产能需要 2 年左右的时间,因此 2018 年以前基本只有第一、二层次的企业有实力增加高性能产量;2)大型企业原有的产能结构中存在不少长期订单,难以在短期内大幅改变产能结构,并且有较强的动力维持供给紧缺的状态; 3)即使企业想要快速改变产业结构,下游客户的品质认证也需要时间,存在难度,并且越是品牌大产品性能要求高的客户对供应商的品质认证就越是严格,有时需要 2 年多才能完成并正式开始量产供应。
我们的调研结果显示几家主要大型上市公司均计划在 2017 年实现 10%的产量扩张,这与它们的产能扩张速度(2017-2018 年的年均复合增速为 10.54%)相近,综合以上已知条件我们预计 2017-2018 年全球高性能钕铁硼产量增速为 10%,2019-2020 年增速为 11%。
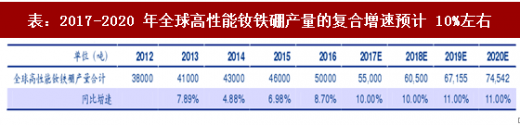

图:2012-2016 年全球高性能钕铁硼产量增速不及 10%
一是专利及技术壁垒。高性能钕铁硼属技术密集型行业,技术专利的开发和持有决定了企业的产品制造和长期发展。例如,电子信息产业市场多为小型化产品,如手机震动马达、VCM、微特电机等,对磁体体积要求更为敏感;节能和新能源市场则多为大中型电机,对高矫顽力和高磁能积有着更高的需求。并且高性能钕铁硼永磁材料产品的磁性能指标及一致性等方面要求较高,制造工艺复杂,具有较高的技术门槛。
二是非标准化产品的制造壁垒。高性能钕铁硼多属非标准化产品,涉及新材料、新工艺和新产品的研发,往往不同下游应用领域对产品性能的要求差异较大,需要磁材企业针对不同客户的具体需求进行差异化开发与制造,甚至为其开发特定的生产线。
三是资金壁垒。高性能钕铁硼的生产厂商需要投入大量资金以购买生产设备(例如一台甩带工艺的及其需要一千万左右),建立生产线,才能够进行高性能钕铁硼产品的生产;而要在行业中走到领先的位置则还需要进行投入大量资金新技术和新产品的研发。同时,一个可行性的产品又需要经历较长时间的市场验证期,这就需要企业有足够的流动资金来支持运转。
四是品质认证壁垒。高性能钕铁硼的下游客户大多是大型高端企业,对产业性能、一致性和稳定性的要求较高,因此对供应商会进行严格且长时间的品质认证,这是客户通过在长期对技术服务水平、产品质量、售后服务及时性等多方面考察来确立的。磁材企业进入新的大型客户的产业链存在较高的难度,也需要很长时间(例如国外车企对供应商的认证时间往往长达 3-5 年,而国内车企也需要 2 年左右);并且大型高端客户往往更倾向于选择在行业中地位重规模大的供应商,以确保供应产品的质量。这就对希望进入高端市场的新企业造成了较大的壁垒,因为要获得大型客户的认可需要企业长期建设、经营和积累,新进入者难以在短期内培养出品牌知名度。
参考中国报告网发布《2017-2022年中国钕铁硼市场发展态势及十三五投资规划研究报告》
高性能钕铁硼在行业中的界定从本质上基于下游产品领域和客户性质,因此无法从区分出企业的 “高性能钕铁硼产能”与“高性能钕铁硼产量”,因此我们一方面列示了具有生产高性能钕铁硼的企业“总体钕铁硼产能”的扩产计划,另一方面按照测算得到的年均复合增速预估全球高性能钕铁硼的未来产量。下表中统计产能并非所有都是高端产能,只是“有高性能钕铁能生产能力的企业”的总产能统计。实际现有高性能钕铁硼产能低于下表统计量。
表:中高端企业纷纷扩张产能
我们的调研结果显示几家主要大型上市公司均计划在 2017 年实现 10%的产量扩张,这与它们的产能扩张速度(2017-2018 年的年均复合增速为 10.54%)相近,综合以上已知条件我们预计 2017-2018 年全球高性能钕铁硼产量增速为 10%,2019-2020 年增速为 11%。
表:2017-2020 年全球高性能钕铁硼产量的复合增速预计 10%左右
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。