
一、锂电池市场规模
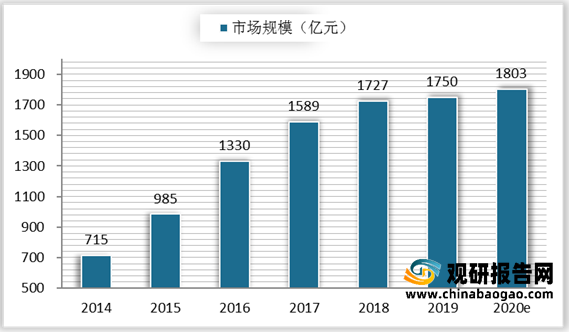
随着我国城镇化进程的快速推进,能源需求不断增加。不过,在节能减排要求逐步提高的大环境下,新能源电动汽车产量高速增长,推动了我国锂电池产业保持快速增长态势。根据数据显示,2019年我国锂离子电池市场规模达到1750亿元,同比增长1.33%,预计2020年约为1803亿元。
二、产业链
在产业链方面,目前,我国拥有丰富的锂资源和完善的锂电池产业链,以及庞大的基础人才储备,使得我国已经成为全球最大的锂电池材料和电池生产基地。在产业链方面,我国锂电池行业上游主要是石墨矿、锂矿等原材料,中游主要分为正及负极、电解液等,下游应用领域为新能源汽车、储能、消费电子等。
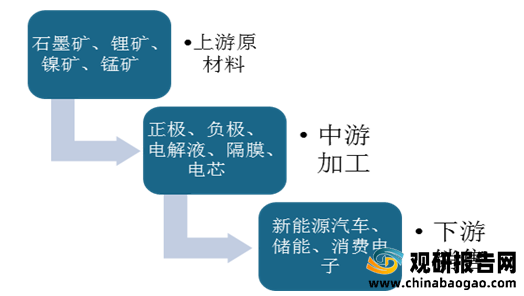
锂电池产业链上游为原材料资源的开采、加工,主要包括钴、锰、镍、锂、石墨材料、碳材料等。据了解,自从锂离子电池商业化以来,钴酸锂因其工作电压较低而被作为正极材料的主流使用。
以正极材料所需的原材料为例,我国锂电池正极材料包括三元正极材料、磷酸铁锂材料、钴酸锂材料、锰酸锂材料等,其中三元正极材料为主要材料,2020年出货量23.6万吨,占比达46%;其次为磷酸铁锂材料,2020年出货量占比达25%。


在企业方面,我国锂电池上游原材料开采、加工代表企业有方大碳素、盐湖集团、宝钢资源、金川集团等。
| 原材料 |
代表企业 |
2021年Q1营业收入(亿元) |
| 石墨矿 |
方大碳素 |
93.04 |
| 中国宝安 |
3.70 |
|
| 中国中铁 |
2.36 |
|
| 锂矿 |
盐湖集团 |
30.17 |
| 中信国安 |
6.04 |
|
| 西藏矿业 |
1.36 |
|
| 锰矿 |
宝钢资源 |
836.07 |
| 镍矿 |
金川集团 |
453.00 |
| 盛屯矿业 |
114.95 |
|
| 贵研铂业 |
86.88 |
2、锂电池中游
锂电池产业链中游主要涉及各种正极、负极材料,还有电解液、隔膜以及电芯等。在锂电池制造产业链中,电池包的制造核心部分就是电芯,电芯封装后再集成线束和PVC膜构成电池模组,再加入线束连接器、BMS电路板构成动力电池成品。
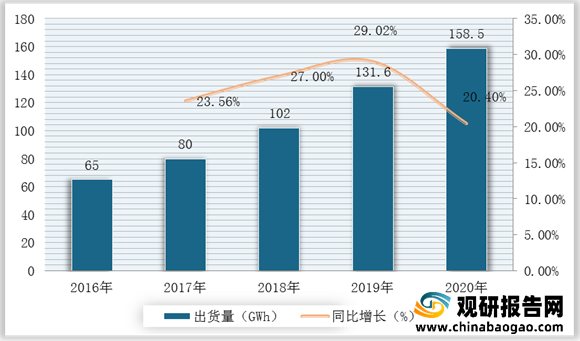
2015-2020年,随着3C产品、储能以及新能源汽车等需求量稳定增加,我国锂电池产量及出货量规模逐年扩大。根据数据显示,2020年,我国锂离子电池产量达188.45亿只,同比增长19.87%;锂电池总出货量158.5GWh,同比增长20.4%。

在企业方面,我国锂电池行业正极材料的企业有天赐材料、德方纳米、当升科技、道式技术,正极导电剂的企业有上海海逸科贸有限公司、上海翠科化工,负极材料的企业有中科电器、杉杉股份、当升科技、中科英华等。
|
|
中游材料 |
主要企业 |
| 国内 |
正极材料 |
天赐材料、德方纳米、当升科技、道式技术 |
| 正极导电剂 |
上海海逸科贸有限公司、上海翠科化工 |
|
| 正极粘接剂 |
厦门物投、深圳中诺盈科技有限公司 |
|
| 负极材料 |
中科电器、杉杉股份、当升科技、中科英华 |
|
| 负极增稠剂 |
深圳中诺盈科技有限公司 |
|
| 陶瓷隔膜 |
上海顶浩新材料、扬州中天利股份有限公司、上海双奥能源有限公司 |
|
| 聚烯烃隔膜 |
深圳星源材质、沧州明珠等 |
|
| 六氟磷酸离 |
瑞星化学、天津金牛、等 |
|
| 电解液 |
新宙邦、天赐材料、江苏国泰、多氟多、天津金牛等 |
|
| 电芯及封装 |
深圳日亚星科技有限公司、深圳亿近利科技有限公司、佛塑科技、江苏中金玛泰等 |
|
| 国外 |
正极材料 |
日亚化学 |
| 正极导电剂 |
TIMCAL |
|
| 正极粘接剂 |
日本捷时雅 |
|
| 负极材料 |
LG化学、松下 |
|
| 负极增稠剂 |
帝斯曼DSM、美国斯比凯可 |
|
| 陶瓷隔膜 |
日本Asahi、韩国SK |
|
| 聚烯烃隔膜 |
东燃化学、旭化成、韩国SR |
|
| 六氟磷酸离 |
森田化学、关东化学、日本捷时雅 |
|
| 电解液 |
日本捷时雅、三菱化学公司、TOMIPURE、UBE公司 |
|
| 电芯及封装 |
韩国三星、SDI株式会社、LG化学 |
3、锂电池下游
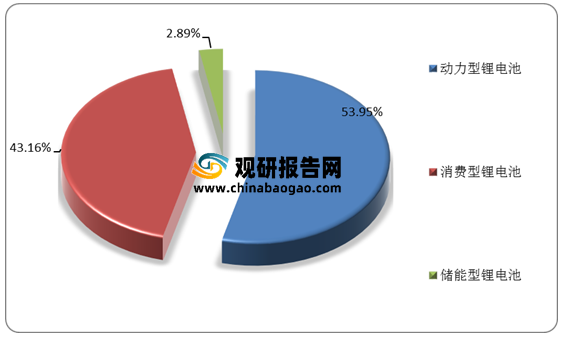
我国锂电池主要应用于电动汽车、电力电车、消费电子、储能等领域,整体可归为储能、消费及动力锂电池三大类。未来,随着我国消费电子、新能源汽车等行业市场规模不断扩大,我国锂电池行业需求持续提高。
(1)新能源汽车市场
新能源汽车是指是指采用非常规的车用燃料作为动力来源,综合车辆的动力控制和驱动方面的先进技术,形成的具有新技术、新结构、技术原理先进的汽车。在新能源汽车成本结构中最重要的三大部分分别是电池、电机和电控,而电池成本占新能源汽车成本比约40-50%。

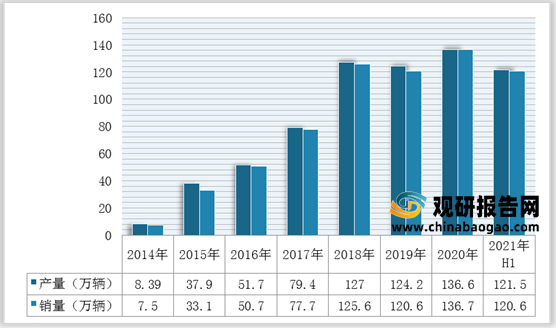
随着国家节能减排的政策不断推广和落实,以及未来锂电池生产技术提升、成本下降、新能源汽车及配套设施的普及度提高等,未来新能源汽车的动力电池需求仍将保持增长,而这也将大大提高锂电池的市场需求。根据数据显示,2021年1-6月,新能源汽车产销分别达到121.5万辆和120.6万辆,同比增长94.4%和92.3%,保有量已达到603万辆,占汽车总量的2.06%,其中纯电动车共493万辆。

根据乘联会数据显示,2021年6月新能源汽车销量-轿车销量排行榜中,宏光MINI EV销量为30100辆,位居第一;Model3以21532辆的销量位居第二,本年累计销量达115588辆;秦PLUS DM销量9269辆,排名第三,本年累计销量达21376辆。其中排名前十的新能源汽车中有九款车型是中国本土品牌。
| 排名 |
车型 |
当月销量 |
本年累计 |
| 1 |
宏光mini
ev |
30100 |
182767 |
| 2 |
model3 |
21532 |
115588 |
| 3 |
秦plus
DM |
9269 |
21376 |
| 4 |
欧拉黑猫 |
6508 |
31994 |
| 5 |
奔奔EV |
6358 |
29151 |
| 6 |
奇瑞eQ |
6317 |
30783 |
| 7 |
汉EV |
5815 |
38679 |
| 8 |
AION S |
5001 |
29537 |
| 9 |
小鹏p7 |
4730 |
19496 |
| 10 |
秦plus
BEV |
4272 |
9096 |
(2)电动自行车市场
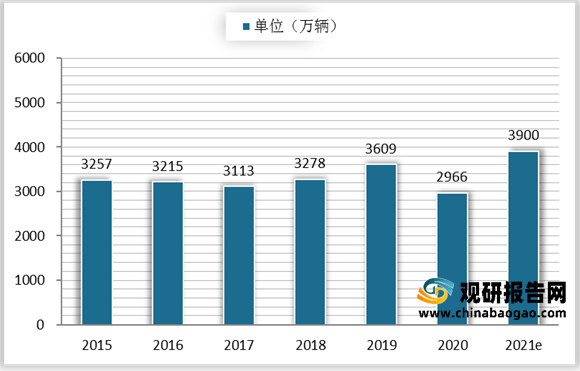
随着技术的进步,锂电池凭借着环保、使用寿命长、质量相对较轻等优势,在电动自行车领域的应用越发广泛。未来随着锂电池安全技术的提升、能量密度的提高,重量会更轻。目前,我国电动自行车年销量超过3000万辆,社会保有量接近3亿辆,千元以上自行车产量持续增长。据中国自行车协会统计,2019年,我国电动自行车销量达到3609万辆,2020年受疫情影响同比下降了6.43%,为2966万辆。不过,在电动自行车新国标实施后,我国电动自行车行业由高速发展转向高质量发展,预计2021年产量将进一步增长至3900万辆。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






