
参考中国报告网发布的《2017-2022年中国锂离子电池隔膜行业市场发展现状及十三五盈利前景预测报告》
锂离子电池是一种常用的二次电池,其工作原理是依靠锂离子(Li+)在正负极之间移动来实现充放电。相较于其他二次电池(如镍镉、镍氢、铅蓄电池),锂离子电池的工作电压高、能力密度大、循环寿命长且无重金属污染,广泛应用于消费电子和新能源汽车领域。锂离子电池主要由正极、负极、隔膜、电解质和电池外壳几部分组成。

三元正极材料(LiNixCoyMnzO2)拥有与 LiCoO2类似的层状结构,能够结合 LiCoO2的良好循环性能、LiNiO2的高比容量以及 LiMnO2的高安全性及低成本的优势,具有成本低、放电容量大、循环性能好、热稳定性好、结构比较稳定等优势,是目前最有前景的车用动力电池正极材料。

锂离子电池是一种常用的二次电池,其工作原理是依靠锂离子(Li+)在正负极之间移动来实现充放电。相较于其他二次电池(如镍镉、镍氢、铅蓄电池),锂离子电池的工作电压高、能力密度大、循环寿命长且无重金属污染,广泛应用于消费电子和新能源汽车领域。锂离子电池主要由正极、负极、隔膜、电解质和电池外壳几部分组成。
锂离子电池结构图 :锂离子电池结构图

资料来源:锂电网,中国报告网数据中心整理
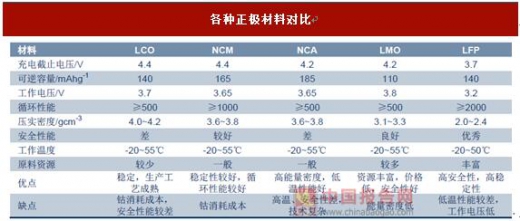
正极材料是锂离子电池中最核心的部分,其特性对于电池的储能密度、循环寿命、安全性等具有直接影响。1990年Sony公司实现商业化锂离子电池采用的正极材料为层状钴酸锂(LCO),后期,层状镍酸锂(LNO)、锰酸锂(LMO)、镍钴锰酸锂(即三元正极材料NCM,广义上还包括镍钴铝系NCA)、尖晶石锰酸锂以及橄榄石型磷酸铁锂(LFP)成为常用正极材料。各种正极材料对比
数据来源:《锂离子电池三元正极材料的研究进展》,中国报告网数据中心整理
三元正极材料是未来动力电池正极材料的主流三元正极材料(LiNixCoyMnzO2)拥有与 LiCoO2类似的层状结构,能够结合 LiCoO2的良好循环性能、LiNiO2的高比容量以及 LiMnO2的高安全性及低成本的优势,具有成本低、放电容量大、循环性能好、热稳定性好、结构比较稳定等优势,是目前最有前景的车用动力电池正极材料。
三元正极材料中不同元素的功能

资料来源:高工锂电,中国报告网数据中心整理
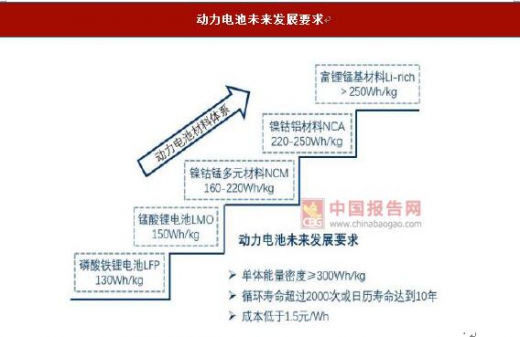
动力电池未来发展要求
资料来源:高工锂电,中国报告网数据中心整理
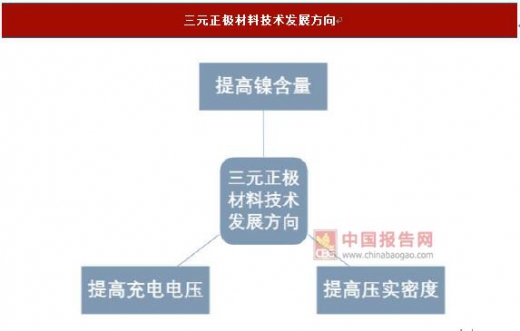
三元正极材料技术发展方向是通过提高镍含量、充电电压上限和压实密度使其能量密度不断提升。(1)提高镍含量的NCM三元正极材料和NCA具有很相似的特性,目前主要问题是突破高镍三元正极材料稳定性和安全性限制,可以通过材料改性优化、表面包覆、电解液和负极材料调整来解决。(2)提高充电电压,三元正极材料在4.5V充电电压下仍然具有很好的稳定性且比容量超过190mAh/g。(3)提高压实密度,常规的三元正极材料比容量是钴酸锂的115%左右,但是压实密度则为钴酸锂的80%左右,而钴酸锂能量密度等主要指标已经接近极限,三元正极材料压实密度仍有提升空间,能量密度有望进一步提高。三元正极材料技术发展方向
资料来源:中国电池网 ,中国报告网数据中心整理
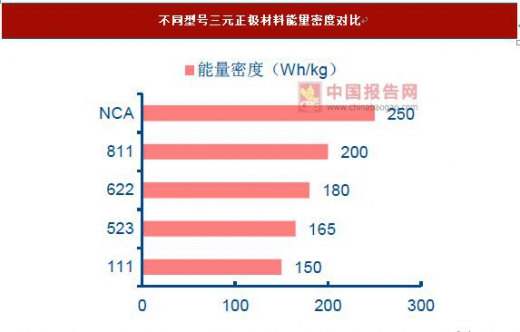
不同型号三元正极材料能量密度对比
资料来源:中国电池网 ,中国报告网数据中心整理
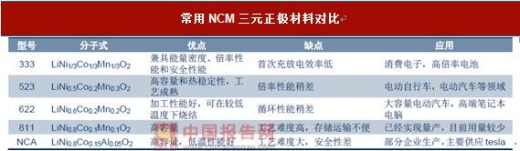
高镍NCM与NCA是未来技术趋势的主流。三种元素的不同配比能够令三元正极材料产生不同的性能,满足多样化的应用需求。目前主流的 NCM 型号包括333型、523型、622型和811型,随着镍含量递增,电池能量密度提升,但制造技术难度也在上升。常用NCM三元正极材料对比
资料来源:中国电池网 ,中国报告网数据中心整理
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






