参考中国报告网发布的《2017-2022年中国锂电池市场竞争态势及发展态势预测报告》
正极粘结剂市场空间为 5-10 亿元,负极粘结剂市场空间为 2-3 亿元,溶剂空间为 17亿元,溶剂和粘结剂占电池成本较小,但是作用不可或缺。
锂电辅材成本占比较小,但是作用重要。
锂电辅材主要包括溶剂和粘结剂,溶剂主要作用是溶解正负极活性物质,而粘结剂主要作用是将活性物质粘结在集流体上,辅材用量一般为 2%-5%,相比四大材料,成本占比较小,但是作用重要。
PVDF 为最常用的正极粘结剂,市场空间为 5-10 亿元。
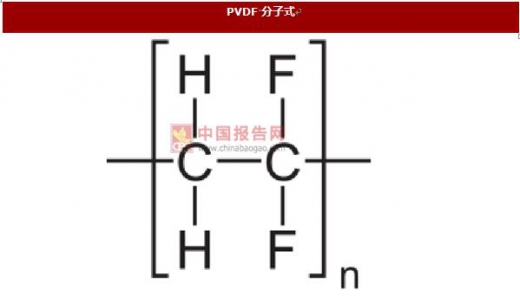
PVDF 粘结剂用量占正极材料的 3%。2016 年正极材料总产量为 16 万吨,对应需要PVDF 为 0.48 万吨,PVDF 单价为 10-20 万吨,对应市场空间为 5-10亿元左右。PVDF 主要运用于氟碳涂料领域、电线电缆领域等领域,锂电池粘结剂领域仅占总需求的不到 5%。
SBR 是最常用的负极粘结剂,市场空间为 2-3 亿元。
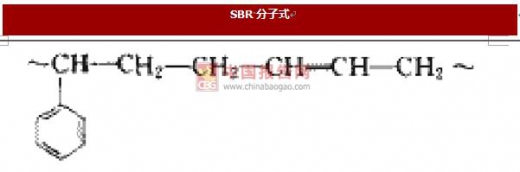
负极粘结剂占负极用量 3%左右,按照 2016 年我国锂电池总产量为 7Gwh 及每 Gwh电池需要 680kg 石墨负极计算,SBR 总需求为 1700kg,当前价格为10-15 万/吨,市场空间为 2-3 亿元。
SBR 还广泛的应用于轮胎橡胶等行业,锂电池使用的 SBR 仅占总需求不到 1%。晶瑞股份在负极粘结剂行业市占率高达 40%以上。
NMP 为最常用的溶剂,市场规模为 17 亿元。
NMP 作为溶剂用量较大,每 Gwh 锂电池需要 NMP 为 1700 吨,其用量接近正极用量,按照其价格为 1.6 万/吨计算,对应每 Gwh 需要 NMP 价值量为 2700 万元左右,占锂电池成本约为 3%左右。
2016 年我国锂电池总产量为68Gwh,对应锂电 NMP 需求总量为 10.2 万吨,市场总规模为 17 亿元。
正极粘结剂市场空间为 5-10 亿元,负极粘结剂市场空间为 2-3 亿元,溶剂空间为 17亿元,溶剂和粘结剂占电池成本较小,但是作用不可或缺。
锂电辅材成本占比较小,但是作用重要。
锂电辅材主要包括溶剂和粘结剂,溶剂主要作用是溶解正负极活性物质,而粘结剂主要作用是将活性物质粘结在集流体上,辅材用量一般为 2%-5%,相比四大材料,成本占比较小,但是作用重要。
PVDF 为最常用的正极粘结剂,市场空间为 5-10 亿元。
资料来源:互联网
PVDF 粘结剂用量占正极材料的 3%。2016 年正极材料总产量为 16 万吨,对应需要PVDF 为 0.48 万吨,PVDF 单价为 10-20 万吨,对应市场空间为 5-10亿元左右。PVDF 主要运用于氟碳涂料领域、电线电缆领域等领域,锂电池粘结剂领域仅占总需求的不到 5%。
SBR 是最常用的负极粘结剂,市场空间为 2-3 亿元。
资料来源:互联网
负极粘结剂占负极用量 3%左右,按照 2016 年我国锂电池总产量为 7Gwh 及每 Gwh电池需要 680kg 石墨负极计算,SBR 总需求为 1700kg,当前价格为10-15 万/吨,市场空间为 2-3 亿元。
SBR 还广泛的应用于轮胎橡胶等行业,锂电池使用的 SBR 仅占总需求不到 1%。晶瑞股份在负极粘结剂行业市占率高达 40%以上。
NMP 为最常用的溶剂,市场规模为 17 亿元。
NMP 作为溶剂用量较大,每 Gwh 锂电池需要 NMP 为 1700 吨,其用量接近正极用量,按照其价格为 1.6 万/吨计算,对应每 Gwh 需要 NMP 价值量为 2700 万元左右,占锂电池成本约为 3%左右。
2016 年我国锂电池总产量为68Gwh,对应锂电 NMP 需求总量为 10.2 万吨,市场总规模为 17 亿元。
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。