
与传统材料相比,化工新材料具有质量轻、性能优异、功能性强、技术含量高、附加值高等特点。按照工业类别进行分类,化工新材料包括三类:一是新领域的高端化工产品,二是传统化工材料的高端品种,三是通过二次加工生产的化工新材料(高端涂料、高端胶黏剂、功能性膜材料等)。
在传统石化产业产能普遍过剩、成本持续上升、盈利空间狭窄的情况下,化工新材料是石化行业中最具活力和发展前景的新领域。
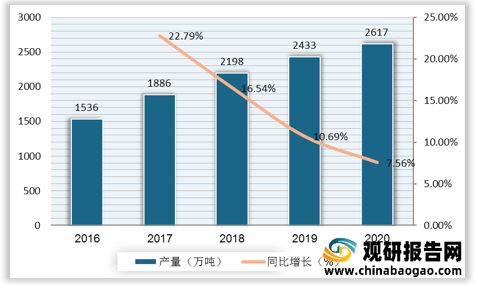
2016-2020年,中国化工新材料产量从1536万吨增长到2617万吨,年均复合增长率14.2%,但增幅出现逐年缩窄的趋势。
2016-2020年中国化工新材料消费量逐年上升,从2627万吨增长到3683万吨,但增幅呈现波动变化趋势,2018年增幅达到近五年来巅峰,为13.21%。随后增幅逐年缩窄,2020年增幅降至4.84%。

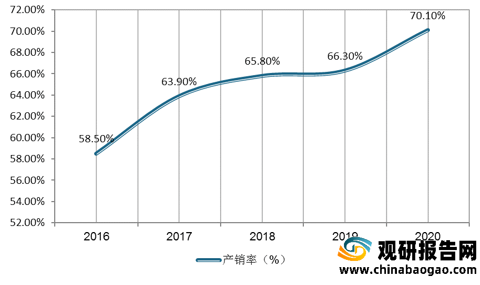
同时,中国化工新材料行业自给率不断提升,从2016年的58.5%增长到2020年的70.1%。
2020年我国化工新材料产量约2617万吨,但消费量高达3683万吨,缺口1066万吨,在一些关键的树脂材料、特种纤维、高性能膜材料、电子化学品等领域,短板问题十分突出,严重制约了下游高端制造业的发展。为此,“十四五”期间,针对下游产业对产品性能的要求,加强化工新材料的应用研究与开发,增强专业化、批量化、定制化服务能力,促进产业链上下游协同发展。根据《化工新材料产业“十四五”发展指南》,规划在“十四五”期间,我国化工新材料产业主营业务收入、固定资产投资保持较快增长,力争到2025年产业实现高端化和差异化,发展方式明显转变,经济运行质量显著提升。
其中,重点发展、提升的化工新材料包括高端聚烯烃塑料、工程塑料及特种工程塑料、聚氨酯材料、氟硅材料、特种橡胶及弹性体、高性能纤维及复合材料、功能性膜材料和电子化学品等八大系列品类。
化工新材料发展的历史不长,其总量也不大,却与国民经济和社会发展有着极为密切的关系。“十四五”期间,国家制定相关政策鼓励引导化工新材料行业快速发展,化工新材料行业已然成为目前中国市场成长较好的领域之一。随着我国多项传统领域的发展及新兴领域的兴起,迫切需要高绝缘、高导电、耐高低温、耐辐射、重量轻、强度高、防腐、耐磨等新型化工材料,从而促进我国化工新材料行业产量及销量的持续增长,预计到2025年我国化工新材料产量达3849万吨,销量达5377万吨。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
在传统石化产业产能普遍过剩、成本持续上升、盈利空间狭窄的情况下,化工新材料是石化行业中最具活力和发展前景的新领域。
2016-2020年,中国化工新材料产量从1536万吨增长到2617万吨,年均复合增长率14.2%,但增幅出现逐年缩窄的趋势。
2016-2020年我国化工新材料产量变化
数据来源:观研天下整理
2016-2020年中国化工新材料消费量逐年上升,从2627万吨增长到3683万吨,但增幅呈现波动变化趋势,2018年增幅达到近五年来巅峰,为13.21%。随后增幅逐年缩窄,2020年增幅降至4.84%。
2016-2020年我国化工新材料销量变化

数据来源:观研天下整理
同时,中国化工新材料行业自给率不断提升,从2016年的58.5%增长到2020年的70.1%。
2016-2020年我国化工新材料产销率变化
数据来源:观研天下整理
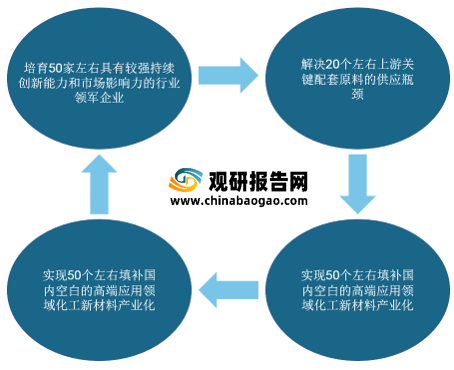
2020年我国化工新材料产量约2617万吨,但消费量高达3683万吨,缺口1066万吨,在一些关键的树脂材料、特种纤维、高性能膜材料、电子化学品等领域,短板问题十分突出,严重制约了下游高端制造业的发展。为此,“十四五”期间,针对下游产业对产品性能的要求,加强化工新材料的应用研究与开发,增强专业化、批量化、定制化服务能力,促进产业链上下游协同发展。根据《化工新材料产业“十四五”发展指南》,规划在“十四五”期间,我国化工新材料产业主营业务收入、固定资产投资保持较快增长,力争到2025年产业实现高端化和差异化,发展方式明显转变,经济运行质量显著提升。
“十四五”期间我国化工新材料行业发展目标
资料来源:中国石油和化学工业联合会
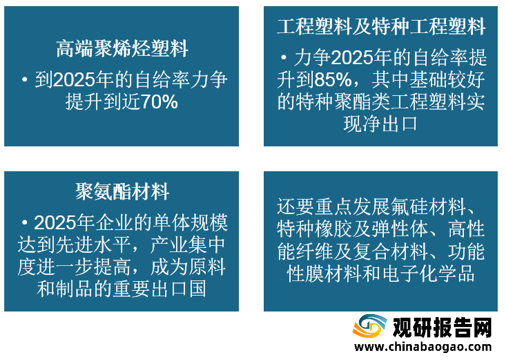
其中,重点发展、提升的化工新材料包括高端聚烯烃塑料、工程塑料及特种工程塑料、聚氨酯材料、氟硅材料、特种橡胶及弹性体、高性能纤维及复合材料、功能性膜材料和电子化学品等八大系列品类。
“十四五”期间我国化工新材料行业重点发展品类
资料来源:中国石油和化学工业联合会
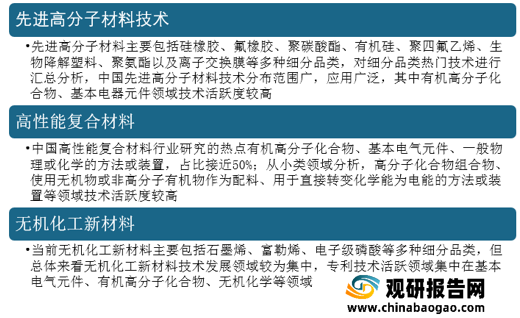
化工新材料重点领域技术发展方向
资料来源:观研天下整理
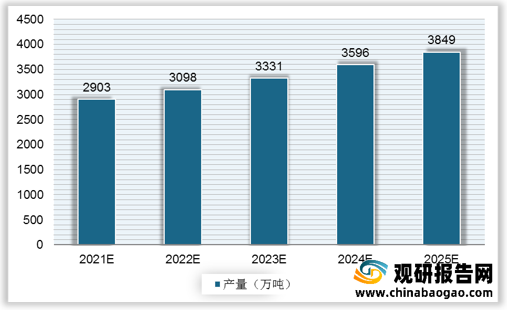
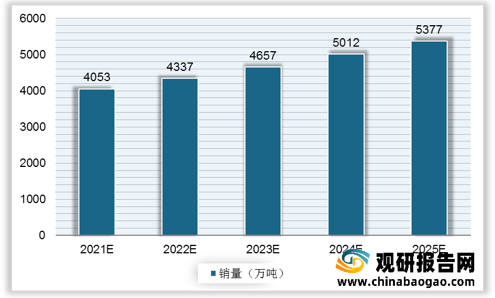
化工新材料发展的历史不长,其总量也不大,却与国民经济和社会发展有着极为密切的关系。“十四五”期间,国家制定相关政策鼓励引导化工新材料行业快速发展,化工新材料行业已然成为目前中国市场成长较好的领域之一。随着我国多项传统领域的发展及新兴领域的兴起,迫切需要高绝缘、高导电、耐高低温、耐辐射、重量轻、强度高、防腐、耐磨等新型化工材料,从而促进我国化工新材料行业产量及销量的持续增长,预计到2025年我国化工新材料产量达3849万吨,销量达5377万吨。
2021-2025年中国化工新材料行业产量预测
数据来源:观研天下整理
2021-2025年中国化工新材料行业销量预测
数据来源:观研天下整理(TC)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






