
目前欧盟、北美、日本、韩国、泰国、巴基斯坦和非洲部分国家均出台了不同限制程度的禁塑令或者限塑令,部分国家的数据表明,一次性塑料制品的使用量有所下降。全球各国加快禁塑限塑,除了受环保大趋势的影响之外,有一个很重要的微观因素是中国自2018年起禁止进口“洋垃圾”。
| 地区/国家 |
主要政策 |
| 欧盟 |
欧盟2015年发布了限塑指令,目标是在2019年底欧盟国家的民众每年每人消耗不超过90个塑料袋,而在2025年,这个数字减少到40。指令发布后,各个成员国都踏上了“限塑之路”。2018年,欧盟议会又通过了一项关于控制塑料废弃物的法令。根据法令,自2021年起,欧盟将全面禁止成员国使用饮管、餐具和棉花棒等10种一次性塑料制品,这些用品将由纸、秸秆或可重复使用的硬塑料替代。塑料瓶将根据现有的回收模式单独收集;到2025年,要求成员国的一次性塑料瓶回收率达到90%。同时,法案还要求制造商必须对其塑料产品和包装的情况承担更多责任。 |
| 法国 |
2020年1月1日,法国《能源转型促进绿色增长法》的禁塑部分法令正式实施,法国成为全球第一个禁止使用一次性塑料餐具的国家。 |
| 德国 |
早在2016年,德国政府就与有关企业达成协议,对一次性塑料袋进行征税。即商店不再无偿提供塑料袋,顾客需要支付一定费用才可以使用塑料袋。该政策实施以来,德国人均塑料袋消费量从2015年的68个下降至2018年的24个,全国塑料袋的消费量下降了64%。2019年9月,德国政府表示,计划加大“限塑”力度,准备通过立法禁止超市收银台出售轻质手提塑料袋。 |
| 英国 |
2018年1月11日,英国首相特蕾莎梅在伦敦发布未来25年国家环保战略,宣布英国计划在2042年前消除所有可避免的塑料废弃物,该计划包含塑料袋、食品包装袋和一次性塑料管等与英国人们日常生活息息相关的塑料制品。 |
| 美国 |
美国还没有发布全国性的禁塑令,但是截止2020年8月已经有十一个洲已经颁布了一次性塑料制品禁令,包括西雅图、俄勒冈州波特兰、华盛顿特区、旧金山和加州的许多城市。但由于疫情,大量居民减少循环使用的包装袋,加大一次性包装袋的使用。 |
| 日本 |
日本全国2020年7月开始实施塑料购物袋有偿化,消费者在选择使用商家提供的购物袋时必须付费。 |
| 韩国 |
韩国早在2010年10月就开始实行“再生计量收费垃圾袋销售”制度,规定超市不得免费提供一次性塑料袋。韩国5家大型连锁超市与韩国环境部签署了相关协议,积极推动用环保容器替代一次性塑料袋。2018年8月起,韩国环境部禁止咖啡店使用一次性塑料杯,2019年,限制范围扩大至超市和烘焙店,韩国2000家大型超市和1.1万家面积超过165平方米的超市全面禁用一次性塑料袋,违规商家将被处于最高300万韩元的罚款(100万韩元约合6000元人民币)。 |
| 泰国 |
2019年底,泰国颁布了“限塑令”,规定自2020年1月1日起,75个品牌的百货商店、超市和便利店不再向顾客提供一次性塑料袋,并争取在2021年实现全国禁塑。 |
| 巴基斯坦 |
2019年8月14日,巴基斯坦“禁塑令”生效,将在首都伊斯兰堡及周边地区禁止使用一次性塑料袋,违者将被罚款70美元。 |
我国政府于2020年颁发“史上最强限塑令”,国家发展改革委、生态环境部发布的《关于进一步加强塑料污染治理的意见》,提出有序禁止、限制部分塑料制品的生产、销售和使用,积极推广替代产品,此后全国30多个省份和直辖市也出台了各地的禁塑令或限塑令。
2021年,在国家发改委颁布的《十四五循环经济发展规划》中提出科学合理推进塑料源头减量,严格禁止生产超薄农用地膜、含塑料微珠日化产品等危害环境和人体健康的产品,鼓励公众减少使用一次性塑料制品,因地制宜、积极稳妥推广可降解塑料,健全标准体系,提升检验检测能力,规范应用和处置。
PLA和PBAT是主要的降解塑料原材料
从西方国家的消费结构来看,塑料袋和商品包装一直塑料消费主要的两个下游市场,但中国的情况或许有较大的不同,因为一方面我们的农膜市场有一定的占比,再者中国的快递包装行业远远比西欧发达,这一点跟西欧有比较大的差异。
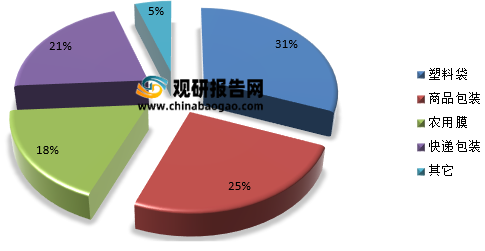
降解塑料在中国的发展落后于欧美,但我们也具有后发优势,即一开始就定位于全生物降解而不是淀粉基降解塑料。目前,中国生物可降解塑料上游原料如乳酸、PTA、AA和BDO,以及下游应用产业均已成熟,但可降解塑料树脂生产处于产业爆发的初期,主要还是成本方面的原因。分材料来看PLA和PBAT发展相对成熟,目前国内已披露新建拟建产能以PBAT和PLA为主。
PLA是指聚乳酸(Polylactide)。其单体为乳酸(lactic),可100%从玉米、甜菜、大米等生物质原料经发酵而得。商业化PLA最主要的工艺路线为:丙交酯开环聚合,为CargillInc.(现NatureWorks)公司开发。相较于逐步缩聚法,该方法不需要溶剂,也无需高温、真空环境,经济环保;相对于一步法,该工艺生产的聚乳酸分子量较高,生产稳定性好。
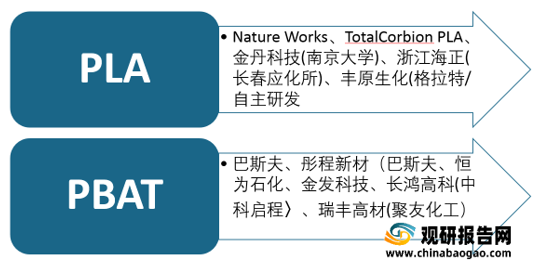
目前国内主要的聚乳酸生产技术厂家分别是NatureWorks、TotalCorbionPLA、金丹科技(南京大学)、浙江海正(长春应化所)、丰原生化(格拉特/自主研发)。
PBAT是以1,4-丁二醇(BDO)、己二酸(AA)、对苯二甲酸(PTA)或对苯二甲酸二醇酯(DMT)为原料,通过直接酯化或酯交换法而制得。PBAT的制备有三种酯化方式:共酯化、分酯化和串联酯化。反应过程中BDO醚化生成副产品四氢呋喃(THF),大约1吨PBAT同时副产0.12吨THF。
目前主流的技术厂家主要有:巴斯夫、彤程新材(巴斯夫)、恒力石化、金发科技、长鸿高科(中科启程)、瑞丰高材(聚友化工)等。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






