参考中国报告网发布《2017-2022年中国智慧能源行业发展态势及投资动向研究报告》
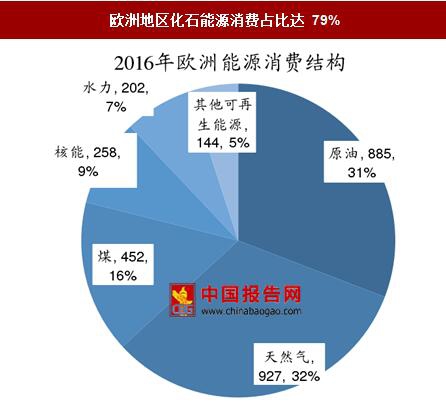
欧洲以化石能源为主,但欧洲各国分布不均
欧洲煤炭、天然气与原油资源丰富,形成了欧洲长期火力发电为主的结构。欧洲及欧亚大陆原油探明储量为 157 亿吨,占世界总储量的 8%,其中,俄罗斯是世界第一大产油国,原油探明储量 82.2 亿吨,局世界第八位;中亚哈萨克斯坦原油探明储量 41.1 亿吨;挪威、英国与丹麦是西欧已探明原油储量最丰富的三个国家(10.7/5.3/1.7 亿吨),挪威是世界第十大产油国。
欧洲各地区间能源差异性大
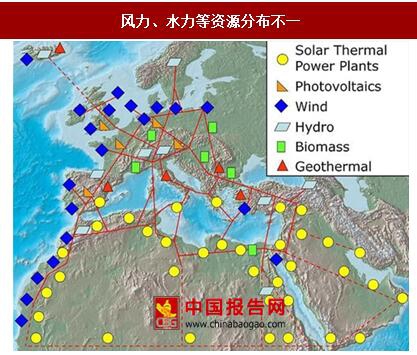
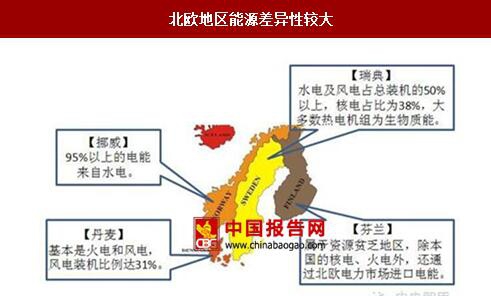
欧洲各地区间能源结构具有一定的差异性,如风力资源主要分布于北海东西海岸及爱尔兰地区,水力资源主要分布于北欧地区,太阳能资源主要分布于地中海沿岸地区等等。各地区能源资源的差异也导致了电力装机、发电能力的差异,巨大的差异性导致了国家间电力交易的需求。跨国输电线路和国际电力交易市场应运而生。
德国位于欧洲大陆的中心,煤炭天然气丰富,同时也是风电光伏大国。
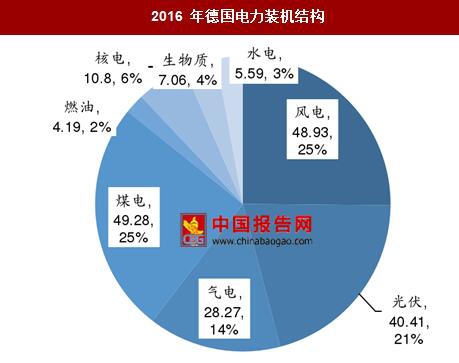
德国是可再生能源大国,2016 年风光核装机容量比例超过 50%(据德国 Fraunhofer,2016 年德国电力总装机容量达 194.53GW,其中太阳能 40.41GW、海上风电 4.13GW、陆上风电 44.80GW、天然气 28.27GW、燃油 4.19GW、硬煤 28.38GW、褐煤 20.90GW、核电 10.80GW、生物质 7.06GW、水电 5.59GW)。
德国电网位于欧洲大陆的中心,与周围许多国家,尤其是法国、荷兰、丹麦和捷克的电网联系非常紧密。德国电网与周围电网的互联传输能力,受入容量可以达到 17295 兆瓦。
法国一次能源匮乏,主要是风光核,并依靠进口化石能源电力实现调峰
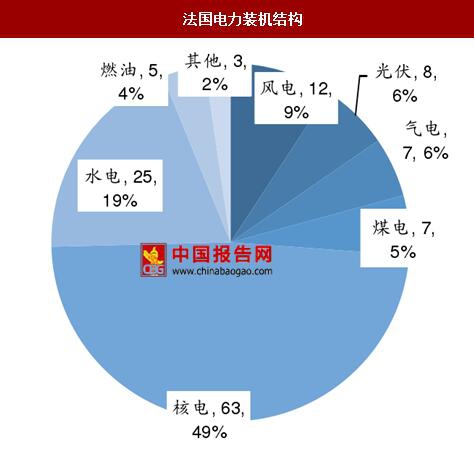
法国一次能源匮乏,其一次能源生产总量为 122 百万吨油当量,不足消费总量的 50%。煤气油依赖进口;2015 年法国核电装机 63GW,占比近 50%,核电发电量 4168 亿 kwh,占全国总发电量的 76%。
法国是世界第一核电大国,但福岛事故后欧洲各国均开始削减核电规划。法国正处在能源转型的时期,据 2015 年颁布的《能源转型法》与 2016 年的《巴黎协定》,法国正在落实两大能源部署:提高可再生能源发展目标(到2030年40%的法国电力应该来自可再生能源)和逐步关闭核电站(核电发电比例在 2025 年降至 50%,大约关闭 10-15 台核电机组)。

法国电网东接德国电网,北接英国电网,南接伊比利亚半岛西班牙电网。法国电网与周围电网的互联传输能力,受入容量可以达到 12395 兆瓦,受入容量可以满足约全年最大负荷 84343 兆瓦的 15%的供应,能够平衡法国电网由于核电调峰能力不足所造成的电网安全稳定问题。法国电力公司从衙门式的国有垄断公司变身为国家控股(持股 84.5%)的混合所有制企业,并拆分成立了法国电网公司、法国配电公司两个全资子公司。
丹麦是风电光伏大国,煤电与气电也丰富,故电网调节能力较强
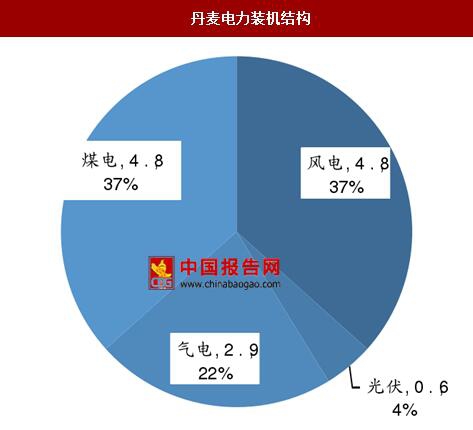
丹麦没有核电机组,常规水电与抽水蓄能电站装机容量也几乎为零,但其风电与光伏的发展居于世界领先地位,是仅有的新能源装机超过 35%的国家。丹麦风电装机容量 4845MW,光伏装机容量 601MW,煤电装机容量为 4847MW,气电机组装机容量为 2941MW。丹麦电网位于欧洲大陆的北部,南邻德国电网,北靠北欧电网。
丹麦电网与周围电网的互联传输能力,受入容量可以达到 5820 兆瓦,与邻国电网互联的容量已经超出了本国的最大负荷,加上丹麦电网内部 2941 兆瓦的气电容量以及 4847 兆瓦的煤电容量,丹麦电网调节能力优异,这也是丹麦电网在一段时期风电机组所发电量超出区内最大负荷运行的一个重要条件和原因。
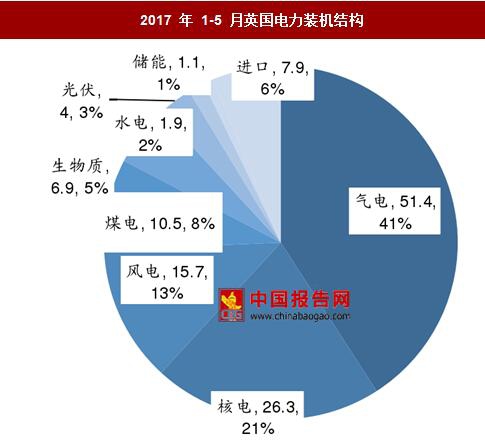
2014 年,英国化石能源发电约占电力供应总量的 58.7%,其次是可再生能源发电,占比达到 18.1%;核电占比 17.1%;2017 年 1-5 月英国电力供应中有 51.4TWh 来自天然气发电,占总量的 40.9%,其次是核电(26.3TWh,20.9%)、风电(15.7TWh,12.6%)、煤电(10.5TWh,8.3%)、生物质发电(6.9TWh,5.5%)、太阳能(4.0TWh,3.2%)、水电(1.9TWh,1.5%)、储能(1.1TWh,0.9%);此外还有 7.9TWh 来自进口,占电力供应的 6.3%,化石能源发电装机已大大降低。
欧洲以化石能源为主,但欧洲各国分布不均
欧洲煤炭、天然气与原油资源丰富,形成了欧洲长期火力发电为主的结构。欧洲及欧亚大陆原油探明储量为 157 亿吨,占世界总储量的 8%,其中,俄罗斯是世界第一大产油国,原油探明储量 82.2 亿吨,局世界第八位;中亚哈萨克斯坦原油探明储量 41.1 亿吨;挪威、英国与丹麦是西欧已探明原油储量最丰富的三个国家(10.7/5.3/1.7 亿吨),挪威是世界第十大产油国。
欧洲地区化石能源消费占比达 79%
数据来源:中国报告网整理
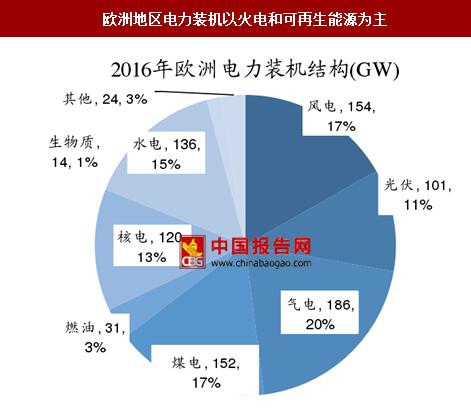
欧洲地区电力装机以火电和可再生能源为主
数据来源:中国报告网整理
欧洲各地区间能源差异性大
欧洲各地区间能源结构具有一定的差异性,如风力资源主要分布于北海东西海岸及爱尔兰地区,水力资源主要分布于北欧地区,太阳能资源主要分布于地中海沿岸地区等等。各地区能源资源的差异也导致了电力装机、发电能力的差异,巨大的差异性导致了国家间电力交易的需求。跨国输电线路和国际电力交易市场应运而生。
风力、水力等资源分布不一
资料来源:中国报告网整理
北欧地区能源差异性较大
资料来源:中国报告网整理
德国位于欧洲大陆的中心,煤炭天然气丰富,同时也是风电光伏大国。
德国是可再生能源大国,2016 年风光核装机容量比例超过 50%(据德国 Fraunhofer,2016 年德国电力总装机容量达 194.53GW,其中太阳能 40.41GW、海上风电 4.13GW、陆上风电 44.80GW、天然气 28.27GW、燃油 4.19GW、硬煤 28.38GW、褐煤 20.90GW、核电 10.80GW、生物质 7.06GW、水电 5.59GW)。
德国电网位于欧洲大陆的中心,与周围许多国家,尤其是法国、荷兰、丹麦和捷克的电网联系非常紧密。德国电网与周围电网的互联传输能力,受入容量可以达到 17295 兆瓦。
2016 年德国电力装机结构
数据来源:中国报告网整理
法国一次能源匮乏,主要是风光核,并依靠进口化石能源电力实现调峰
法国一次能源匮乏,其一次能源生产总量为 122 百万吨油当量,不足消费总量的 50%。煤气油依赖进口;2015 年法国核电装机 63GW,占比近 50%,核电发电量 4168 亿 kwh,占全国总发电量的 76%。
法国电力装机结构
数据来源:中国报告网整理
法国是世界第一核电大国,但福岛事故后欧洲各国均开始削减核电规划。法国正处在能源转型的时期,据 2015 年颁布的《能源转型法》与 2016 年的《巴黎协定》,法国正在落实两大能源部署:提高可再生能源发展目标(到2030年40%的法国电力应该来自可再生能源)和逐步关闭核电站(核电发电比例在 2025 年降至 50%,大约关闭 10-15 台核电机组)。
法国核电机组较为密集

资料来源:中国报告网整理
法国电网东接德国电网,北接英国电网,南接伊比利亚半岛西班牙电网。法国电网与周围电网的互联传输能力,受入容量可以达到 12395 兆瓦,受入容量可以满足约全年最大负荷 84343 兆瓦的 15%的供应,能够平衡法国电网由于核电调峰能力不足所造成的电网安全稳定问题。法国电力公司从衙门式的国有垄断公司变身为国家控股(持股 84.5%)的混合所有制企业,并拆分成立了法国电网公司、法国配电公司两个全资子公司。
丹麦是风电光伏大国,煤电与气电也丰富,故电网调节能力较强
丹麦没有核电机组,常规水电与抽水蓄能电站装机容量也几乎为零,但其风电与光伏的发展居于世界领先地位,是仅有的新能源装机超过 35%的国家。丹麦风电装机容量 4845MW,光伏装机容量 601MW,煤电装机容量为 4847MW,气电机组装机容量为 2941MW。丹麦电网位于欧洲大陆的北部,南邻德国电网,北靠北欧电网。
丹麦电网与周围电网的互联传输能力,受入容量可以达到 5820 兆瓦,与邻国电网互联的容量已经超出了本国的最大负荷,加上丹麦电网内部 2941 兆瓦的气电容量以及 4847 兆瓦的煤电容量,丹麦电网调节能力优异,这也是丹麦电网在一段时期风电机组所发电量超出区内最大负荷运行的一个重要条件和原因。
丹麦电力装机结构
数据来源:中国报告网整理
英国作为工业革命起源的老牌发达国家,能源装机结构改善明显2014 年,英国化石能源发电约占电力供应总量的 58.7%,其次是可再生能源发电,占比达到 18.1%;核电占比 17.1%;2017 年 1-5 月英国电力供应中有 51.4TWh 来自天然气发电,占总量的 40.9%,其次是核电(26.3TWh,20.9%)、风电(15.7TWh,12.6%)、煤电(10.5TWh,8.3%)、生物质发电(6.9TWh,5.5%)、太阳能(4.0TWh,3.2%)、水电(1.9TWh,1.5%)、储能(1.1TWh,0.9%);此外还有 7.9TWh 来自进口,占电力供应的 6.3%,化石能源发电装机已大大降低。
2017 年 1-5 月英国电力装机结构
数据来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。