
参考中国报告网发布《2017-2022年中国锂电池市场竞争态势及发展态势预测报告》
特斯拉 Model S 专用的松下 18650 电池。
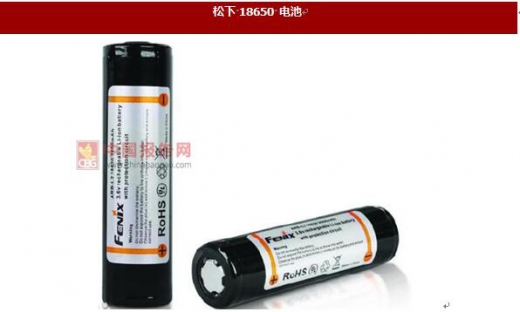
Model S 所用 18650 电池是松下产的型号为 NCR18650B 三元材料电池,电容量约 3.3mA,电压达到 3.6V,能量密度高达 243Wh/kg。它以镍钴铝三元材料为正极材料,以石墨为负极材料,以六氟磷酸锂为电解液。
正极材料。
松下 NRC18650B 的正极材料是镍钴铝三元材料,俗称 NCA。松下NRC18650B 通过提高 Ni 含量(摩尔分数 80%)从而使电池从原来的 2.9Ah 提高到了 3.3Ah 左右,能量密度大大提升。

负极材料。
松下 NCR18650B 电池的负极材料采用石墨材料,耗用量约为0.9kg/kWh。目前,国内外大部分锂电池生产厂家都采用电解铜箔作为锂电池的负极集流体。在锂电池中,铜箔的耗用量大致为 0.9kg/kWh。

电解液。
根据推算,在电解液的成本构成中,溶剂约占 30%,添加剂约占 10%,最主要的成分溶质约占 60%。市场上的溶质以六氟磷酸锂(LiPF6)为主,松下 NCR18650 电池也选用了六氟磷酸锂作为溶质,每 kWh锂电池需要 0.15kg 的六氟磷酸锂。六氟磷酸锂同样可以通过碳酸锂制备。
隔膜。
隔膜的主要作用是保障正负极分开的情况下锂离子自由流通,是保障电池安全的最重要部分之一,锂电池中隔膜的耗用量大致为 20m2/kWh。
锂电池成本构成。
以业内估计的动力锂电池数据作为参考,电池成本占比最高的是正极材料,一般在 30%-40%之间;隔膜和电解液均在 15%-20%之间。
特斯拉电池产业链供应商全梳理。
松下电器是特斯拉电池的唯一供应商,二者在 2014 年签订协议,合作建立 Gigafactory 电池超级工厂,未来特斯拉在单体电池这一块将会逐步走向自给自足。特斯拉的电池管理系统的技术来源于自主专利,而零配件采取了全球化采购策略,由于松下电器是特斯拉单体电池的直接供应商,电池管理系统则是特斯拉自主研发的。
因此要进入到特斯拉电池产业链之中,只能采取成为松下的供应商或者是特斯拉的认证供应商的方法。对此,本文进行了细致的梳理。
投资建议。特斯拉的横空出世开启了世界新能源汽车的潮流,随着消费者的认同感越来越高,整个汽车工业正在逐渐被颠覆。
因此,特斯拉产是未来几年的投资主线之一,由于国内给予新能源汽车非常丰厚的政策红利,国内企业也都有意愿进入到特斯拉的国产化的产业链之中。建议关注已经和特斯拉有供应关系的企业,以及国内相关上游资源和中游电池材料的龙头企业。
特斯拉 Model S 专用的松下 18650 电池。
资料来源:互联网
Model S 所用 18650 电池是松下产的型号为 NCR18650B 三元材料电池,电容量约 3.3mA,电压达到 3.6V,能量密度高达 243Wh/kg。它以镍钴铝三元材料为正极材料,以石墨为负极材料,以六氟磷酸锂为电解液。
正极材料。
松下 NRC18650B 的正极材料是镍钴铝三元材料,俗称 NCA。松下NRC18650B 通过提高 Ni 含量(摩尔分数 80%)从而使电池从原来的 2.9Ah 提高到了 3.3Ah 左右,能量密度大大提升。

资料来源:中国报告网整理
负极材料。
松下 NCR18650B 电池的负极材料采用石墨材料,耗用量约为0.9kg/kWh。目前,国内外大部分锂电池生产厂家都采用电解铜箔作为锂电池的负极集流体。在锂电池中,铜箔的耗用量大致为 0.9kg/kWh。

资料来源:中国报告网整理
电解液。
根据推算,在电解液的成本构成中,溶剂约占 30%,添加剂约占 10%,最主要的成分溶质约占 60%。市场上的溶质以六氟磷酸锂(LiPF6)为主,松下 NCR18650 电池也选用了六氟磷酸锂作为溶质,每 kWh锂电池需要 0.15kg 的六氟磷酸锂。六氟磷酸锂同样可以通过碳酸锂制备。
隔膜。
隔膜的主要作用是保障正负极分开的情况下锂离子自由流通,是保障电池安全的最重要部分之一,锂电池中隔膜的耗用量大致为 20m2/kWh。
锂电池成本构成。
以业内估计的动力锂电池数据作为参考,电池成本占比最高的是正极材料,一般在 30%-40%之间;隔膜和电解液均在 15%-20%之间。
特斯拉电池产业链供应商全梳理。
松下电器是特斯拉电池的唯一供应商,二者在 2014 年签订协议,合作建立 Gigafactory 电池超级工厂,未来特斯拉在单体电池这一块将会逐步走向自给自足。特斯拉的电池管理系统的技术来源于自主专利,而零配件采取了全球化采购策略,由于松下电器是特斯拉单体电池的直接供应商,电池管理系统则是特斯拉自主研发的。
因此要进入到特斯拉电池产业链之中,只能采取成为松下的供应商或者是特斯拉的认证供应商的方法。对此,本文进行了细致的梳理。
投资建议。特斯拉的横空出世开启了世界新能源汽车的潮流,随着消费者的认同感越来越高,整个汽车工业正在逐渐被颠覆。
因此,特斯拉产是未来几年的投资主线之一,由于国内给予新能源汽车非常丰厚的政策红利,国内企业也都有意愿进入到特斯拉的国产化的产业链之中。建议关注已经和特斯拉有供应关系的企业,以及国内相关上游资源和中游电池材料的龙头企业。
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





