
一、行业主要政策法规
为引导我国动力电池产业健康持续发展,国家先后针对性出台近30项重大政策,主要集中在行业竞争管理、技术规划引导两方面。
1、竞争管理:从扶持做大转向鼓励做强,扩大对外开放、引入国际竞争
2、技术引导:部分技术指标已实现政策目标,未来或更多依赖市场选择
二、行业创新情况分析
电池的主要构造零部件为正极、负极、电解液、隔膜、铜箔、壳体等,其中最核心的材料是正极材料,正极材料主要是由镍、钴、锰、锂等金属元素用一定的配方构成,材料配方最重要,其次是电池制造工艺。
低钴化、高镍化是动力电池的两个主要发展方向,核心均是为了提升能量密度、降低成本。
1)2019年 LG化学表明NCMA四元电池将于 2022 年实现大规模量产,三星 SDI的 NCA和 NCM两种动力电池路线的钴含量都已经控制到了 5%,而且致力于实现无钴化。特斯拉 NCA 电池的配比已经低于竞品的 811,长远目标是将钴含量降至零。
2)三元锂离子电池中添加镍元素可以提升正极材料的比容量,目前三元锂离子电池 NCM523 装机量占比最大,但是未来镍含量更高的 NCM622、NCM811 电池占比将逐步提升。
出于安全性考虑,正极材料需要与电解液的相容性和稳定性好。常见的正极材料在温度低于 650℃时是相对比较稳定的,充电时处于亚稳定状态。在过充的情况下,正极的分解反应及其与电解液的反应放出大量热量,造成爆炸。
三、中国动力电池行业需求情况分析
随着二十一世纪微电子技术的不断发展,小型化电子设备的日益增多,消费者对电源有了更高的要求,从而使锂离子电池进入了大规模的实用阶段。国内动力电池市场在政策支持下发展,但国内动力电池企业大多起源于消费锂离子电池领域,在充分竞争的消费电池市场,中国企业具备全球竞争力。
2019年新能源车销量累计同比-4%,但是由于单车带电量提升,2019年中国汽车用动力电池装机量为62GWh,同比增长10%。

随着全球新能源汽车产业高速发展,国内新能源汽车到2030年销量有望达到1400万辆,全球新能源汽车销量有望达3000万辆左右,全球动力电池出货量有望达1600Gwh左右,市场规模约为8000亿,如此大规模的市场将会蕴含产生多家巨头供应商的机会。
相关行业分析报告参考《2020年中国动力电池市场现状分析报告-市场深度调研与发展前景预测》。
为引导我国动力电池产业健康持续发展,国家先后针对性出台近30项重大政策,主要集中在行业竞争管理、技术规划引导两方面。
1、竞争管理:从扶持做大转向鼓励做强,扩大对外开放、引入国际竞争
动力电池产业竞争管理方面主要政策
| 发布时间 |
文件名称 |
相关部门 |
| 2015.03 |
《汽车动力蓄电池行业规范条件》 |
工信部 |
| 2015.09 |
《锂离子电池行业规范条件》 |
工信部 |
| 2018.12 |
《汽车产业投资管理规定》 |
发改委 |
| 2019.01 |
锂离子电池行业规范条件(2018年本)(征求意见稿) |
工信部 |
| 2019.06 |
废止《汽车动力蓄电池行业规范条件》 |
工信部 |
资料来源:公开资料整理
2、技术引导:部分技术指标已实现政策目标,未来或更多依赖市场选择
动力电池产业技术引导方面主要政策
| 发布时间 |
文件名称 |
相关部门 |
| 2012.07 |
《国务院印发节能与新能源汽车产业发展规划(2012-2020年)》 |
国务院 |
| 2016.10 |
《节能与新能源汽车技术路线图》 |
中国工程学会节能与新能源汽车技术路线战略咨询委员会 |
| 2017.02 |
《促进汽车动力电池产业发展行动方案》 |
工信部、发改委、科技部、财政部 |
| 2018.01 |
《<中国制造2025>重点领域技术路线图(2017版)》 |
国家制造强国建设战略咨询委员会 |
资料来源:公开资料整理
二、行业创新情况分析
电池的主要构造零部件为正极、负极、电解液、隔膜、铜箔、壳体等,其中最核心的材料是正极材料,正极材料主要是由镍、钴、锰、锂等金属元素用一定的配方构成,材料配方最重要,其次是电池制造工艺。
低钴化、高镍化是动力电池的两个主要发展方向,核心均是为了提升能量密度、降低成本。
1)2019年 LG化学表明NCMA四元电池将于 2022 年实现大规模量产,三星 SDI的 NCA和 NCM两种动力电池路线的钴含量都已经控制到了 5%,而且致力于实现无钴化。特斯拉 NCA 电池的配比已经低于竞品的 811,长远目标是将钴含量降至零。
2)三元锂离子电池中添加镍元素可以提升正极材料的比容量,目前三元锂离子电池 NCM523 装机量占比最大,但是未来镍含量更高的 NCM622、NCM811 电池占比将逐步提升。
出于安全性考虑,正极材料需要与电解液的相容性和稳定性好。常见的正极材料在温度低于 650℃时是相对比较稳定的,充电时处于亚稳定状态。在过充的情况下,正极的分解反应及其与电解液的反应放出大量热量,造成爆炸。
三、中国动力电池行业需求情况分析
随着二十一世纪微电子技术的不断发展,小型化电子设备的日益增多,消费者对电源有了更高的要求,从而使锂离子电池进入了大规模的实用阶段。国内动力电池市场在政策支持下发展,但国内动力电池企业大多起源于消费锂离子电池领域,在充分竞争的消费电池市场,中国企业具备全球竞争力。
2019年新能源车销量累计同比-4%,但是由于单车带电量提升,2019年中国汽车用动力电池装机量为62GWh,同比增长10%。
2014-2020年国内动力电池装机量需求
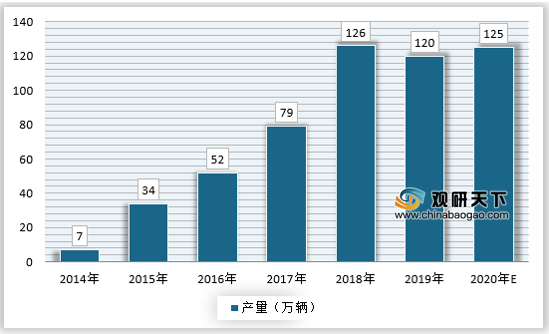
2014-2020年我国新能源汽车产量
资料来源:中汽协,观研天下数据中心整理(YM)
相关行业分析报告参考《2020年中国动力电池市场现状分析报告-市场深度调研与发展前景预测》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






