
参考中国报告网发布《2017-2022年中国核电设备行业市场发展现状及十三五投资战略分析报告》
核蒸汽供应系统主要设备及供应商
压水堆核电厂核蒸汽供应系统主要是主冷却剂系统,即通常所指的一回路系统,通常包括压力容器、蒸汽发生器、稳压器、主泵、主管道、堆内构件、控制棒驱动机构等设备,均为核级设备。一回路装备及材料的供应商包括:上海电气、东方电气、哈尔滨电气、*ST 一重、中国二重(已退市)、台海核电、浙富控股、兰石重装、久立特材、沈鼓集团(未上市)、应流股份宝银特钢(未上市)等。

注:相关供应商包括关键材料及部件供应商
专设安全系统用于在事故工况下向为堆芯提供冷却、注水、降压等功能,以保证堆芯的安全。不同的堆型在专设安全系统设计上有较大的差异,但基本都具有反应性控制、堆芯冷却、堆芯注水、一回路压力控制、安全壳冷却降压等功能。这些系统主要包括容器、泵、管线、阀门、热交换器等设备部件。专设安全系统的主要设备也属于核级设备。
反应堆冷却剂系统的主要辅助系统包括化学和容积控制系统、余热排出系统、设备冷却水系统,这些系统为冷却剂系统稳定运行提供补水、冷却等辅助功能,并且在事故情况下也能够提供一定的辅助功能。这些系统的设备部件与专设安全系统类似,其中部分设备属于核级设备。
专设安全系统和重要辅助系统中所涉及的容器包括安注箱、硼注箱、堆芯补水箱、卸压箱、安全壳内置换料水箱等,通常为锻造的承压罐体,主要供应商包括:*ST 一重、上海电气、东方电气、哈尔滨电气、海陆重工等。
核级泵阀及管线供应商包括:江苏神通、中核科技、纽威股份、应流股份、大连大高(未上市)、南风股份、沈鼓集团(未上市)、阿波罗、凯泉泵业(未上市)、上海电气等。
二回路系统及其他系统主要设备及供应商
动力转换系统,即二回路系统,主要设备包括汽轮发电机组、汽水分离再热器、凝汽器、凝结水泵、低压加热器、除氧器、高压加热器、主给水泵、海水循环泵等。动力转换系统设备与常规电厂所用设备并无太大差异,属于充分竞争的市场,主要供应商以三大动力为主。
核电厂中除上述流体系统外,还设有电气系统、仪控系统、HVAC 系统、废物处理系统等重要的辅助系统,这些系统中涉及安全功能的部分也同样属于核级设备。主要供应商包括:保变电气、许继电气、国电南瑞、陕柴重工(未上市)、奥特迅、中广核技、明星电缆、沃尔核材等。
核蒸汽供应系统主要设备及供应商
压水堆核电厂核蒸汽供应系统主要是主冷却剂系统,即通常所指的一回路系统,通常包括压力容器、蒸汽发生器、稳压器、主泵、主管道、堆内构件、控制棒驱动机构等设备,均为核级设备。一回路装备及材料的供应商包括:上海电气、东方电气、哈尔滨电气、*ST 一重、中国二重(已退市)、台海核电、浙富控股、兰石重装、久立特材、沈鼓集团(未上市)、应流股份宝银特钢(未上市)等。
压水堆核电厂一回路主设备及其供应商

注:相关供应商包括关键材料及部件供应商
资料来源:中国报告网整理
专设安全系统及重要辅助系统主要设备及供应商 专设安全系统用于在事故工况下向为堆芯提供冷却、注水、降压等功能,以保证堆芯的安全。不同的堆型在专设安全系统设计上有较大的差异,但基本都具有反应性控制、堆芯冷却、堆芯注水、一回路压力控制、安全壳冷却降压等功能。这些系统主要包括容器、泵、管线、阀门、热交换器等设备部件。专设安全系统的主要设备也属于核级设备。
反应堆冷却剂系统的主要辅助系统包括化学和容积控制系统、余热排出系统、设备冷却水系统,这些系统为冷却剂系统稳定运行提供补水、冷却等辅助功能,并且在事故情况下也能够提供一定的辅助功能。这些系统的设备部件与专设安全系统类似,其中部分设备属于核级设备。
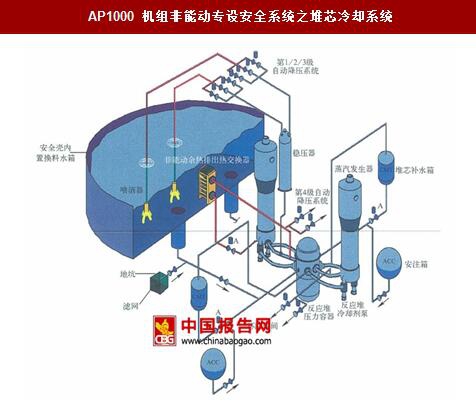
AP1000 机组非能动专设安全系统之堆芯冷却系统
资料来源:中国报告网整理
专设安全系统和重要辅助系统中所涉及的容器包括安注箱、硼注箱、堆芯补水箱、卸压箱、安全壳内置换料水箱等,通常为锻造的承压罐体,主要供应商包括:*ST 一重、上海电气、东方电气、哈尔滨电气、海陆重工等。
核级泵阀及管线供应商包括:江苏神通、中核科技、纽威股份、应流股份、大连大高(未上市)、南风股份、沈鼓集团(未上市)、阿波罗、凯泉泵业(未上市)、上海电气等。
二回路系统及其他系统主要设备及供应商
动力转换系统,即二回路系统,主要设备包括汽轮发电机组、汽水分离再热器、凝汽器、凝结水泵、低压加热器、除氧器、高压加热器、主给水泵、海水循环泵等。动力转换系统设备与常规电厂所用设备并无太大差异,属于充分竞争的市场,主要供应商以三大动力为主。
核电厂中除上述流体系统外,还设有电气系统、仪控系统、HVAC 系统、废物处理系统等重要的辅助系统,这些系统中涉及安全功能的部分也同样属于核级设备。主要供应商包括:保变电气、许继电气、国电南瑞、陕柴重工(未上市)、奥特迅、中广核技、明星电缆、沃尔核材等。
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





